
#IsAnthropic’s$1.5TMarketCapJustified?
企業が impressive なAI製品を開発しているというだけで、企業価値1.5兆ドルを受け入れるつもりはありません。新しい業界に本格的な資金が流れ始めると、投資家がどれほど簡単に熱狂しすぎるか、これまでの市場サイクルを見てよく知っています。最初に期待が高まり、次に資金調達の発表が続き、やがて誰かが、そうした支出がどう実際の利益につながるのか説明しなければなりません。Anthropicについて考えるとき、私が問いたいのはその点です。
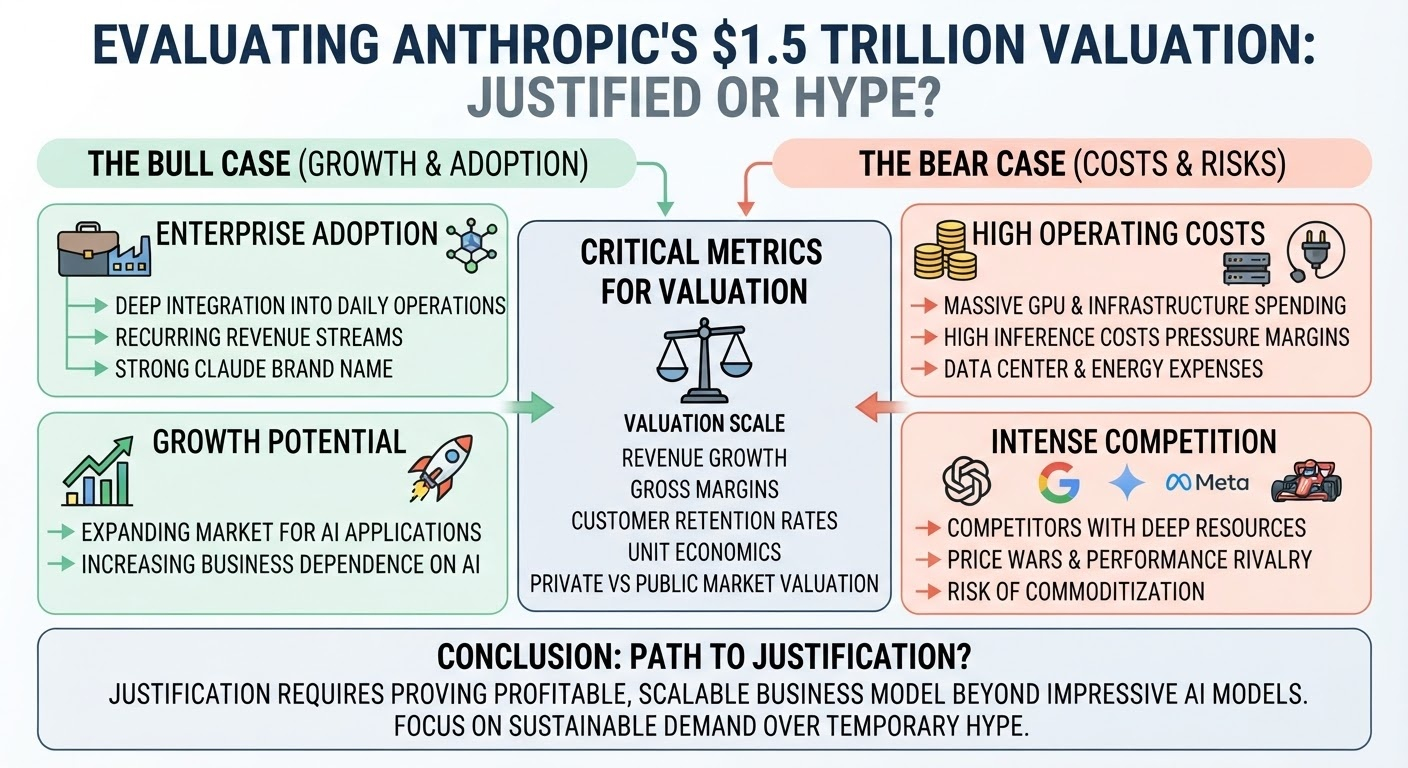
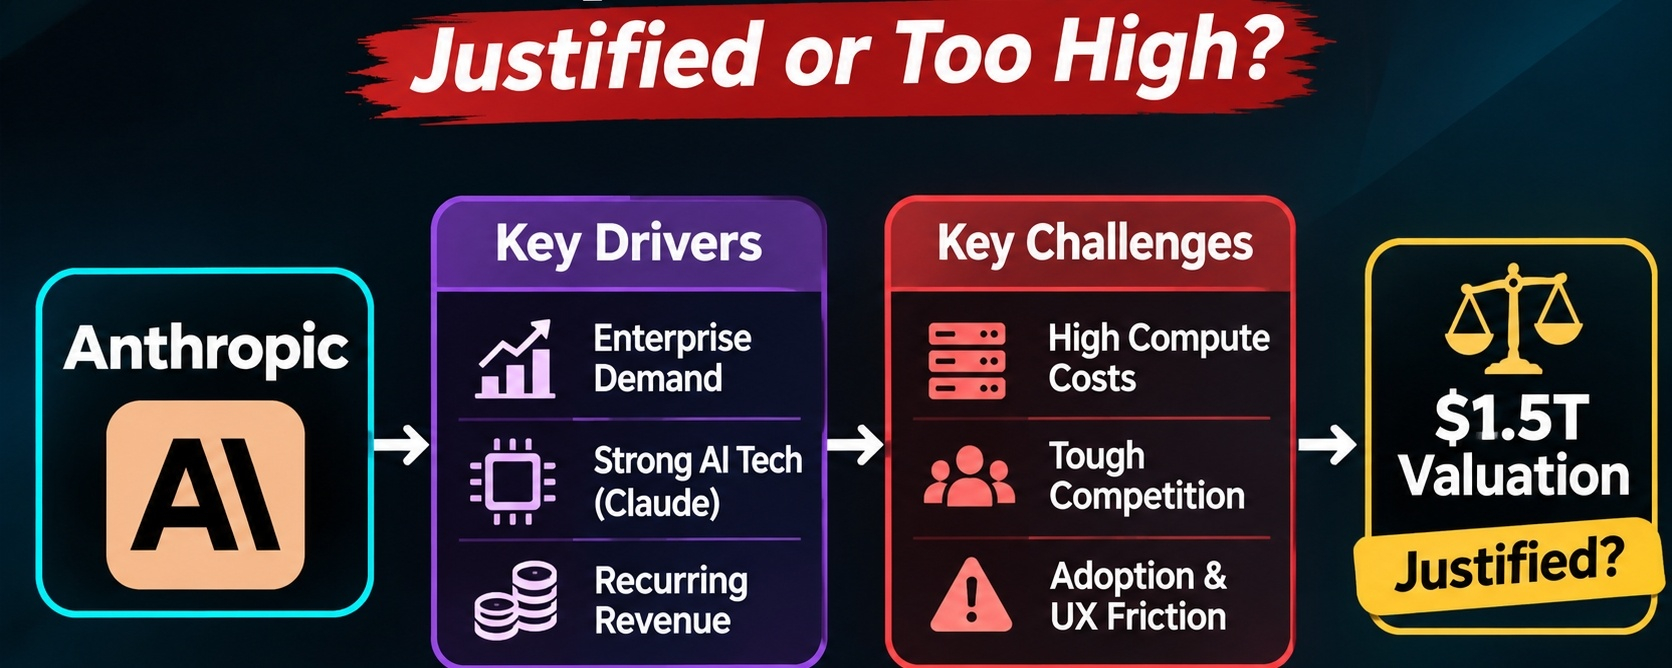
ClaudeがAI分野で有力な存在になったことは間違いありません。企業はコーディング、調査、自動化、社内業務に活用しています。チャットボットを開いて適当にいくつか質問し、翌日には忘れてしまうような話ではありません。企業への導入が重要なのは、特にAIが日々の業務に組み込まれると、企業が継続的な顧客になり得るからです。従業員が仕事を進めるうえでこうしたツールに頼るようになれば、それを基盤に収益性の高い事業を築く現実的な機会があります。
ただ、採用されていることを経済的成功の証拠とみなすのには問題がある。高性能なAIモデルの運用には莫大な費用がかかる。GPU、計算能力、データセンター、電力のコストはすべて積み重なり、利用が拡大するにつれて推論コストが利益率を大きく圧迫することもある。顧客が増えるのは喜ばしいことだが、サービス提供にかかる費用を考えると話は別だ。インフラを稼働させ続けるだけで膨大な資本を費やしながら、目覚ましい成長を報告する企業もあり得る(数兆ドル規模の評価額を論じる際に、投資家はこの点を軽視すべきではない)。
競争があると、計算はさらに難しくなる。OpenAI、Google、Metaには、自社モデルの開発を続け、性能を高め、価格面で競い合うだけのリソースがある。Anthropicは現時点で特定の分野に強みを持っているかもしれないが、それで顧客がいつまでも使い続けるとは限らない。企業の購買担当者が重視するのは、性能、セキュリティ、APIの信頼性、統合コストだ。別のプロバイダーが同等の成果をより低い価格で提供すれば、乗り換えは十分現実的な選択肢になる。
AI導入には、企業価値の議論であまり注目されない実務的な側面もある。モデルを企業の既存システムに組み込むのは、頭の痛い作業になりかねない。開発者はAPIの制約、ドキュメント、セキュリティ要件、互換性の問題に対処しなければならない。さらに、ユーザー体験も重要だ。製品の使い勝手が悪すぎると、基盤となるモデルがどれほど優れていても、従業員は継続的に使わなくなる。暗号資産プロジェクトでも似たような問題を見てきた。チームが開発に多額の資金を投じる一方で、ウォレット接続、ガス代、基本的な使いやすさを軽視してしまうのだ。技術的に優れた製品であっても、実際に使いたいと思う人が必要だ。
見出しを飾る導入実績だけでなく、顧客維持率にも注目したい。企業は、Claudeが測定可能な価値をもたらしているから料金を払っているのだろうか。それとも、予算に余裕があるうちに複数のAIプロバイダーを試しているだけなのだろうか。顧客が登録することと、毎年契約を更新することには大きな違いがある。同じ原則は暗号資産にも当てはまる。インセンティブによって一時的に生まれた活動から、持続可能な需要について多くを知ることはできない。報酬がなくなった後もユーザーが戻ってくるかを確かめる必要がある。
この評価額では、財務の詳細がいっそう重要になる。私なら、売上高の伸び、粗利益率、インフラ支出、資本需要、顧客集中度をすべて確認項目に入れる。また、実際にどの評価額が議論されているのかも明確にしてほしい。Anthropicは非公開企業なので、報道される非公開市場での評価額が、そのまま公開市場での時価総額に相当するわけではない。資金調達ラウンドやセカンダリー取引によって見出しを飾る数字が生まれても、それが公開市場で事業全体につく価格を必ずしも反映するとは限らない。
Anthropicがいずれ1.5兆ドルの評価額に見合う企業になり得るだろうか。可能性はある。特に、AIが企業の業務に深く組み込まれ、同社が自社の技術を持続性と収益性のあるサービスに転換できれば、その可能性は高まる。ただし、それは将来のシナリオであって、今日すでに確立された事実として扱うべきではない。
私なら、評価額の物語を信じる前に、財務実績、顧客の契約更新、利益率を確認する。優れたモデルには注目する価値があるが、Anthropicを1.5兆ドル企業と呼ぶ前に、事業の採算性を見極めたい。