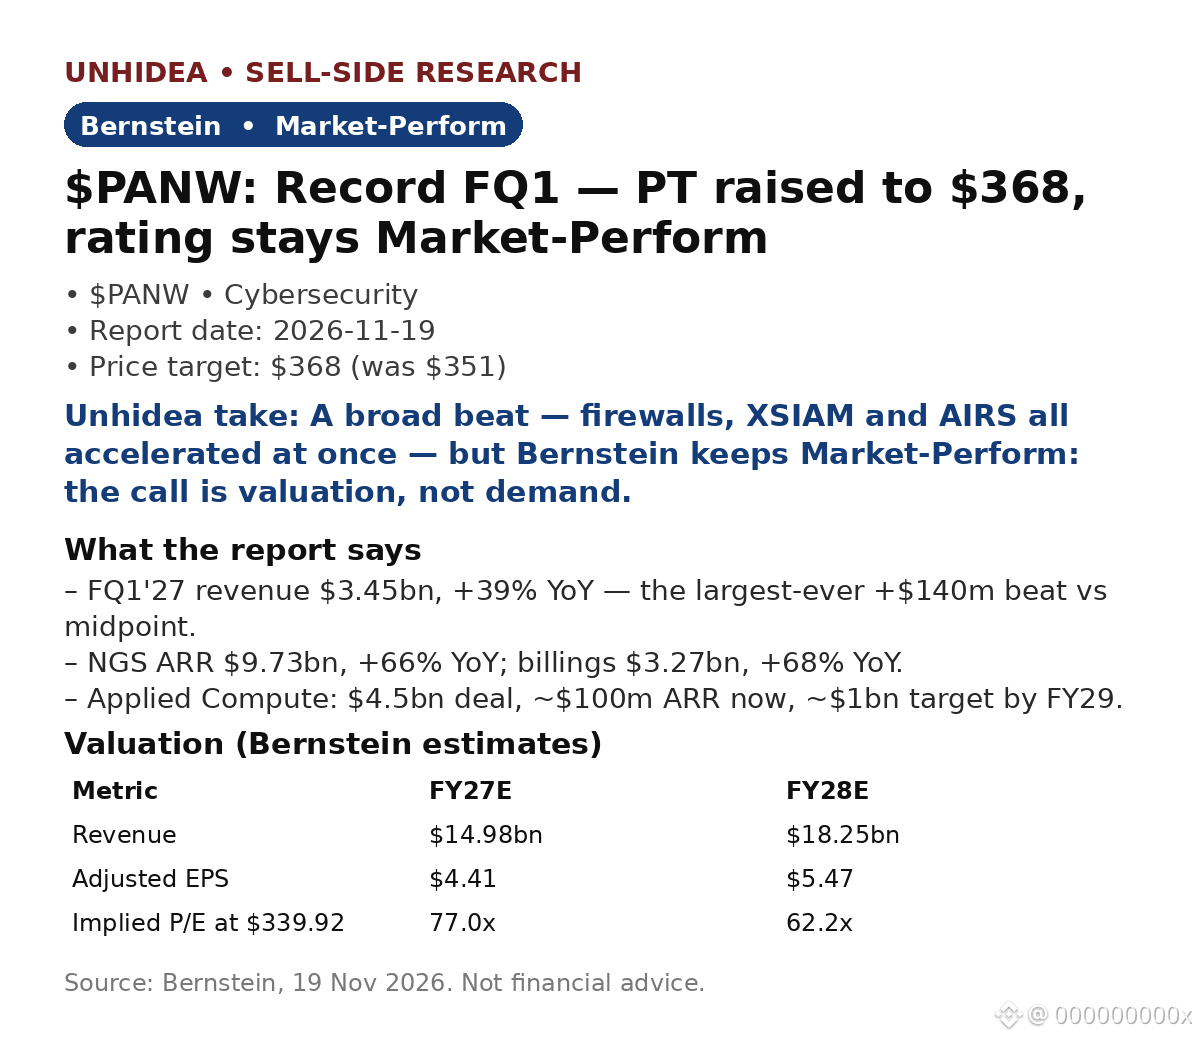
$PANW:Bernsteinは、過去最高のFQ1'27決算を受けて目標株価を$368に引き上げ(11月18日の終値$339.92比+8%)。ただし、サイバーセキュリティ銘柄のバリュエーションが高水準にあることのみを理由に、投資判断はMarket-Performに据え置き。
- 売上高は$3.45bn、前年比+39%。コンセンサスの$3.31bnを約4%上回り、中央値に対する上振れ幅は過去最大の+$140m。Non-GAAP EPSは$1.05、前年比+13%で、コンセンサスの$0.97を上回った。
- NGS ARRは$9.73bn、前年比+66%。請求額は$3.27bn、前年比+68%で、コンセンサスの$2.67bnを上回った。
- ファイアウォールの受注は+28%。Prisma AIRSは四半期中にARRを$50m積み増し、$170mに到達。XSIAMはARR $700m超で65%超の成長を記録。
- Applied Compute:ARR約$100mの事業を$4.5bnの全株式取引で買収し、FY29までにARR約$1bnを目指す。取引完了(できればFQ3)までは業績見通しに含まれない。
- Palo AltoはFY27の業績見通しを引き上げた。売上高は従来の$14.10–14.20bnから$14.52–14.57bn(+26–27%)へ、調整後EPSは$4.26–4.30へ。11月19日の株価は+6.4%の$361.73。 (決算発表後の市場データ。)
Unhideaの見解:好決算は幅広い領域で見られた。ファイアウォール、XSIAM、AIRSがそろって加速しており、単一製品の一時的な急伸ではなく、プラットフォームの幅広さを示している。焦点は、ChronosphereがFQ2からオーガニック成長に組み込まれた後も、NGS ARRの60%超の成長を維持できるかどうかだ。
Unhideaの見解:本当の賭けはApplied Computeだ。PANWはAIモデル構築そのもののセキュリティ確保に踏み込んでいる。ただし、ARR約$100mに対して$4.5bnを投じるため、これが第2の成長エンジンになるのか、それとも高くつく選択肢に終わるのかは、発表ではなく実行力で決まる。
リスク:FCFはコンセンサス未達($1.84bn対$1.94bn)。ハードウェア・クラウドコストによる利益率への圧力。買収の実行リスク。
出典:Bernstein、2026年11月19日。投資助言ではありません。
- 売上高は$3.45bn、前年比+39%。コンセンサスの$3.31bnを約4%上回り、中央値に対する上振れ幅は過去最大の+$140m。Non-GAAP EPSは$1.05、前年比+13%で、コンセンサスの$0.97を上回った。
- NGS ARRは$9.73bn、前年比+66%。請求額は$3.27bn、前年比+68%で、コンセンサスの$2.67bnを上回った。
- ファイアウォールの受注は+28%。Prisma AIRSは四半期中にARRを$50m積み増し、$170mに到達。XSIAMはARR $700m超で65%超の成長を記録。
- Applied Compute:ARR約$100mの事業を$4.5bnの全株式取引で買収し、FY29までにARR約$1bnを目指す。取引完了(できればFQ3)までは業績見通しに含まれない。
- Palo AltoはFY27の業績見通しを引き上げた。売上高は従来の$14.10–14.20bnから$14.52–14.57bn(+26–27%)へ、調整後EPSは$4.26–4.30へ。11月19日の株価は+6.4%の$361.73。 (決算発表後の市場データ。)
Unhideaの見解:好決算は幅広い領域で見られた。ファイアウォール、XSIAM、AIRSがそろって加速しており、単一製品の一時的な急伸ではなく、プラットフォームの幅広さを示している。焦点は、ChronosphereがFQ2からオーガニック成長に組み込まれた後も、NGS ARRの60%超の成長を維持できるかどうかだ。
Unhideaの見解:本当の賭けはApplied Computeだ。PANWはAIモデル構築そのもののセキュリティ確保に踏み込んでいる。ただし、ARR約$100mに対して$4.5bnを投じるため、これが第2の成長エンジンになるのか、それとも高くつく選択肢に終わるのかは、発表ではなく実行力で決まる。
リスク:FCFはコンセンサス未達($1.84bn対$1.94bn)。ハードウェア・クラウドコストによる利益率への圧力。買収の実行リスク。
出典:Bernstein、2026年11月19日。投資助言ではありません。