

AI製品を開発している方、SaaS事業を運営している方、あるいはAIのサプライチェーン全体に投資している方にとって、今日のAnthropicのナスダック上場は、初値をちらっと見るだけでは済まない注目に値します。目を通す価値がある目論見書の箇所は、計算資源の契約一覧です。
まずは誰もが目にする情報から始めましょう。株価は11月18日に83ドルで決まり、先に示されていた70~78ドルの価格帯を上回りました。同社と共同創業者は9億8,000万株を売り出し、総額813億4,000万ドルを調達しました。これは史上最大のIPOとして広く報じられています。さらに、Google、NVIDIA、AMD、Broadcom、Micron、Microsoft、TSMCの7社が購入した260億ドルの第三者割当増資も実施されました。株価は今日、111.50ドルで取引を開始し、公開価格を34%上回りました。
製品面では、日常的にClaudeを使う多くの人が抱く直感は、数字にも表れています。2026年第3四半期の売上高は170億ドルで、前年同期比1,127%増でした。年間10万ドル超を支払う顧客は、12か月で950社余りから11,900社超に増えました。純売上維持率は約900%です。目論見書の定義では、前年の時点ですでに利用していた法人顧客は、前年同期と比べて今年の第3四半期に約9倍の売上を生み出しました(個人購読者は除く)。
同じ目論見書には、もう一つの数字があります。Anthropicが締結した計算資源およびインフラの契約上の支払い約束は約9,009億ドルで、年率換算した第3四半期売上高の13倍を超えます。
次に、契約相手を見てみましょう。9,009億ドルのうち、Google、Amazon、Microsoft、Broadcomにひもづく契約は合計約4,397億ドルで、ほぼ半分です。4社はいずれもAnthropicの株主または貸し手でもあります。
まず、誤解されている点です。1040億ドルの損失の90%は、企業価値の上昇によるもの
2026年最初の9か月間で、Anthropicの純損失は1,040億ドルでした。この数字はすでにソーシャルメディアで広まり、「売上330億ドルに対して損失1,040億ドル。売れば売るほど赤字が増える」と、たいていは受け取られています。
損益計算書を分解してみると、結論は逆になります。
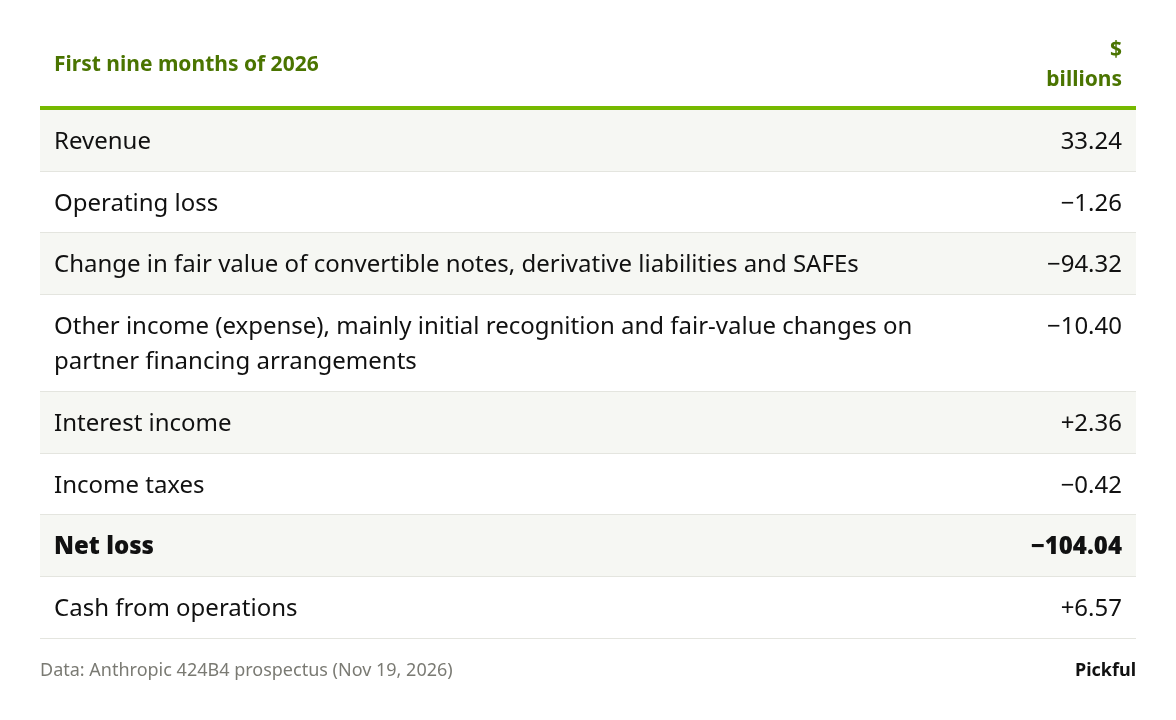
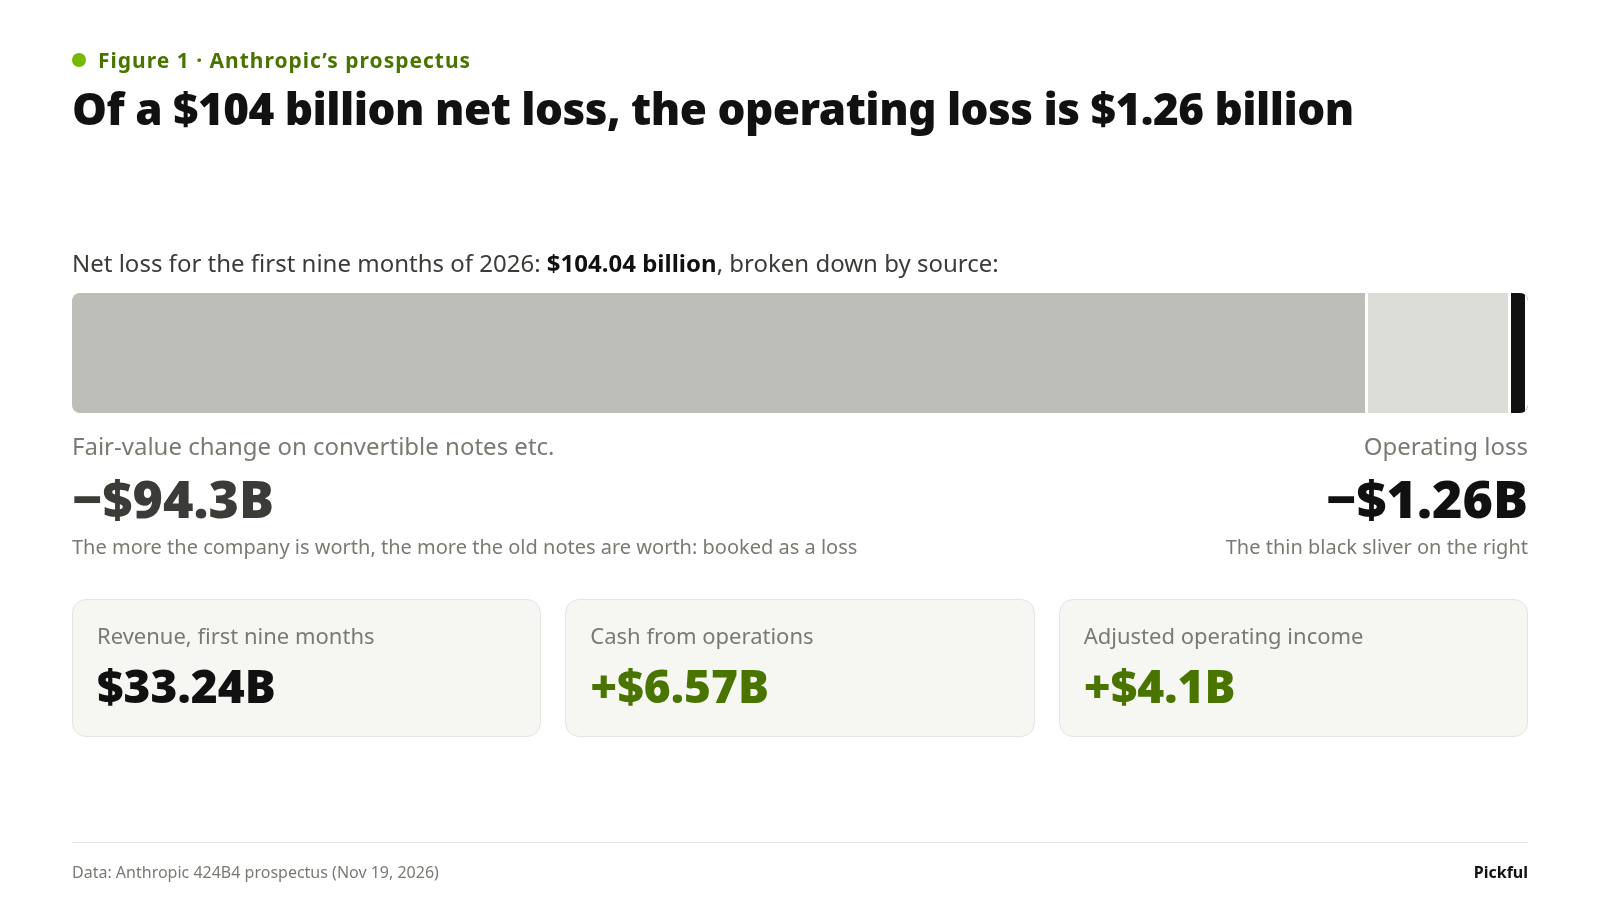
図1:純損失1,040億ドルのうち、営業損失は12億6,000万ドル
943億ドルの公正価値変動は、過年度に発行された転換社債によるものです。損益計算書全体の中でも特に誤解されやすい項目なので、Amazonを例に見てみましょう。
仕組みはこうです。AmazonはAnthropicに資金を貸し、後に株式へ転換できます。2023年と2024年、AmazonはAnthropicに融資し、通常の借用証書ではなく転換約束手形を受け取りました。利息はなく、満期は2034~2035年です。重要なのは転換条項です。Amazonは元本を固定価格でAnthropic株に交換でき、2023年発行分は1株2.09ドル、2024年発行分は5.05ドルです。担保は設定されておらず、後に負債へ転換する株式でもありません。まず融資があり、株式は後から取得されます。
借用証書の価値は、Anthropicの企業価値によって変わります。まだ転換されていない元本は62億ドルです。保有比率の上限を無視すれば、約18億4,000万株に転換されます。募集価格83ドルは転換価格の16~40倍で、その株式を募集価格で評価すると約1,528億ドルになります。Amazonが62億ドルを現金で返すよう求めることはありません。転換するのです。
なぜ損失として計上されるのか。会計規則上、これらの手形は公正価値で負債として計上され、各期に再評価されます。企業価値が上がれば負債も増え、その増加分が損失として計上されます。目論見書には、変動は「主に、企業価値の上昇に伴う未償還転換約束手形の公正価値の上昇によるもの」と明記されています。9か月間の943億ドルはここから生じました。計上額は各期の評価モデルに基づいており、1,528億ドルから62億ドルを引いた額と同じではありませんが、動き方は同じです。評価額が急速に上がるほど、この「損失」も大きくなります。
実際に負担するのは誰か。Anthropicに現金支出は発生しません。9か月間の営業キャッシュフローはプラス65億7,000万ドルでした。負担するのは他の株主です。Amazonは1株2~5ドルで株式を取得し、株式数が増え、他の全株主の持分比率が下がります。上限もあります。転換後、Amazonの保有比率は目論見書の定義上、資本の12%を超えられず、超過分は後の四半期に繰り越されます。そのため、IPO時点でも約15億5,000万株が未転換でした。
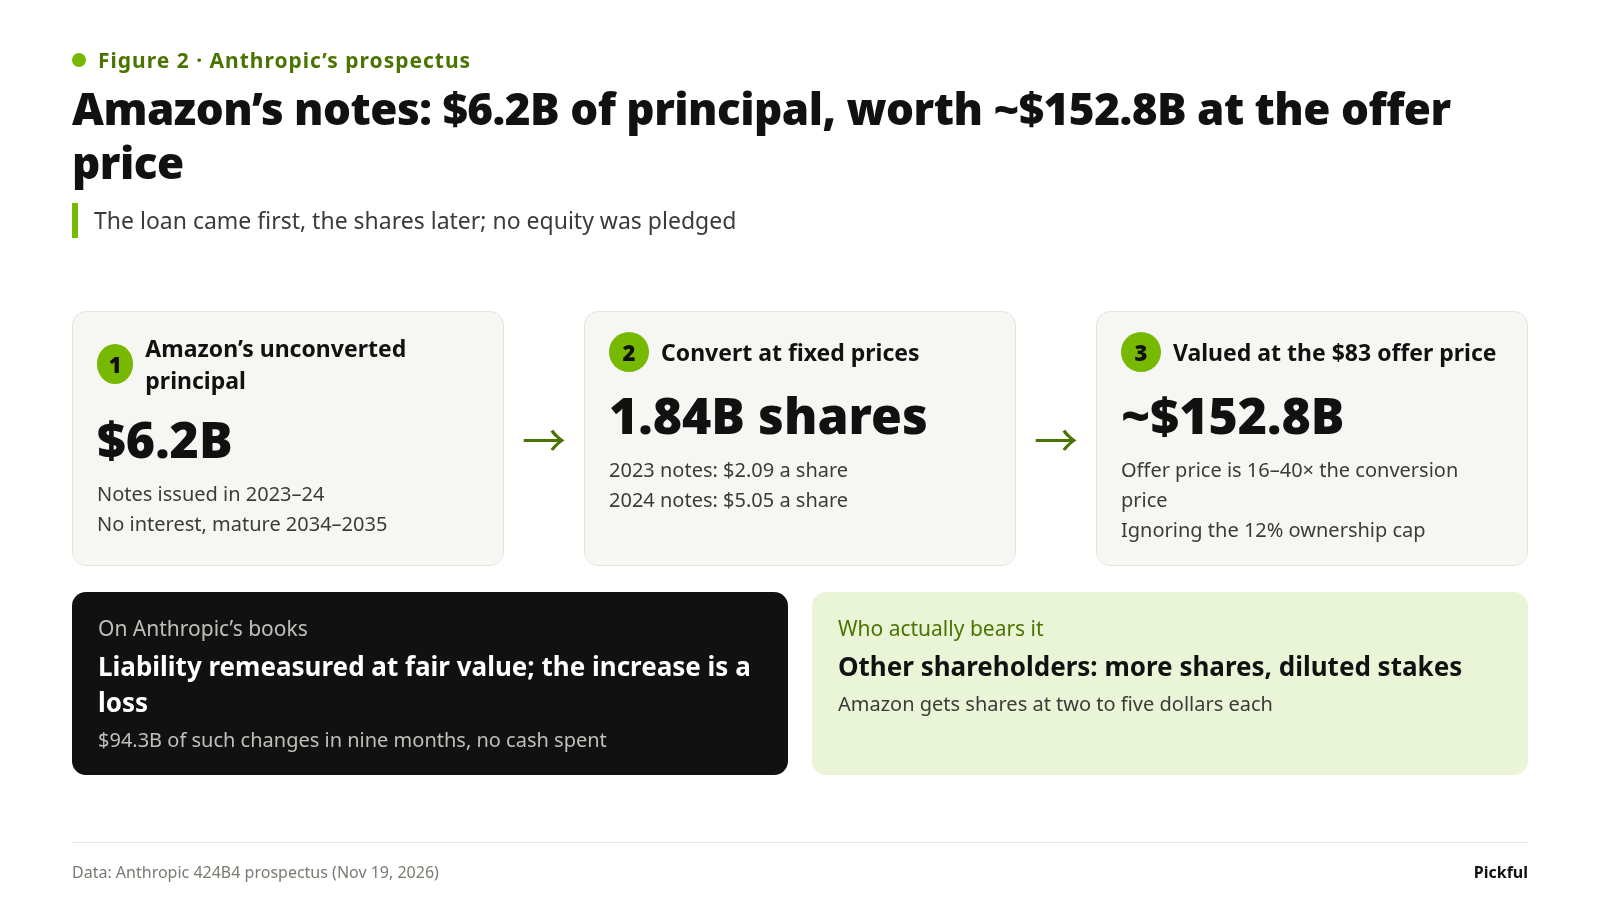
図2:Amazonの転換社債:元本62億ドル、募集価格での価値は約1,528億ドル
言い換えれば、損益計算書上の943億ドルは、一方ではAnthropicの企業価値が急上昇したことを示し、もう一方では初期投資家が旧価格で利益を確定していることを示しています。そのコストは他の株主に分散されます。
つまり、注目すべきなのは営業損益です。9か月間の営業損失は12億6,000万ドルでした。株式報酬費用など一部の項目を除いた調整後営業利益は41億ドルです。計算資源およびインフラ費用は188億ドルで、売上高の57%でした。前年の同じ比率は172%で、稼いだ額以上を支出していました。
Claudeのユニットエコノミクスは改善しています。さらに一段掘り下げるべき問いは、この成長を続けるために、Anthropicはどれだけの契約を、誰と結んでいるのか、ということです。
計算資源の契約上の支払い約束9,009億ドル、その相手先
目論見書によると、総額は約9,009億ドルで、ほぼすべてが計算資源とインフラに関するものです。約4,516億ドルは2030年末までに支払われ、残りの大半は2031~2045年に支払われます。約707億ドルは9月30日から12か月以内に支払われる予定で、年率換算した第3四半期売上高680億ドルとほぼ同額です。
これですべてではありません。金額が固定されていない契約群もあり、目論見書はその支払いをさらに1,500億~1,750億ドルと見積もっています。この金額は9,009億ドルには含まれていません。
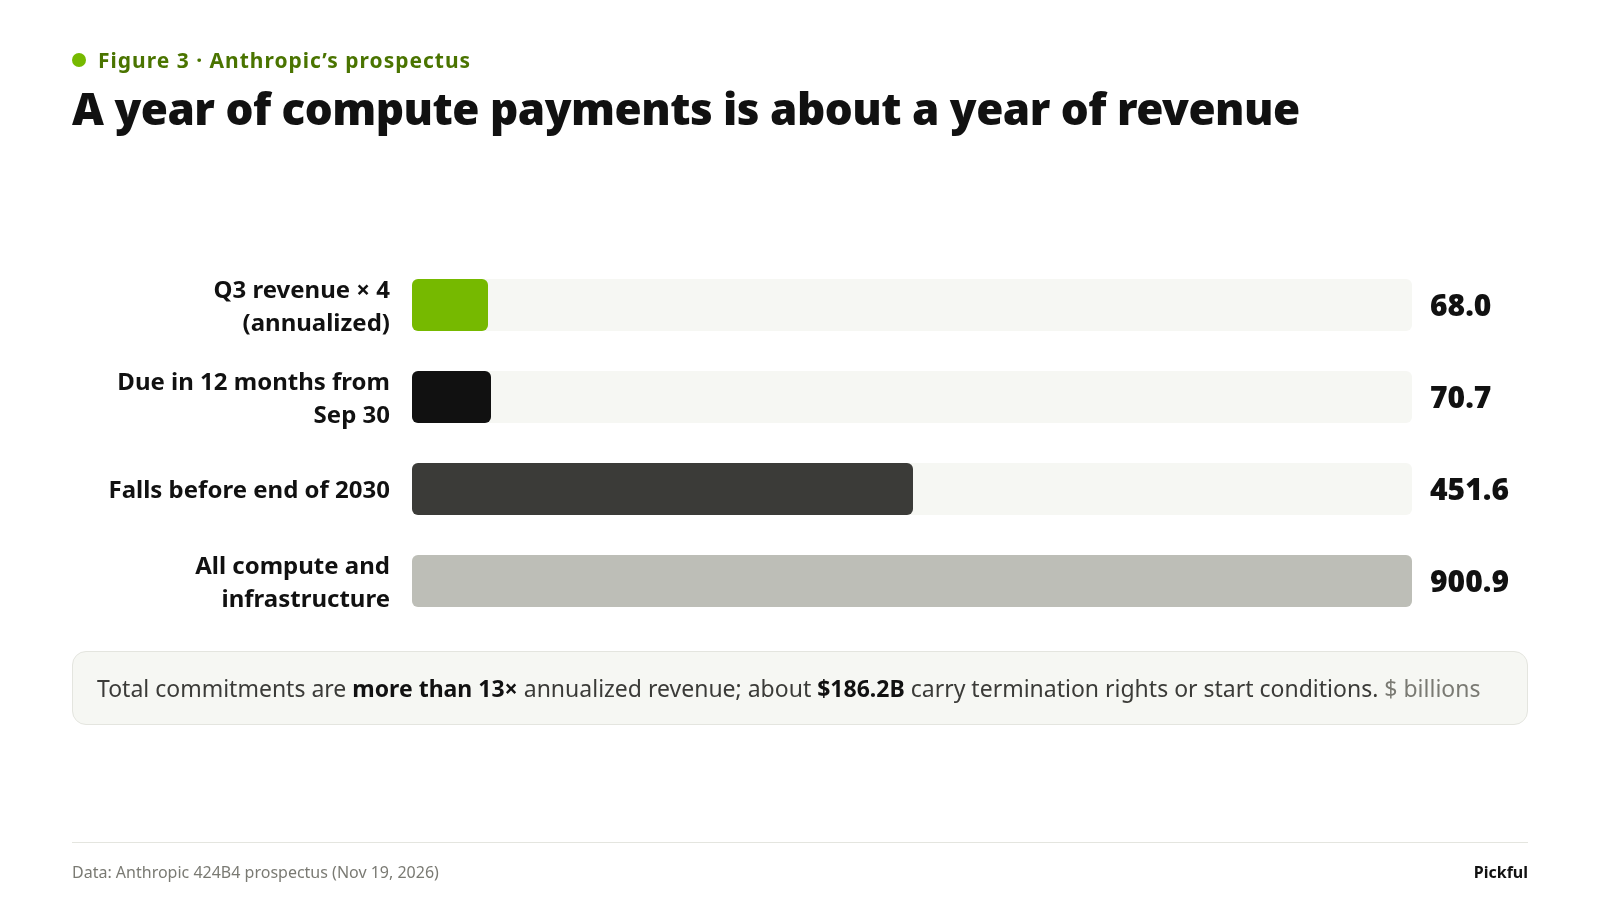
図3:計算資源への1年分の支払いは、売上高1年分にほぼ相当する
目論見書に記載された主な契約は次のとおりです。
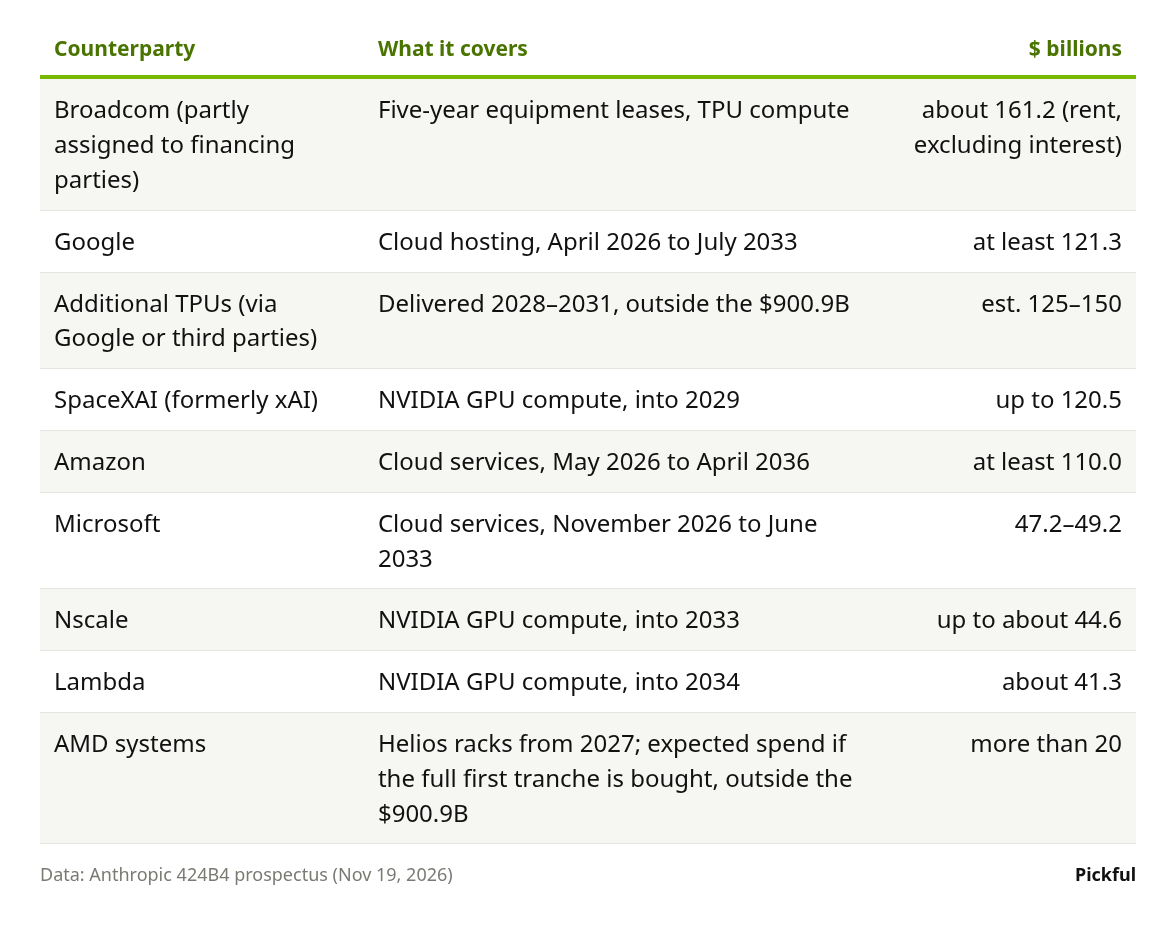
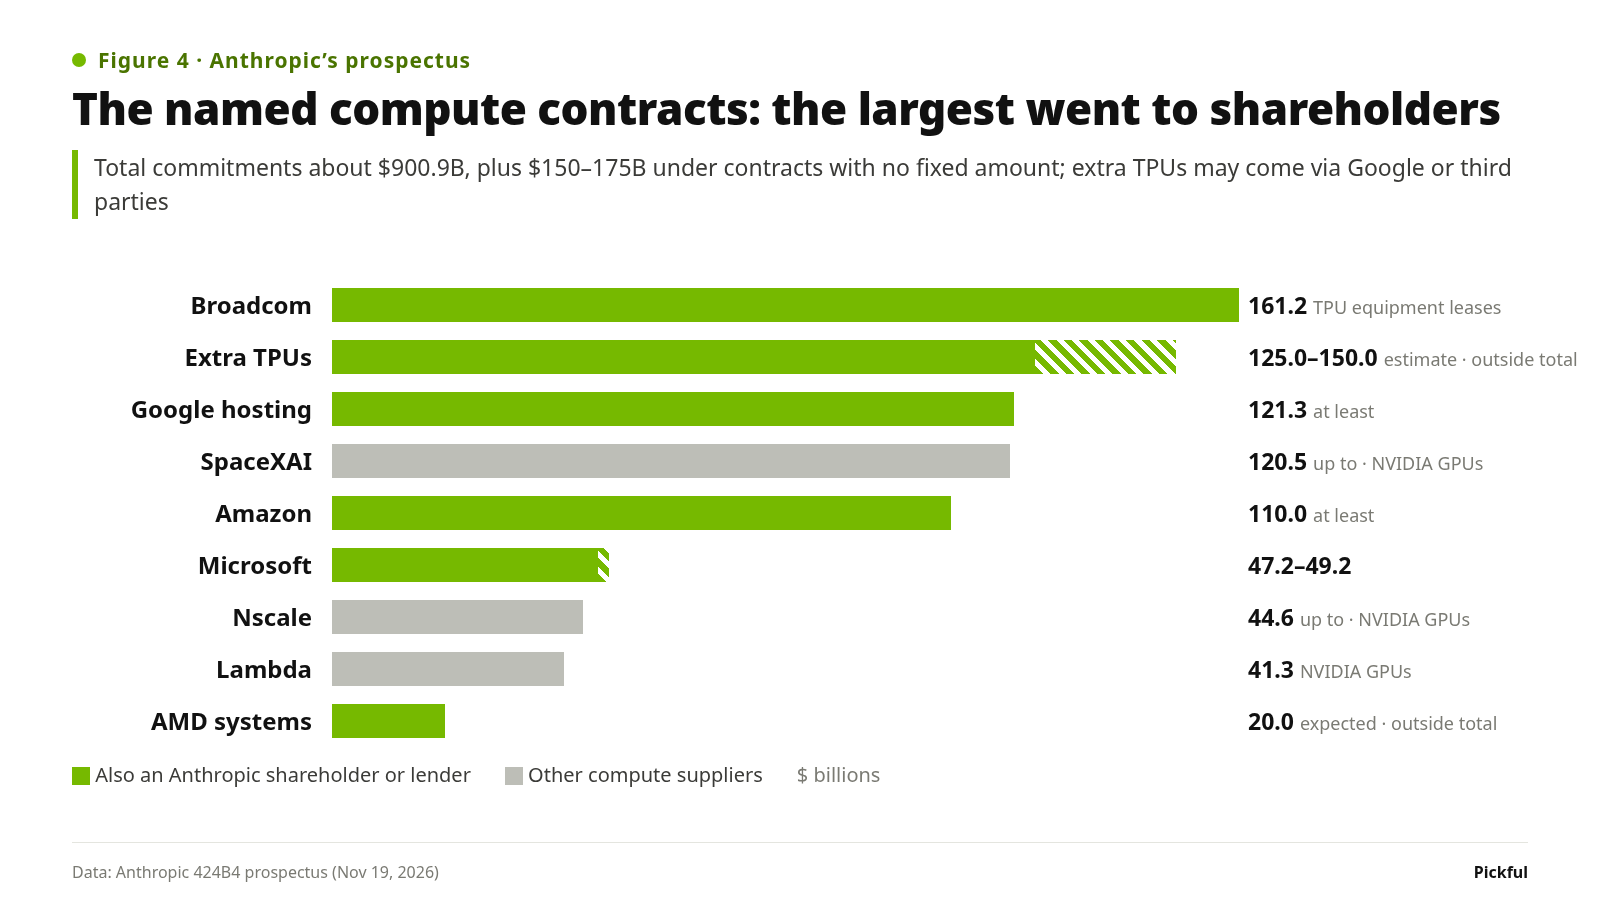
図4:記載された計算資源契約:最大規模の契約相手は株主でもある
この表で立ち止まって考えるべき点は2つあります。
まず、最大の取引相手はAnthropicの競合企業でもあります。GoogleにはGeminiがあり、MicrosoftはOpenAIと結びついており、SpaceXAIはGrokを開発するxAIです。目論見書のリスク欄にも、こう記されています。これらのクラウド事業者や半導体パートナーの一部は、「当社に資本または信用支援を提供し、インフラ供給業者としてサービスを提供すると同時に、当社と競合するAIモデルやサービスを開発・提供している」。これにより、計算資源へのアクセス、そのコスト、処理負荷の優先順位に影響する利益相反が生じる可能性があります。
次に、見た目ほど確実ではない契約もあります。約1,862億ドルの支払い約束には、契約相手が資金、施設、承認を確保できるかどうかなど、契約開始前に行使できる解約権や条件が付いています。最も分かりやすい例はLambdaです。8月に締結された約349億ドルの契約は、合意した期日までにLambdaが施設のリースを確保できなかったため、現在はどちらの当事者も解約できます。目論見書の時点では、いずれの側も解約通知を送っていませんでした。
同じ企業が担う3つの役割:株主、貸し手、サプライヤー
資本の側も並べてみると、循環の構図がはっきりします。
株主として。260億ドルの私募増資は全額、サプライヤーが引き受けました。IPO後、Googleは約17億7,000万株、Amazonは約19億4,000万株を保有しています。目論見書の発行済み株式数を使うと、それぞれ約13.4%、14.6%に当たります。Amazonは、手形が転換されると、さらに約15億5,000万株を取得することになります。両社が保有するのは議決権のないクラスN株で、配当請求権と清算時の権利はありますが、議決権はありません。
貸し手として。9月末時点で、Anthropicには未実行の転換社債枠が770億ドルありました。内訳はGoogleが200億ドル(私募増資の完了後に100億ドルへ減額)、Amazonが150億ドル、Broadcomが420億ドルです。その大半は新株で決済できるか、保有者の選択で転換でき、価格はIPO後の株価に連動します。条件は契約ごとに異なり、現金での返済を認めるケースもあります。
サプライヤーとして。上の契約一覧では、金額の大きい項目は、これらと同じ企業との契約です。
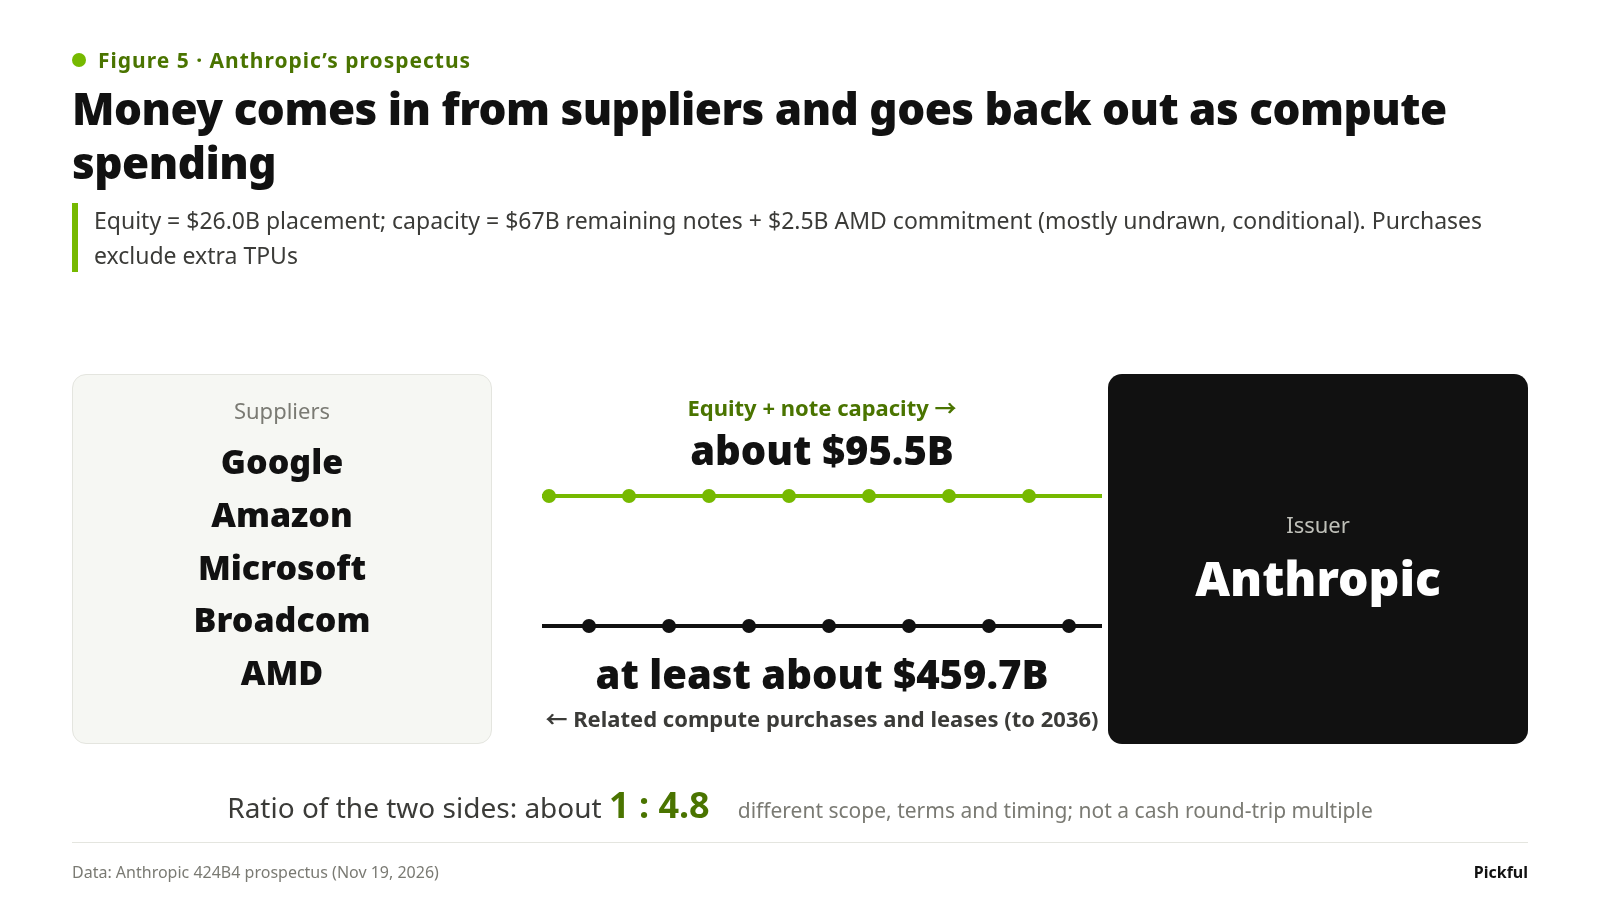
図5:サプライヤーから資金が入り、計算資源への支出として出ていく
最も直接的な例はAMDです。7月に締結したハードウェア供給契約で、AMDはAnthropic株を最大50億ドル分購入することを約束しました。ただし、一度に全額を購入するのではありません。AMDのGPUが納入・導入のマイルストーンに達するたびに、Anthropicは資金を引き出せます。今回の私募増資でAMDが25億ドルを出資したことで、その約束の半分は消化されました。残りの25億ドルは、マイルストーンに基づく金額が、すでに支払われた25億ドルを超えた場合にのみ利用可能になります。この上限の範囲内で、AnthropicがAMD製チップを多く導入するほど、AMD株の購入に充てられる資金も増えます。
Broadcomも同じ仕組みです。目論見書によると、必要に応じて420億ドルの社債枠をTPU機器リースの四半期賃料の一部に充てることができ、その機器の貸し手はBroadcomおよびその融資関係者です。社債の利率は年9%で、保有者は30日間の売買高加重平均価格(VWAP)の90%で転換できます。一定の売上条件を満たさない場合、利率は13%に上がり、転換価格は85%に下がります。
両者を大まかに比較してみましょう。260億ドルの私募増資に、残る社債枠670億ドルとAMDの残りの株式購入約束25億ドルを加えると、約955億ドルになります。Google、Amazon、Microsoft、Broadcom、AMDにひもづく契約上のAnthropicの購入額とリース料は、追加のTPU分を除いても少なくとも約4,597億ドルです。比率は約1対4.8です。
この比率は「サプライヤーが出した1ドルが4.8ドルになって戻ってくる」という意味ではありません。955億ドルの大半は、まだ引き出されていない条件付きの融資枠です。4,597億ドルには、固定の支払い約束、利息を含まない賃料、AMDの予想支出が混在し、2036年まで続きます。また、その一部はサプライヤー自身ではなく、融資関係者に支払われます。この数字が示すのは、関係の深さです。これらの企業の今後10年間の売上の一部は、Anthropicの成長継続に左右され、その一方で、各社はAnthropicの株式と資金調達余力の大きな部分を握っています。
IPO後、株価が計算資源の資金調達に影響し始める
私の見方では、IPOがAI業界にもたらす変化のうち、最も重要なのはこれです。
Anthropicが未上場だった間、こうした株式と計算資源を交換する取り決めは、資金調達ラウンドごとの評価額を基準に価格が決まり、数か月ごとに変わっていました。IPO後は、その大部分が市場価格に直接連動します。
AMDによる追加の株式購入価格は、各決済前30取引日のVWAPを基準に決まります。
Amazonの2026年の150億ドルの融資枠は、該当する計算能力のマイルストーン達成日における30日間のVWAPで転換されます。
Broadcomの社債は、30日間のVWAPの90%(または85%)で転換されます。
Amazonの以前の社債のうち、まだ転換されていない分は、各四半期末に、固定価格、IPO価格、10日間のVWAPのうち最も低い価格で転換されます。固定価格は2~5ドルなので、これらについては株価がほとんど影響しません。
これにより、以前は存在しなかった連鎖が生まれます。市場価格を使う取り決めでは、ANT株の株価が高ければ、同額の計算資源の資金調達に必要な新株は少なくて済みます。株価が下がれば、より多くの株式が必要になり、既存株主の希薄化が進み、この方法で計算資源の費用を払い続ける余地も小さくなります。
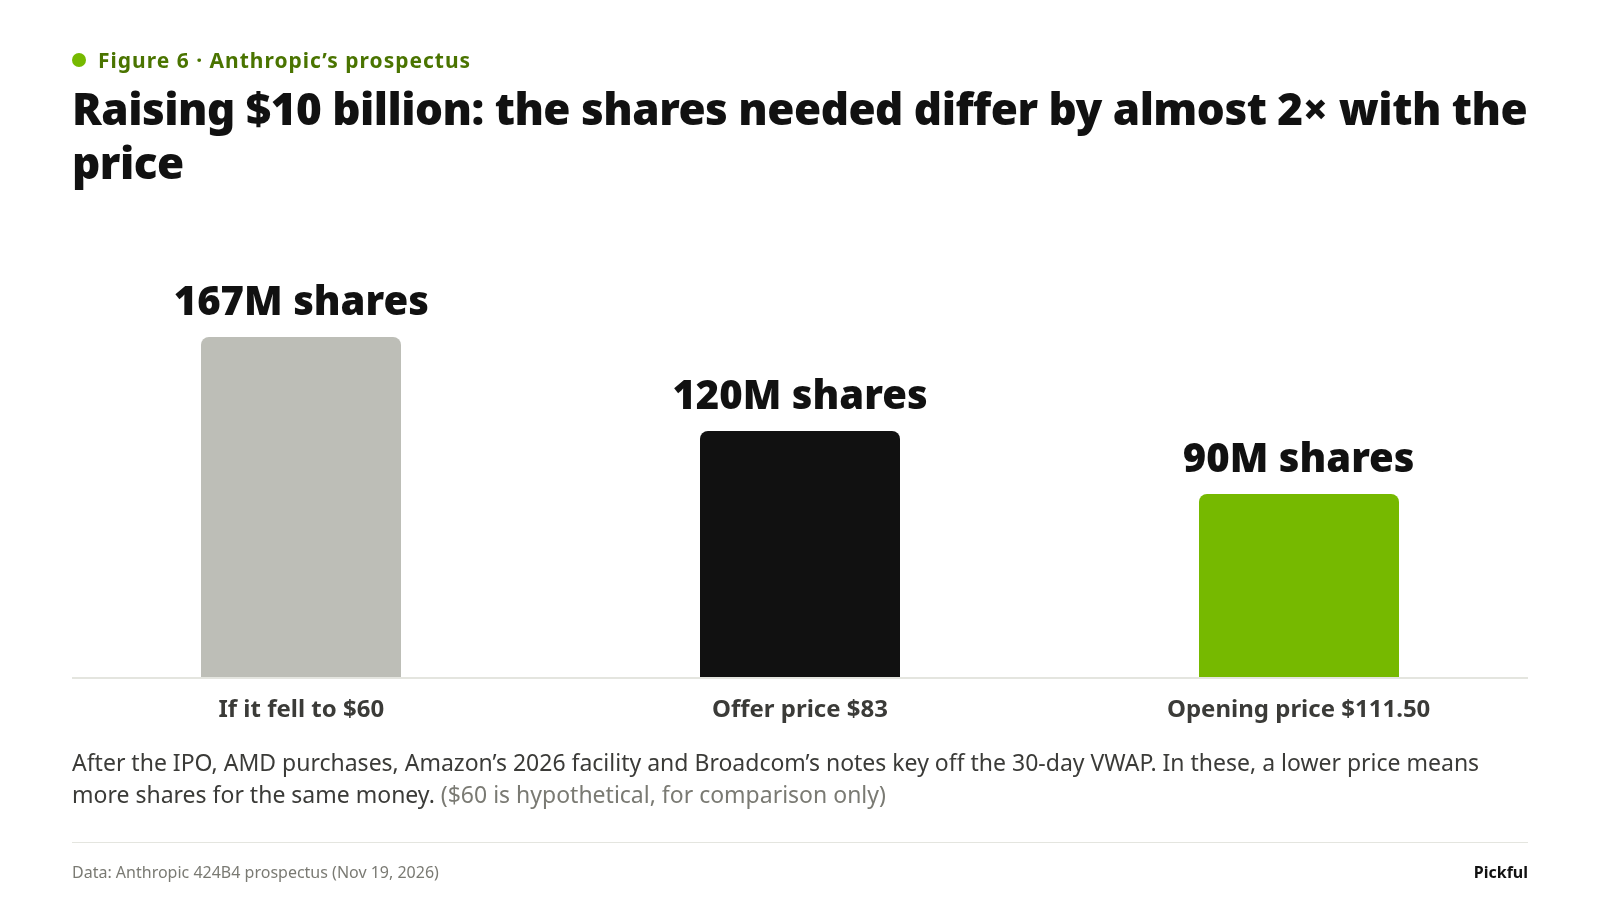
図6:100億ドルを調達する場合、株価によって必要な株数は約2倍違う
もちろん、Anthropicにはほかの資金源もあります。9月末時点で現金および短期投資が1,318億ドル、営業キャッシュフローはプラスで、150億ドルのリボルビング信用枠もあります。しかし、サプライヤーによる資金調達も大きな規模です。NVIDIA、Broadcom、AMD、TSMCの業績予測は、これまでクラウド事業者の設備投資を起点にしていました。今後はANTの株価も考慮に入れる必要があります。
目論見書が示す優れた製品の姿と、それを優れたまま保つもの
冒頭の直感に戻りましょう。Claudeは非常に優れており、成長の余地も大きい。目論見書の3つの数字が、それを裏づけています。
顧客は単に増えているだけでなく、利用を深めています。第3四半期には、年間10万ドル超を支払う顧客の半数以上が、APIプラットフォームと少なくとも1つの自社アプリ(Claude Code、Claude Coworkなど)の両方を利用していました。前年末の約30%から上昇しています。
売上の分散も進んでいます。上位5社以外からの売上比率は、第1四半期の約64%から第3四半期には約79%に上昇しました。
効率も改善しています。第3四半期の売上高は前年同期比1,127%増加した一方、計算資源費用は382%増加しました。
一つの数字が、強さと脆さの両方を示しています。第3四半期の売上高の80%超は、過去6か月以内にリリースされたモデルのバージョンによるものでした。売上は、より高性能なモデルを継続的にリリースできるかに大きく依存しています。Claudeが先行している間は、売上は急速に伸びます。どこかの世代で後れを取れば、まずここに成長鈍化が表れるでしょう。この数字からは、顧客がどれほど早く別のプロバイダーに乗り換えるかは分かりません。それを知るには、今後の四半期の顧客維持データを待つ必要があります。
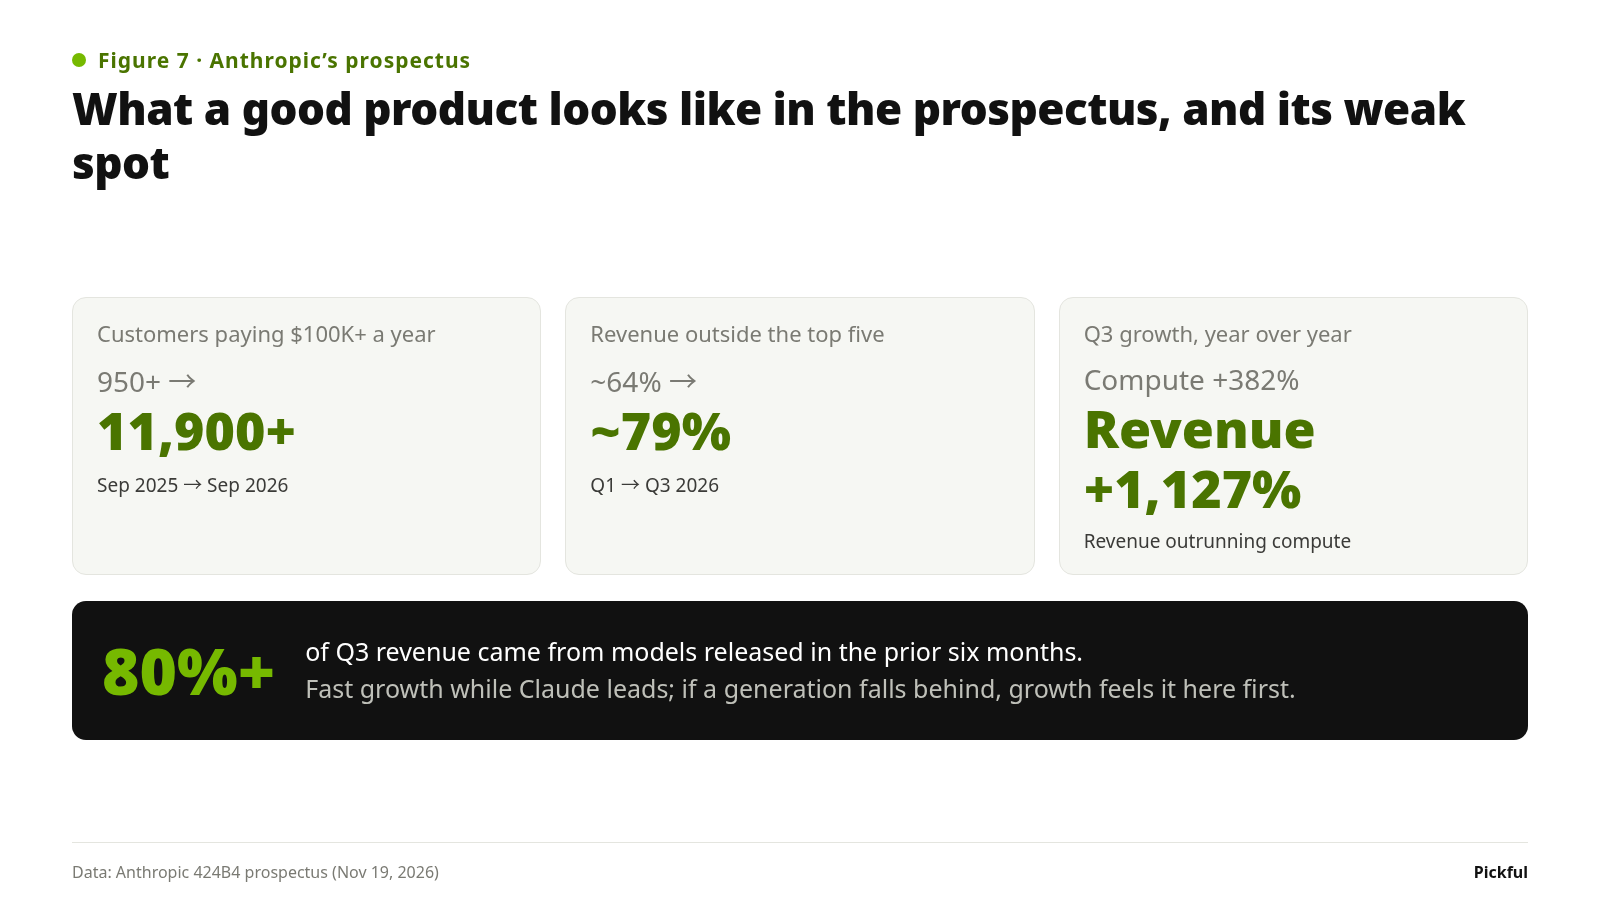
図7:目論見書が示す優れた製品の姿と、その弱点
もう一つ注目すべきなのは、短期の計算資源です。第3四半期、Anthropicの計算資源費用のうち50億ドルは短期契約によるもので、複数年契約よりはるかに高コストです。そのため、調整後営業利益率は第2四半期の19%から15%に低下しました。寄付マッチング制度による約20億ドルの非現金費用も加わり、GAAPベースの営業損益は前四半期の9億7,400万ドルの黒字から、5億6,700万ドルの赤字に転じました。長期契約は通常、12~18か月前に締結されます。需要が契約分を上回ると、その不足分を割高な価格で補うことになります。目論見書は、短期の計算資源利用が当面増え続けると見込んでいます。
四半期ごとに注目すべき4つの数字
上場企業になれば、Anthropicは四半期ごとに報告を行います。最先端モデルを開発する企業の財務を、外部の人々が四半期ごとに追えるようになるのは初めてです。OpenAIの評価額、AIによるSaaS企業の代替リスク、半導体メーカーの受注見通しも、すべてAnthropicを基準に測られることになります。
追う数字を4つに絞るなら、次のとおりです。
売上高に占める計算資源費用の割合。最初の9か月間は57%で、計算資源の全体的な負担を示します。モデルの効率、売上成長、新しい計算能力の稼働時期によって変わるため、成長率と合わせて見る必要があります。
短期の計算資源への支出。第3四半期は50億ドルでした。この金額が大きいほど、需要や研究での利用が長期契約の計算能力をどれだけ上回っているか、そして利益率への圧力がどれほど大きいかを示します。
最新モデルが占める売上比率。現在は80%超で、売上が新モデルの継続的なリリースにどれほど依存しているかを示します。
サプライヤー融資枠の利用と転換。Broadcom、Amazon、Googleの社債枠とAMDの株式購入約束のうち、どれだけが実行され、実際に何株が発行され、未転換の債務がどれだけ残っているか。実行額が増えるほど、計算資源はサプライヤーの資金に依存することになります。
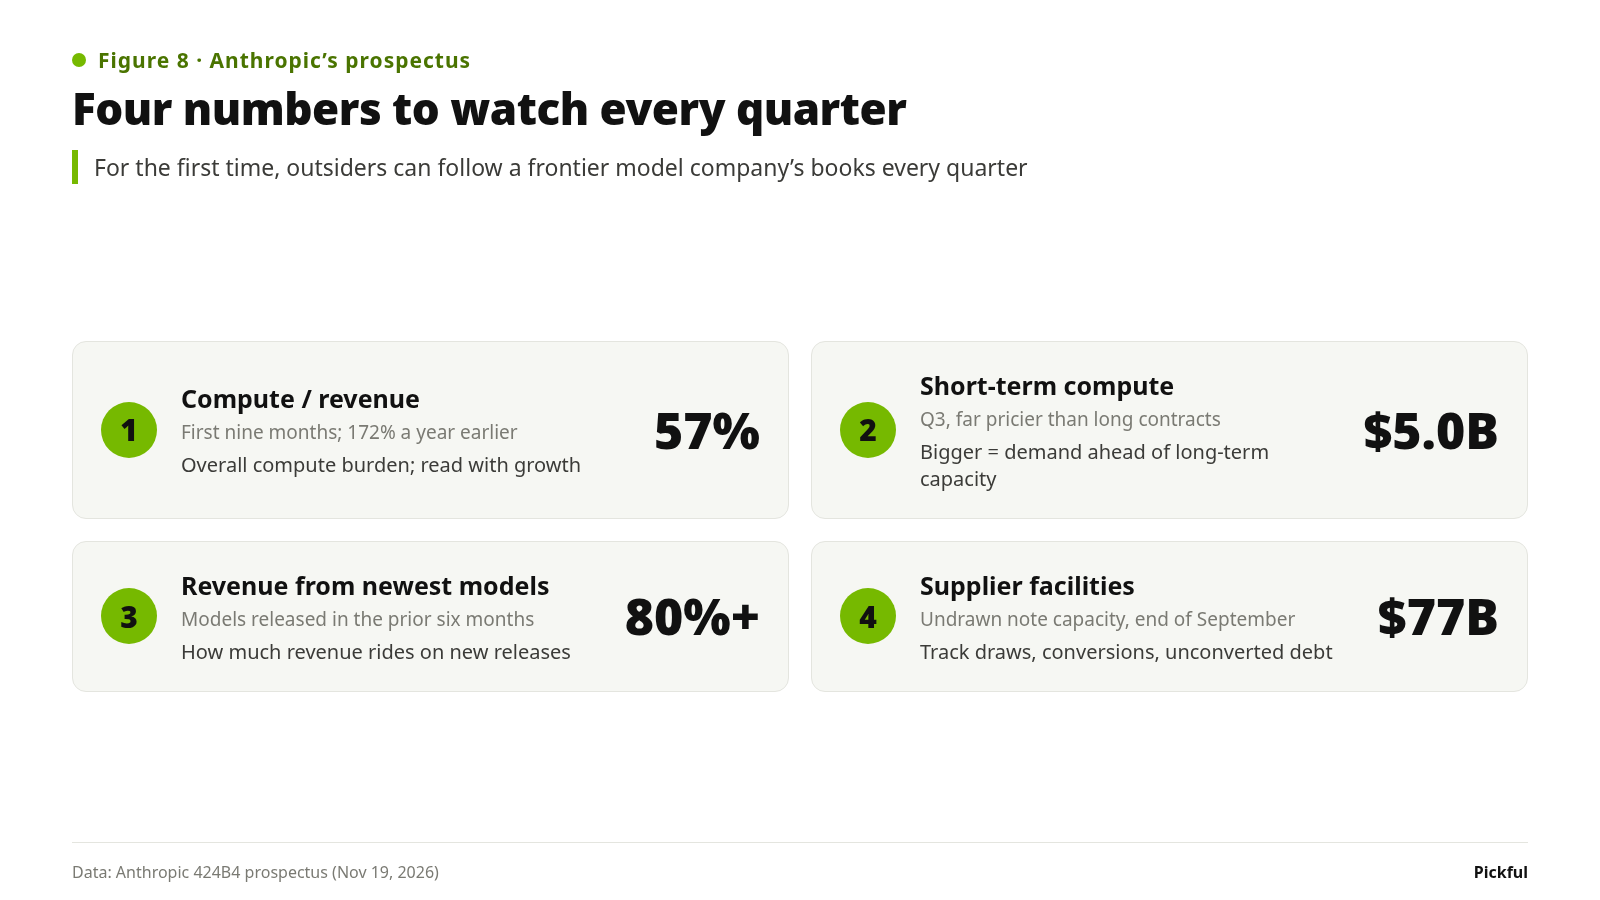
図8:四半期ごとに注目すべき4つの数字
Claudeという製品が売上の成長速度を決め、サプライヤーの資金が構築できる計算能力を決め、ANTの株価がその資金のコストに影響します。この3つは密接に結びついており、どれが最初に緩むのかは、毎四半期の報告で明らかになるでしょう。
この4つの数字のうち、どれが最初に崩れると思いますか?
出典
Anthropicの424B4目論見書(2026年11月19日):売上高、損益計算書、キャッシュフロー、純売上維持率の定義、9,009億ドルの支払い約束と個別契約、転換社債枠と転換条件、AMDとの契約、AmazonとGoogleの保有株、顧客および売上の集中度、短期の計算資源、現金および信用枠。
Anthropicの価格設定に関するフリー・ライティング目論見書(2026年11月19日):募集価格83ドル、9億8,000万株、813億4,000万ドル、260億ドルの私募増資(3億1,325万3,007株)。
価格帯70~78ドル、「史上最大のIPO」、初値111.50ドル:CNBC、CNN、StockTitan、Fortuneによる当日報道。
持分比率は、目論見書に記載されたIPO後の発行済み株式数(クラスA株75億8,300万株とクラスN株56億3,700万株、引受会社の追加購入オプション行使前)を使った独自計算です。発行済み株式に対する経済的持分であり、議決権や完全希薄化後の比率ではありません。
1対4.8の比率は独自に合算したものです。購入側:Googleのホスティング費用1,213億ドル+Amazonの1,100億ドル+Microsoftの472億ドル(下限)+Broadcomの賃料1,612億ドル+AMDの200億ドル(予想、下限)。資本側:私募増資260億ドル+残る社債枠670億ドル+AMDの残りの株式購入約束25億ドル。両者は対象範囲、条件、時期が異なります。