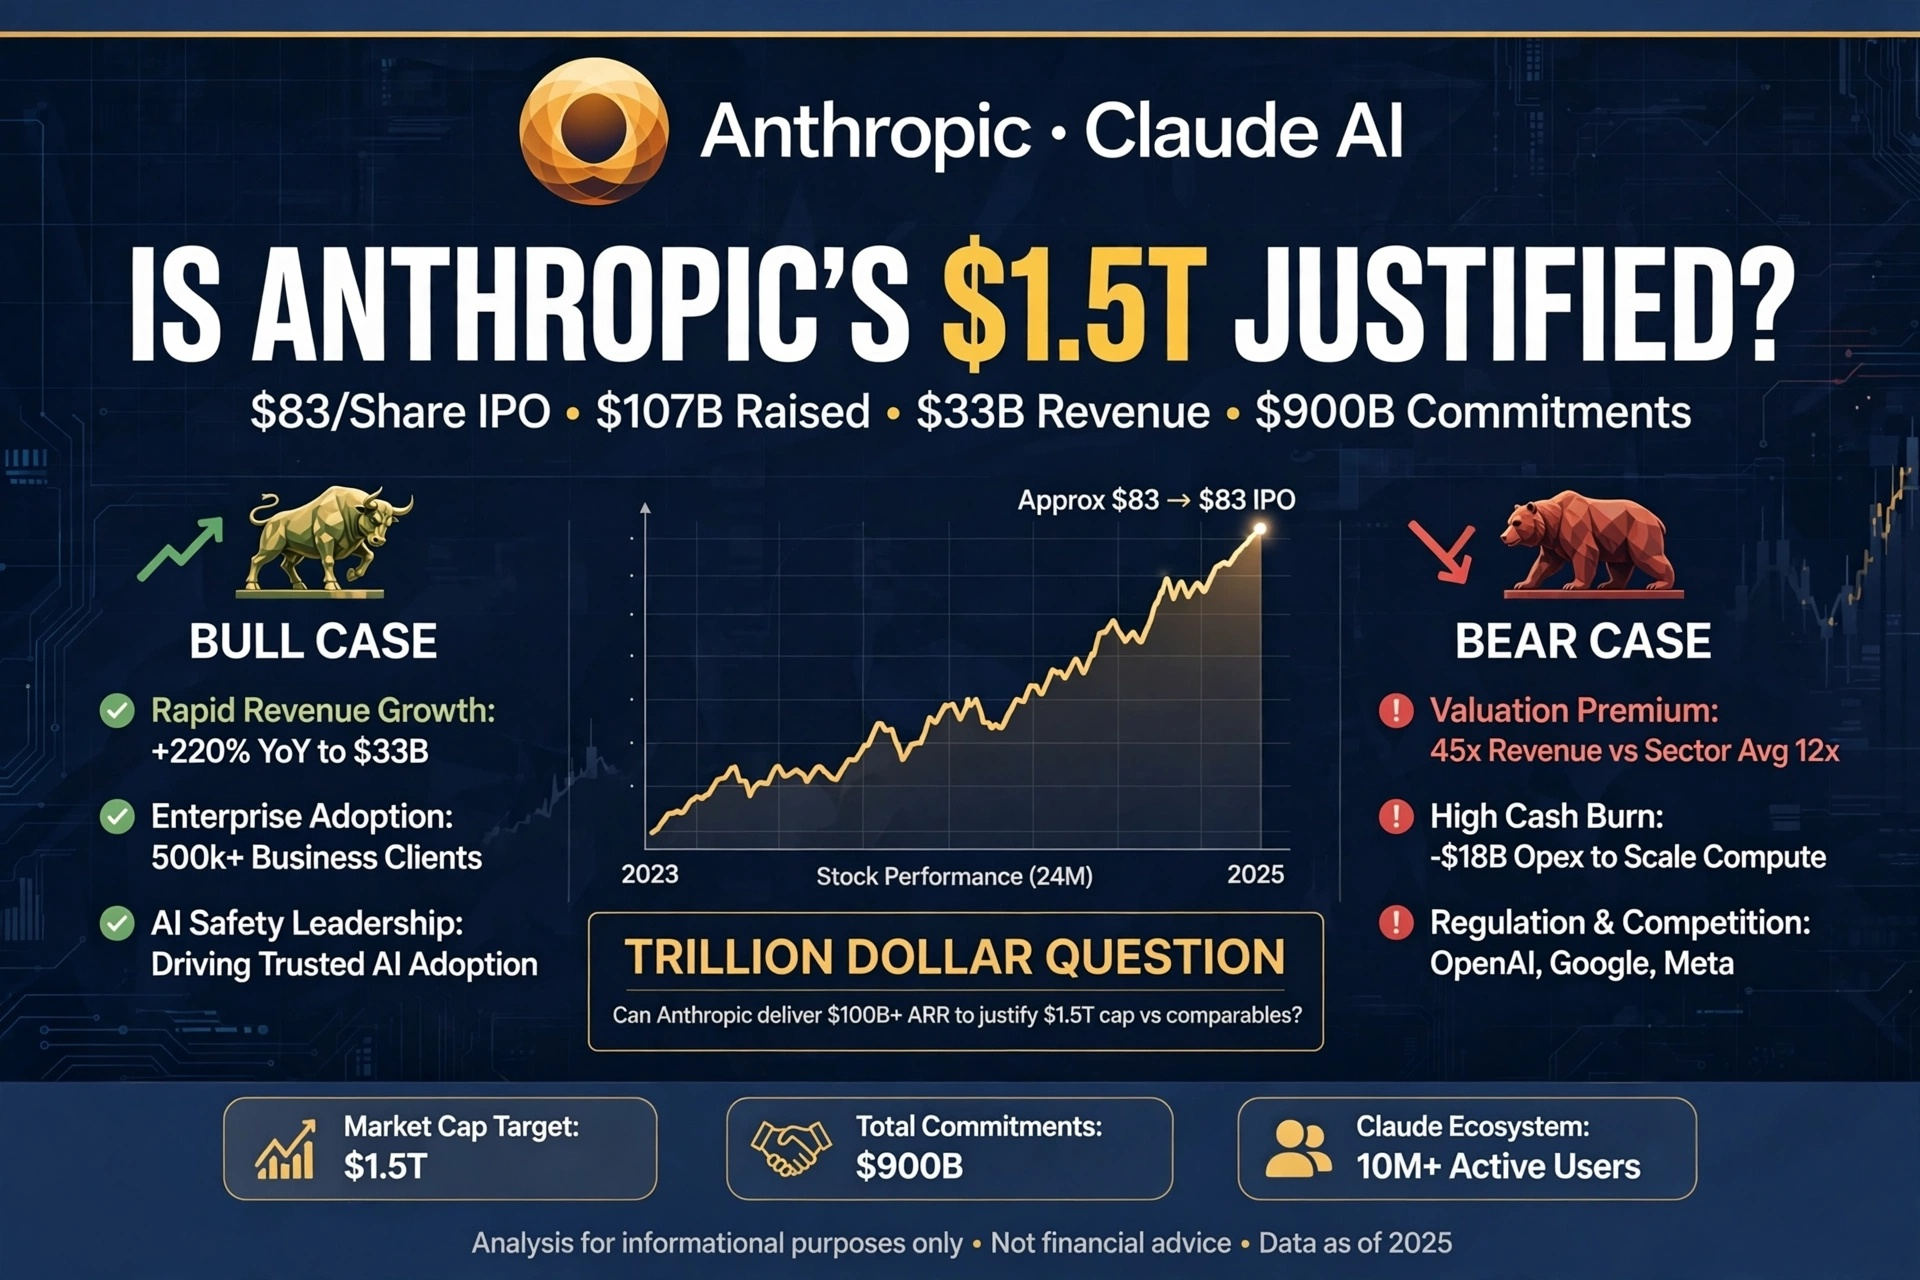
🤖 アンソロピックの時価総額1.5兆ドルは正当化できる?
1株83ドル。調達額1,073億ドル。史上最大のIPO!
天才的な賭けか、それともドットコムバブル再来か?
📅 IPO価格決定:2026年11月18日、1株83ドル — 価格レンジ70〜78ドルを上回る!
📅 取引開始:11月19日、ナスダック:$ANT!
💰 調達額:合計1,073億ドル — うち260億ドルは私募!
💰 評価額:約1.5兆ドル(完全希薄化後)!
📈 需要:応募倍率6〜10倍!
🏢 創業からわずか5年!元OpenAIメンバーが設立!
強気シナリオ — 正当化できる!🟢
📈 売上が爆発的に増加:
💰 2026年1〜9月の売上高:332億4,000万ドル、前年の25億5,000万ドルから1,200%増!
💰 ARR:10月31日時点で810億ドル!(一部報道では第3四半期に670億〜680億ドル)
💰 顧客数:年間10万ドル以上を支払う顧客が11,900社超!
📊 投資銀行の予測:2028年までに売上高2700億〜2800億ドル!
📊 Anthropicの目標:年末までにARR 1000億ドル!
📊 株価倍率は割安に見える:
💡 企業価値1.5兆ドルなら、来年の売上高のわずか8.5倍!
💡 MicrosoftやAlphabetと同水準!PalantirやCloudflareのような倍率ではない!
🗣️ New Streetのピエール・フェラグ氏:買い、目標株価105ドル!「世代を代表する企業!」
🗣️ フェラグ氏:「非現実的なほど楽観的な予測は必要ない!」
🎯 市場規模:知識労働市場は36〜40兆ドル!IDC:2031年までにAIがもたらす影響は22.5兆ドル!
💰 収益化が始まっている:
✅ 調整後営業利益:2026年の最初の9か月で41億ドル!
✅ 大規模な事業拡大にもかかわらず、営業損失は縮小中!
🏦 出資者:Nvidia+Microsoft+Alphabet+AMD+Broadcomが260億ドルの資金調達に参加!
🏦 IPO後の保有比率はAmazonが約15%、Googleが約14%!
弱気派の見方 — 割高すぎる! 🔴
⚠️ NYU教授アスワス・ダモダラン — 「バリュエーションの権威」:
📉 彼の評価額:1.475兆ドル — IPO価格の1.5兆ドルを下回る!
📉 必要条件:営業利益率30%超+爆発的成長+リスク低下!
📉 必要条件:2036年までに売上高約1兆ドル!
📉 必要条件:新たな売上高3ドルごとに1ドルを再投資!
💬 ダモダラン:「Anthropic自身でさえ、利益が出たとは思っていないのでは!」
💬 「最大のビジネスになっても、投資家を失望させる可能性がある!」
📉 彼の評価レンジ:0ドル(無価値)〜4.04兆ドル(強気)— 不確実性は極めて大きい!
⚠️ 9000億ドルの問題:
💸 将来のコミットメント:約9000億ドル!(コンピューティング契約だけで4000億ドル超!)
💸 フリーキャッシュフロー:依然として大幅なマイナス!
⚠️ グロスとネット:Anthropicは売上高をグロスで報告!OpenAIはネット方式に変更(700億ドル → 500億ドル)!
⚠️ ARRはドットコム時代の指標?ダモダランは1990年代の熱狂と比較!
⚠️ 競争:OpenAI+Google+オープンソースがシェアを奪う!
⚠️ その他のモデル:
📉 逆DCFモデル:適正価値1.12兆ドル — IPO価格を3800億ドル下回る!
📉 1.5兆ドルを正当化するには:2030年までに売上高を年率59.7%で複利成長させ、3630億ドルにする必要!
📉 価値の57%は2035年以降のキャッシュフローに依存!
📉 成長が鈍化すれば:価値は4140億ドルまで急落!
📉 批判派モデル:妥当な価値は30倍の倍率で約2240億ドルにすぎない!
結論 — 評価は真っ二つ!
🟢 強気派:売上高の8.5倍=Microsoft並みの倍率で、成長率は1,200%=割安!
🔴 弱気派:9000億ドルのコミットメント+実質的な利益なし+30%の利益率が必要=バブル!
🟡 真実:1.5兆ドルを正当化するには、10年間ずっと完璧な実行が必要!
最大の問い:
$ANTは83ドルで世代を代表する買いの好機か、それともAIバブルの頂点か?
あなたの判断は? 👇
買い — 次のMicrosoft、105ドル超へ 🟢
保有 — 決算で実績が確認されるまで待つ 🟡
売り — ドットコム2.0、バブル崩壊 🔴
#IsAnthropic’s$1.5TMarketCapJustified?