$BABAの決算を分析しましょう。数字も重要ですが、事業構造はそれ以上に重要です。
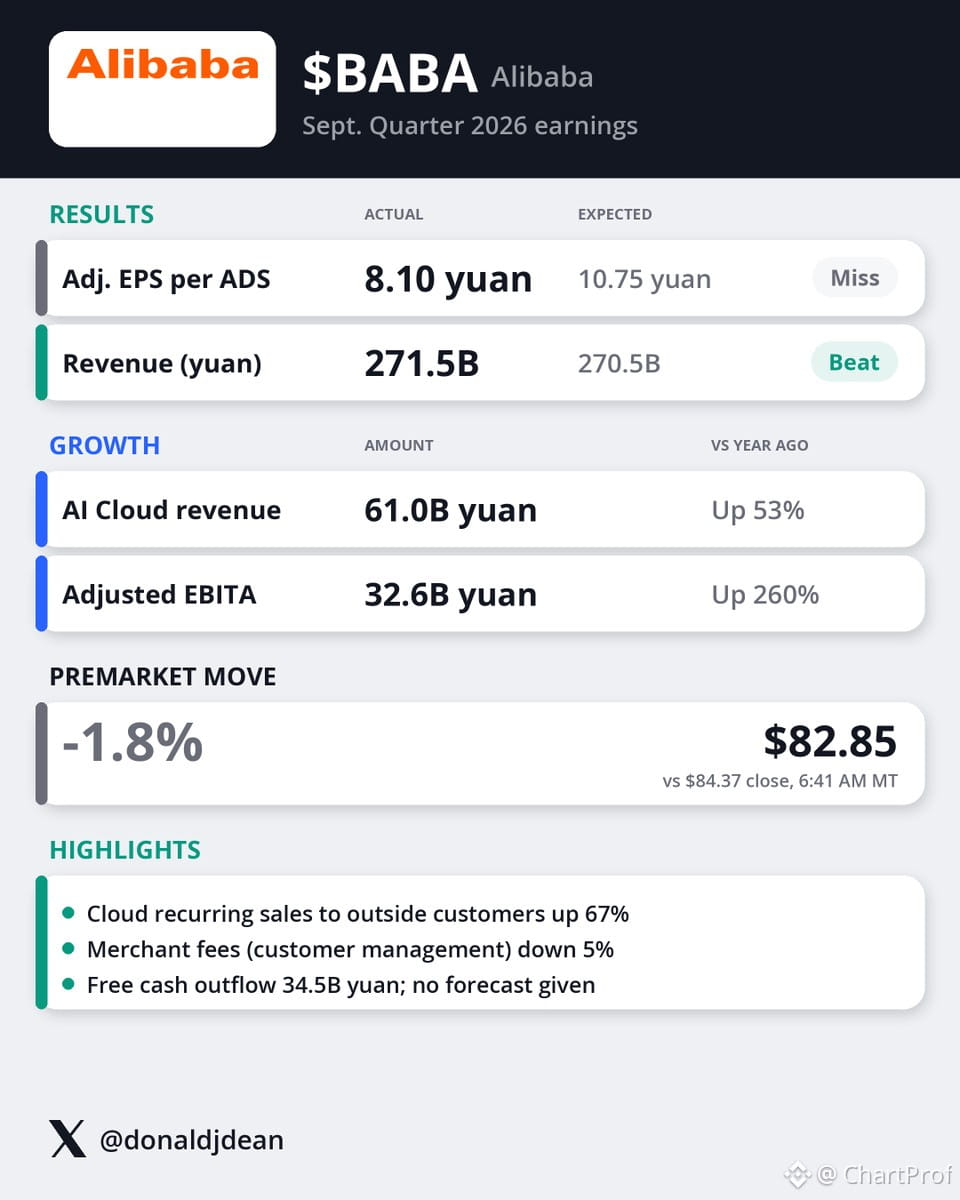
売上高は2,715億元で、予想の2,705億元を上回りました。予想超えではありますが、大幅な上振れではありません。本当の注目点は内訳です。AIクラウドの売上高は53%増の610億元に急増しました。これは単なる上乗せ成長ではなく、構造的な加速です。外部顧客向けのクラウド継続売上は67%増。事業のギアが切り替わるときに見たいのは、まさにこうした動きです。売上高全体の一時的な伸びではなく、利益率が高く、顧客が定着しやすい売上が積み上がっているのです。
一方、予想を下回ったのは、調整後EPSが8.10元と、予想の10.75元に届かなかった点です。これは大きな差です。なぜでしょうか?AIへの多額の投資が続く一方、見通しは示されていません。つまり、インフラに積極的に投資しているものの、投資回収の時期が不透明なため、業績見通しを示していないということです。短期トレーダーにとっては警戒要因ですが、AIクラウドの成長シナリオを信じる長期投資家にとっては、買い増しの好機となる可能性があります。
寄り付き前の株価は83ドルで、1.8%下落。市場はEPSの未達と設備投資による資金流出への不透明感を織り込んでいます。ただ、ここから得られる重要な教訓があります。クラウド売上高がこれほど急速に伸び、継続売上が積み上がっているとき、あなたが見ているのは、将来の価値が再評価されつつある事業です。問うべきなのは、投資をしているかどうかではありません。その投資が、持続的な利益率の拡大につながるかどうかです。
投資シナリオ:$BABAが82〜83ドルのサポートを維持し、来四半期もクラウド関連の指標が堅調なら、構造的な再蓄積ゾーンとなる可能性があります。シナリオが崩れる条件:収益性に関する見通しに改善がないまま、80ドルを割り込むこと。注目すべきはクラウド売上高の推移です。見出しになっているEPSの未達ではなく、それこそが本当のシグナルです。
売上高は2,715億元で、予想の2,705億元を上回りました。予想超えではありますが、大幅な上振れではありません。本当の注目点は内訳です。AIクラウドの売上高は53%増の610億元に急増しました。これは単なる上乗せ成長ではなく、構造的な加速です。外部顧客向けのクラウド継続売上は67%増。事業のギアが切り替わるときに見たいのは、まさにこうした動きです。売上高全体の一時的な伸びではなく、利益率が高く、顧客が定着しやすい売上が積み上がっているのです。
一方、予想を下回ったのは、調整後EPSが8.10元と、予想の10.75元に届かなかった点です。これは大きな差です。なぜでしょうか?AIへの多額の投資が続く一方、見通しは示されていません。つまり、インフラに積極的に投資しているものの、投資回収の時期が不透明なため、業績見通しを示していないということです。短期トレーダーにとっては警戒要因ですが、AIクラウドの成長シナリオを信じる長期投資家にとっては、買い増しの好機となる可能性があります。
寄り付き前の株価は83ドルで、1.8%下落。市場はEPSの未達と設備投資による資金流出への不透明感を織り込んでいます。ただ、ここから得られる重要な教訓があります。クラウド売上高がこれほど急速に伸び、継続売上が積み上がっているとき、あなたが見ているのは、将来の価値が再評価されつつある事業です。問うべきなのは、投資をしているかどうかではありません。その投資が、持続的な利益率の拡大につながるかどうかです。
投資シナリオ:$BABAが82〜83ドルのサポートを維持し、来四半期もクラウド関連の指標が堅調なら、構造的な再蓄積ゾーンとなる可能性があります。シナリオが崩れる条件:収益性に関する見通しに改善がないまま、80ドルを割り込むこと。注目すべきはクラウド売上高の推移です。見出しになっているEPSの未達ではなく、それこそが本当のシグナルです。