

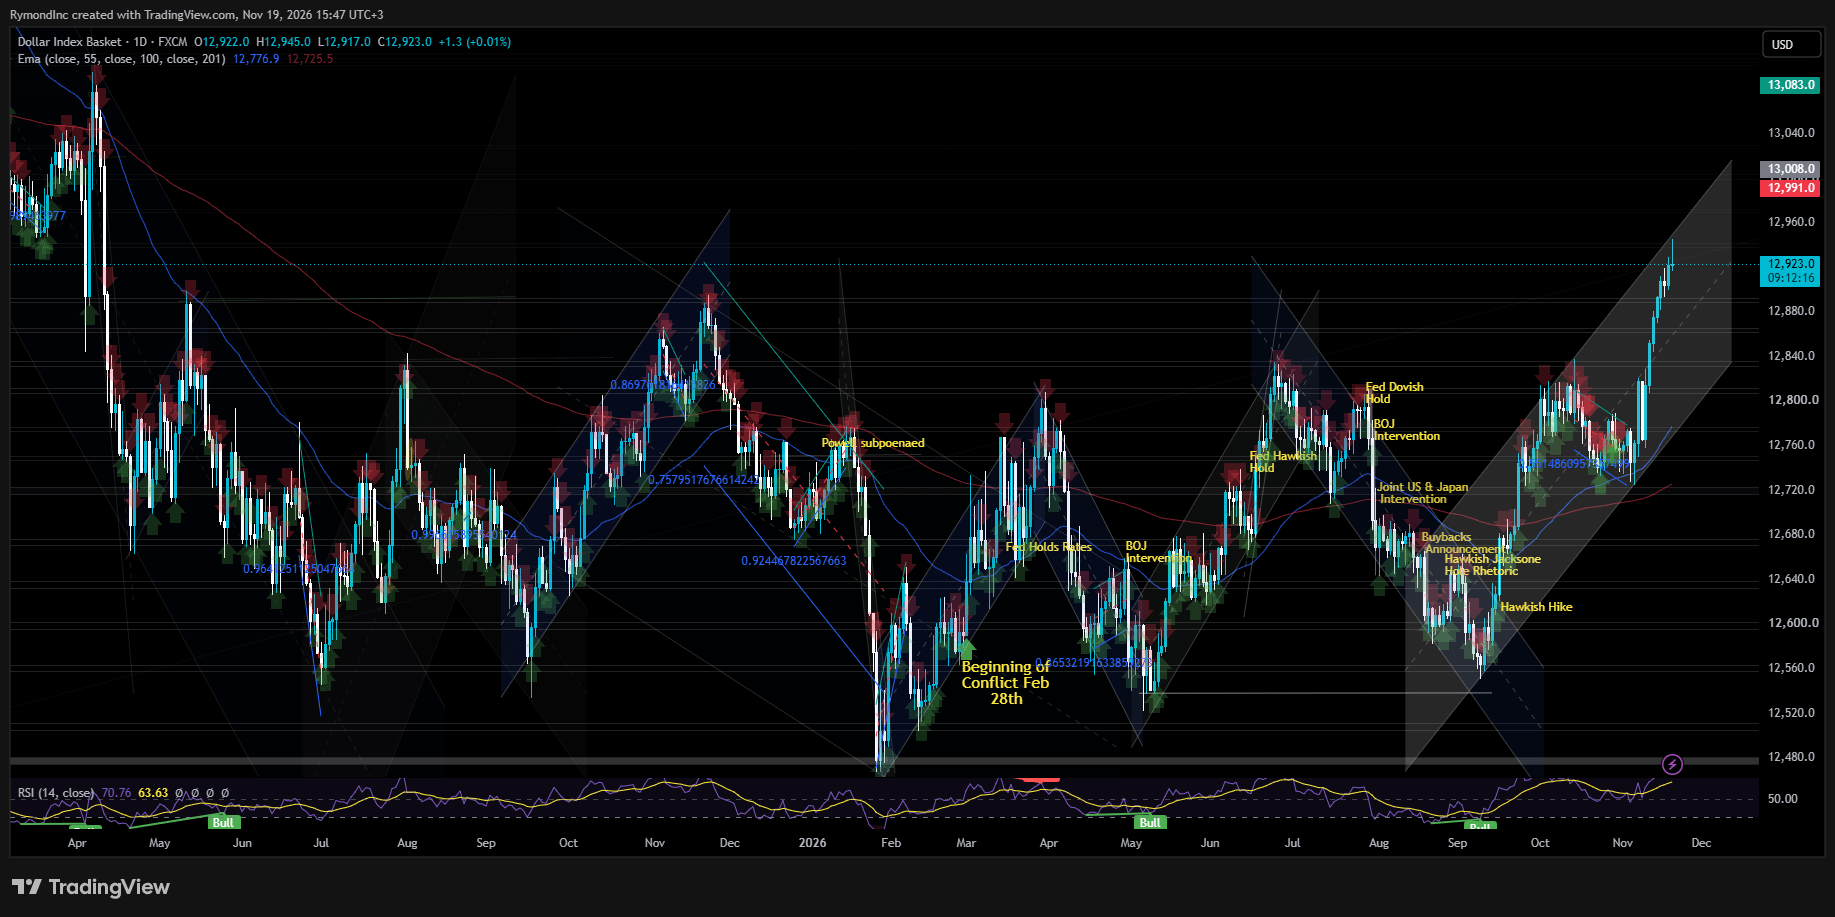
ドル指数は木曜日に103.6まで下落し、前日に得た上昇分の一部を失った。大きく動いたのは水曜日だ。指数は0.4%近く上昇し、2025年4月以来の高水準に達した。
少し視野を広げれば、今回の上昇は一日だけの動きが示す以上に底堅い。指数は4週連続で週末終値を切り上げ、その間に103.98の高値をつけ、約1.83%上昇した。9月から測ると、上昇率は約4.34%に達する。11月をプラスで終えれば、月間上昇は3カ月連続となる。
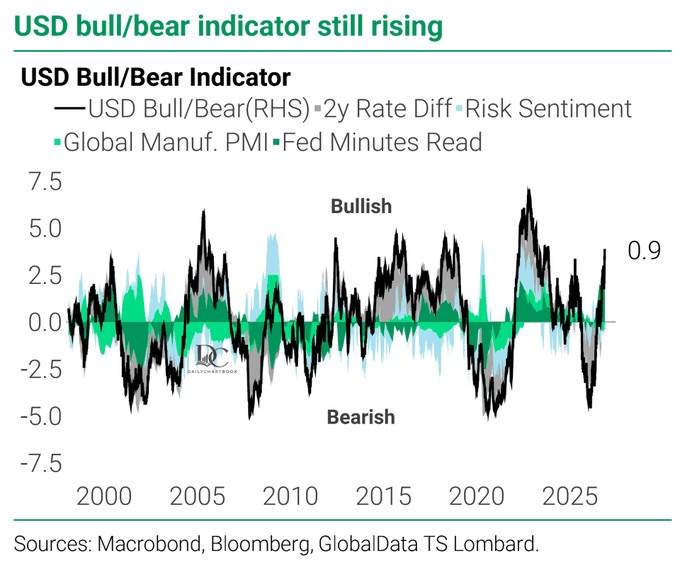
そして、市場心理もある。TSロンバードのドル強気・弱気指標は2023年以来の高水準にあり、なお上昇を続けている。
二つの要因が作用している。一つは、予想を上回り続けるハードデータで、ここ1カ月にわたりドルを押し上げてきた。もう一つは、FOMC参加者によるタカ派的な発言だ。この二つが相まって、来月の利上げが織り込まれた。
FRB議長のケビン・ウォーシュ氏は、先行きの見通しを一段と読みにくくした。氏はフォワードガイダンスを示すことを拒んでいるため、投資家はデータや、他の政策当局者が公の場で発する言葉を頼りに、FRBの次の一手を判断している。
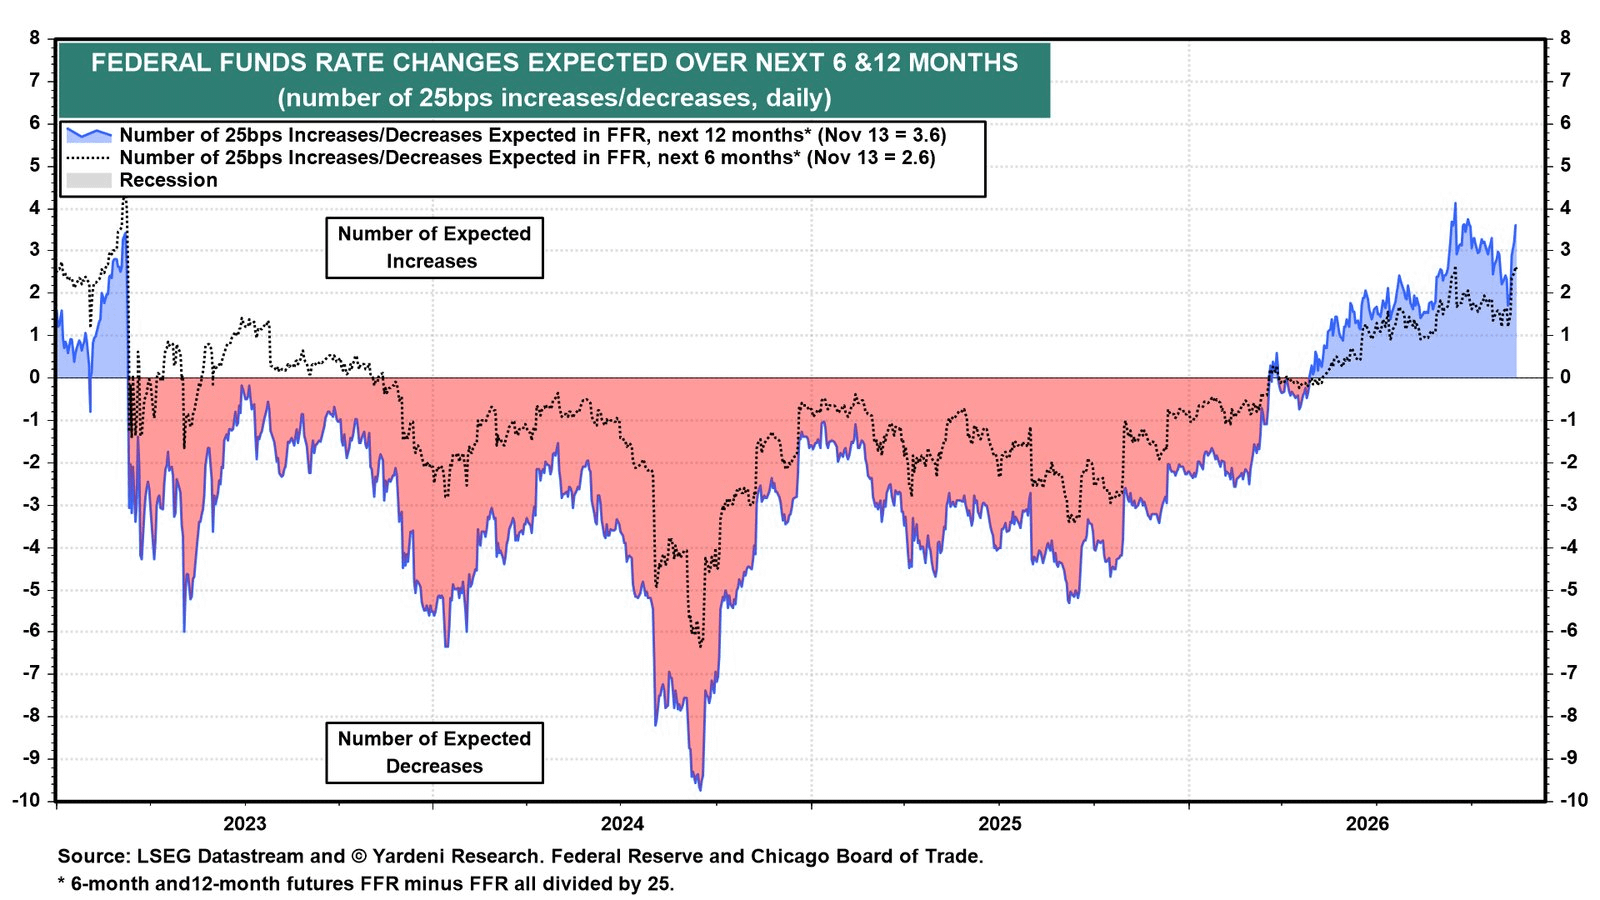
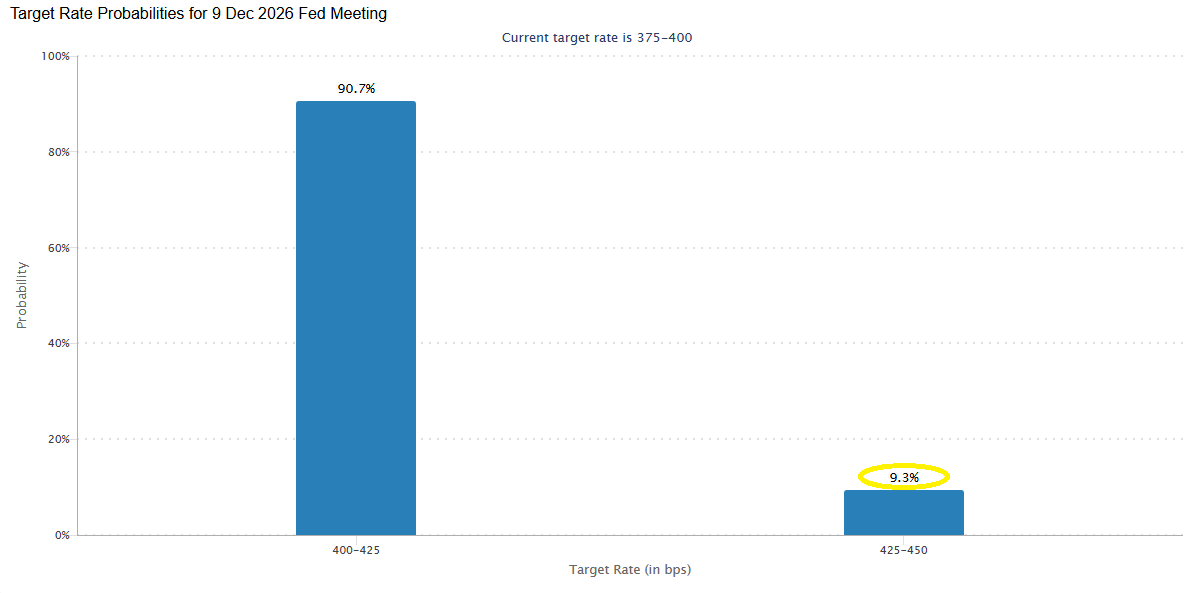
先週発表されたインフレ指標は、予想を上回る強さだった。CMEグループのFedWatchツールによると、市場は現在、12月の25ベーシスポイント利上げを完全に織り込んでおり、50ベーシスポイントの利上げとなる可能性もわずかながら見込んでいる。FFR先物は、今後12カ月で25ベーシスポイントの利上げが3.6回、そのうち今後6カ月では2.6回あることを示唆している。12月会合で50ベーシスポイント利上げとなる確率は、現時点でわずか11.5%だ。
一方、債券トレーダーは、中央銀行全般によるさらなる利上げに備えている。FRBの12月の決定は、すでに既定路線として扱われている。だからこそ、先月のFOMC会合の議事要旨はほとんど波紋を呼ばなかった。投資家は文書が公表される前に、結果を受け入れていた。方向性は明らかだ。議事要旨が描くのは、引き締めに傾いた委員会の姿である。
参加者の大半は、インフレ率が短期的には高止まりした後、FRBの目標である2%に向けて低下すると予想し、圧倒的多数がその見通しには上振れリスクがあるとみていた。多くの参加者は、AI関連の設備投資拡大を、インフレリスクの重要な要因と捉えていた。コスト上昇がより広範な価格に転嫁され、その影響が長期化する可能性を指摘した参加者も多かった。一方で、これに対する抑制要因もあり得るとした参加者もいた。すなわち、同分野の収益性や資金調達への精査が強まれば、AIへの支出が鈍化し、物価への圧力が和らぐ可能性がある。
金融政策については、参加者のほぼ全員が、基本シナリオのもとではFF金利の誘導目標レンジをさらに引き上げることが適切になる可能性が高いと判断した。さらに踏み込んだ参加者も二人いた。今後発表されるインフレ指標が芳しくなければ、次回会合で25ベーシスポイントを超える利上げを検討する必要があるかもしれない、と彼らは述べた。
公の発言から判断すると、ウォラー氏はその二人のうちの一人とみられる。氏は水曜日にCNBCに対し、インフレを引き下げるには「積極的な行動」が必要だと述べた。具体的には、12月会合で0.5ポイント利上げするか、会合後の声明でさらなる利上げを市場に示唆するかだという。
市場は氏の発言を耳にしたものの、少なくとも政策金利の見通しについては、ほとんど反応しなかった。ブルームバーグの「World Interest Rate Probability」機能によると、大幅利上げの確率は依然としてわずか9%で、金利見通しも当日はほとんど動かなかった。他の金利に敏感な投資対象は大きく動いた。
銀行は、上昇相場が2027年まで続くと見込む
バークレイズ、ドイツ銀行、スタンダードチャータードを含む少なくとも3行は、AI投資の減速懸念があろうとも、ドルの上昇が来年まで続くと予想している。AIブームは世界の投資家を米国株へと引きつけている。米国のテクノロジー活用企業の株を買う外国人投資家は、まず自国通貨をドルに交換しなければならない。資金が流入するたび、ドルに買いが入る。
バークレイズは国内の状況も指摘する。米国の民間部門は4年間にわたるAI投資サイクルに取り組んでおり、経済は堅調で、金利はより長期にわたって高水準にとどまる見通しだ。同銀行は、こうした環境が通貨に追い風になるとみている。
ドイツ銀行のストラテジスト、ティム・ベイカー氏、ジョージ・サラヴェロス氏、マリカ・サクデーヴァ氏は、来年のドル見通しを引き上げた。今週初め、ドルが米国債ではなくAIや米国株との結びつきを強めており、通貨の変動性が高まる可能性があると警告した後のことだ。
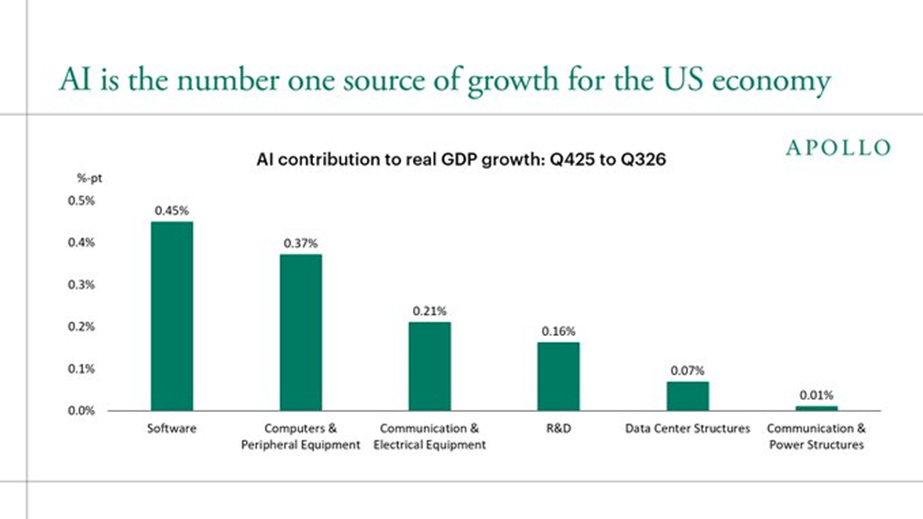
バークレイズはまた、AIへの支出がFRBをさらなる引き締めへと傾かせるとみている。アポロ・リサーチは、AI関連の設備投資が成長に与えている影響を数値化した。AI投資は過去3四半期の実質GDP成長率を約1.3ポイント押し上げた。累積成長率約2%のうち約65%に相当し、ソフトウェアとコンピューターが先頭を走っている。
バークレイズは強気派にとっての保険も示している。米経済が減速したとしても、ドルは底堅さを保つはずだという。歴史を振り返ると、世界の成長が鈍化する局面では、米国は他の地域を上回る傾向にあるためだ。
アナリストは、今回のドル急騰をFRBでは説明できないと指摘
不穏な可能性の一つは、投資家がAI関連取引のどこかで、信用イベントなどの市場の混乱を恐れていることだ。今週、アンソロピックが記録的な813億ドルのIPOを実施し、提示価格帯を上回る価格が付いたにもかかわらず、そうした懸念があるのかもしれない。
ブルッキングス研究所のシニアフェロー、ロビン・ブルックス氏は疑問を呈している。水曜日の投稿で、FRBはドル急騰を説明できないと主張し、それは「何かが壊れつつある」兆候だと読み解いた。
何が起きているにせよ、FRBを引き締め路線から外すには、深刻な事態が必要だろう。ブルックス氏は、原油価格が下落するなかで利上げするのは誤りであり、米国を景気後退に追い込むリスクがあると主張してきた。水曜日の値動きは、どこかで信用イベントが起きているように感じる、と同氏は述べた。ドル高は異例で、明白なファンダメンタルズとは結びつかない。なかでも、ここ数日ほぼ横ばいで推移しているFRBの引き締め見通しとは特に結びつかない。
ブルックス氏は、FRBが現在の路線を維持できるか疑問視している。同氏の見方では、原油価格の下落によって実質金利が急上昇しているため、タカ派への転換は持続不可能だ。今週初め、10年物と30年物の米国債の実質利回りが、20年以上ぶりの高水準に大幅な差をつけて達していることを示した。FRBが方針を転換するまでに経済がどれほど傷むのかは、まだ分からない。同氏はFRBで起きていることに困惑していると認めている。
同氏は中間選挙の後にはタカ派姿勢が弱まると予想していた。ところが今では、ウォーシュ氏に対する公然たる反乱に近いものが起きているとみており、内輪もめで経済を人質に取るべきではないと考えている。
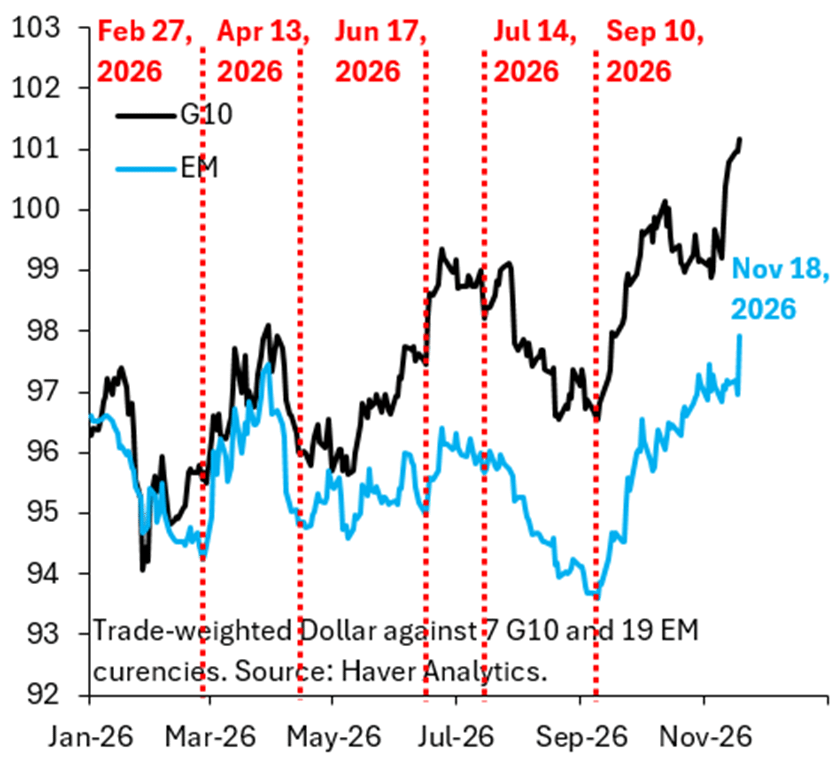
ブルックス氏は二つの指数でドルを追跡している。一つはG10通貨に対する貿易加重ドル指数。もう一つは新興国通貨に対する貿易加重ドル指数で、同氏はこちらを好む。今年はG10指数の変動が大きく、今後のドルの方向を示す指標として信頼性が低いためだ。新興国通貨に対する指数では、水曜日に極めて急激で異例の上昇が見られた。その理由はまったく明らかでなく、水面下で何かが起きている可能性がある。
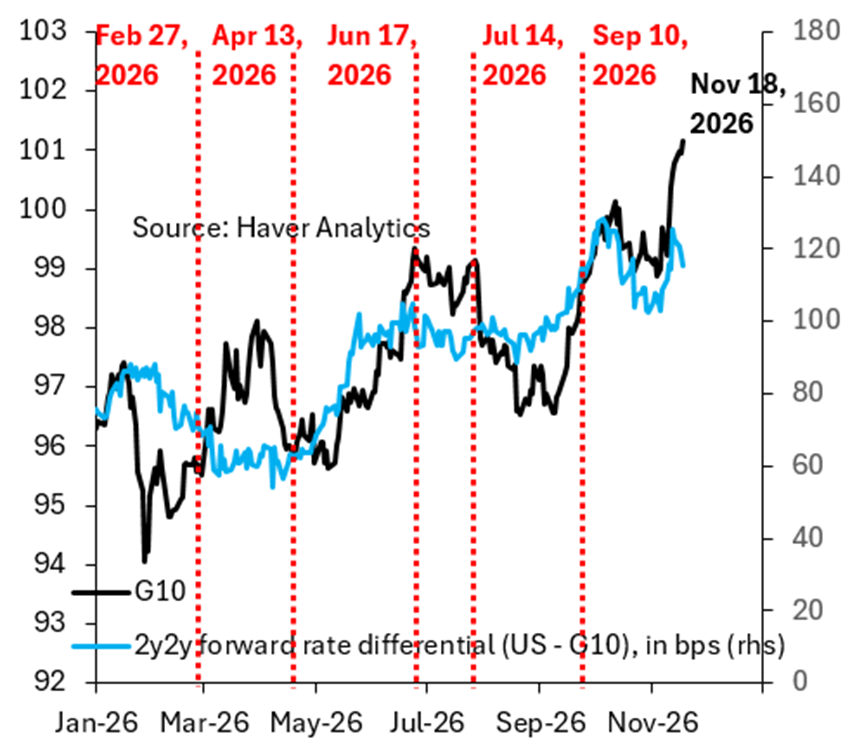
二つ目のチャートは、原因の特定が難しい理由を示している。新興国通貨に対するドルの動きは金利差と結びつけにくいが、G10通貨に対するドルは結びつけやすいため、このチャートではG10を使っている。ブルックス氏は、2年後スタートの2年物フォワード金利を、市場が想定する最終金利の代理指標として用い、G10ドル指数と同じ貿易加重を適用している。結果は明白だ。ドルの上昇は金利差との連動から外れている。
三つ目のチャートは、パニックが起きているかどうかを確かめるものだ。ユーロ/ドルとドル/円のクロスカレンシー・ベーシスを示している。2011~12年のユーロ圏債務危機や新型コロナショックのような深刻なストレス局面では、投資家がスポット市場でドルを買い、フォワード市場で為替リスクをヘッジするため、ベーシスは急激にマイナスへ振れる。今はそうなっていない。ブルックス氏は、世界市場でドル不足やパニックが起きている明白な兆候は見られないため、全面的なパニックの段階には至っていないとみている。見られるのは、スポット市場での異例のドル高と、それ以外にはほとんど何もないという状況だ。
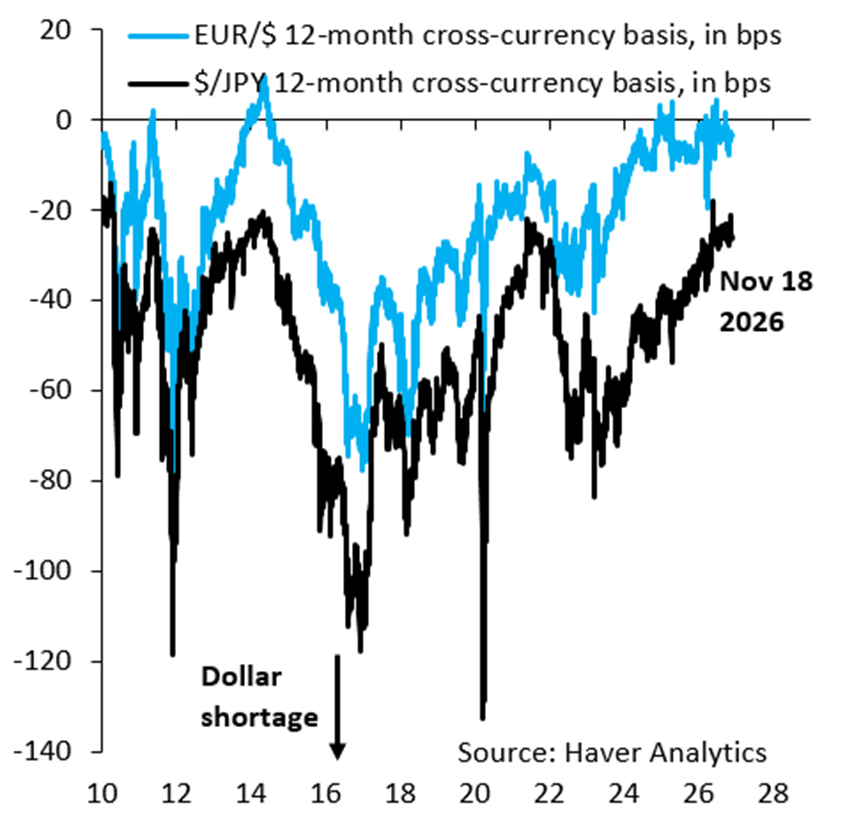
同氏は主張の範囲に慎重だ。自身の投稿では、何か深刻な事態が起きている可能性と、単なるノイズにすぎない可能性の両方を認めている。また、どちらなのか誰にも分からないため、今はまだ行動を起こさないよう読者に呼びかけている。
結論:
一つの見方をすれば、これは単純な話だ。FRBは金融引き締めを望み、データもそれを裏付け続けている。そしてAI投資サイクルが海外資金を米国資産へと引きつけ、ドル買いを支えている。ドイツ銀行は、今年のドル安を予想した自らの見通しが実現しなかったと認めており、現在書かれている予測は2027年の先まで及んでいる。
別の見方をすれば、状況はもっと不透明だ。ドルは金利市場が説明できる以上のペースで上昇し、金属価格はドルとともに下落している。FOMC議事要旨も独自の警告を発している。参加者のほぼ全員が、AI投資の収益が期待外れに終わった場合に何が起きるかに言及した。ドルが支えにしているのは、まさにその取引だ。
今のところ、市場は二つの見方を同時に受け入れている。最初の見方が正しければ、通貨にはまだ上昇余地がある。二つ目が正しければ、ドルを支えているものこそ、最も崩れやすいものだ。FRBは12月9日に決定を発表するが、すでに織り込み済みの利上げで決着する問題はほとんどないかもしれない。