$ETH
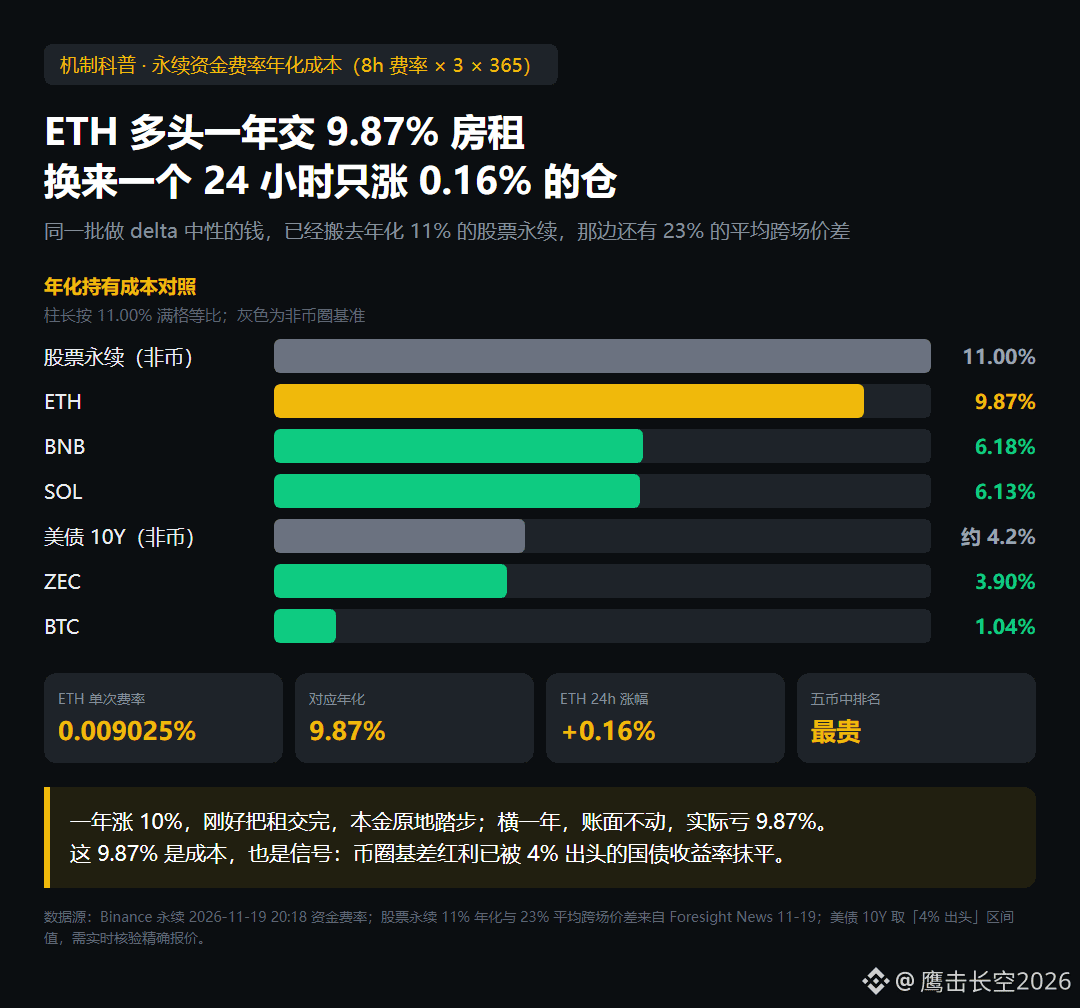
ETHのロング勢は、年率9.87%の「家賃」を払い、わずか0.16%しか上がらなかったポジションを保有
まずは数字を見てみよう。ETHの無期限先物の資金調達率は現在0.009025%で、8時間ごとに精算される。
年率に換算すると、0.009025% × 1日3回 × 365日で、9.87%。
ロング勢は1年間で、ポジション価値の約10分の1にあたる「家賃」をショート勢に支払うことになる。では、過去24時間でETHはいくら上がったのか? 0.16%だ。
これが今日、私が一番伝えたいことだ。無期限先物は無料のレバレッジではない。時間単位で家賃を徴収される部屋のようなものだ。
同じタイミングで、ほかの4銘柄も調べてみた。BTCは年率1.04%、ZECは3.90%、SOLは6.13%、BNBは6.18%。ETHの9.87%は5銘柄の中で最も高く、2位の水準を半分以上も上回っている。
なぜETHだけがこれほど高いのか? 主要銘柄の中で、個人投資家が「長期的には強気だけど、現物を買うのは面倒」と最も考えやすい銘柄だからだ。ロング勢が混み合うほど、資金調達率は高くなる。これは仕組みであって、誰かが税金を徴収しているわけではない。あなたが払うお金は、1円残らず相手側のショート勢の懐に入る。
ざっくり計算してみよう。仮にETHが1年間で10%しか上がらなければ、ロング勢は12か月間ポジションを保有して、ちょうど家賃を払い終える。元本はそのままだ。1年間横ばいなら、帳簿上の損益は動かなくても、実質的には9.87%の損失になる。
本当に目を引くのは横並びでの比較だ。Foresightが今日報じたところによると、ビットコインのベーシス取引が米国債に勝てなくなった後、デルタニュートラル運用をしていた人たちは、株式の無期限先物へとビジネスを移したという。そちらの年率資金調達率は11%、プラットフォーム間の価格差は平均23%だ。
同じ人たちが、同じ手法を使っている。一方は暗号資産市場で家賃9.87%、もう一方は株式の無期限先物で家賃11%に加え、取引所間の価格差が23%。資金がどちらに向かうか、計算するまでもない。
だからETHの9.87%は単なるコストではない。暗号資産市場のベーシス取引の利益が、米国債の4%台前半の利回りによってすでに相殺されているというシグナルだ。いま賢い資金がしているのは、方向性に賭けることではなく、横並びで利回りを比較することだ。
ETHは現在1,803.38。過去24時間の値幅は1,813.13から1,731.42。直近20本のローソク足は、1,797.38から1,813.13までの幅15.75ドルのレンジに密集している。
私の判断はシンプルだ。この水準ではロングしない。弱気だからではない。保有コストが9.87%もかかる以上、1か月横ばいになるかもしれないポジションをここで建てる理由がない。
A:9.87%はバブル税だ。撤退すべき
B:1年で10%を超えて上がるなら、その価値はある
C:資金調達率は見ない。ローソク足だけを見る
#以太坊 #资金费率 #アービトラージ
ETHのロング勢は、年率9.87%の「家賃」を払い、わずか0.16%しか上がらなかったポジションを保有
まずは数字を見てみよう。ETHの無期限先物の資金調達率は現在0.009025%で、8時間ごとに精算される。
年率に換算すると、0.009025% × 1日3回 × 365日で、9.87%。
ロング勢は1年間で、ポジション価値の約10分の1にあたる「家賃」をショート勢に支払うことになる。では、過去24時間でETHはいくら上がったのか? 0.16%だ。
これが今日、私が一番伝えたいことだ。無期限先物は無料のレバレッジではない。時間単位で家賃を徴収される部屋のようなものだ。
同じタイミングで、ほかの4銘柄も調べてみた。BTCは年率1.04%、ZECは3.90%、SOLは6.13%、BNBは6.18%。ETHの9.87%は5銘柄の中で最も高く、2位の水準を半分以上も上回っている。
なぜETHだけがこれほど高いのか? 主要銘柄の中で、個人投資家が「長期的には強気だけど、現物を買うのは面倒」と最も考えやすい銘柄だからだ。ロング勢が混み合うほど、資金調達率は高くなる。これは仕組みであって、誰かが税金を徴収しているわけではない。あなたが払うお金は、1円残らず相手側のショート勢の懐に入る。
ざっくり計算してみよう。仮にETHが1年間で10%しか上がらなければ、ロング勢は12か月間ポジションを保有して、ちょうど家賃を払い終える。元本はそのままだ。1年間横ばいなら、帳簿上の損益は動かなくても、実質的には9.87%の損失になる。
本当に目を引くのは横並びでの比較だ。Foresightが今日報じたところによると、ビットコインのベーシス取引が米国債に勝てなくなった後、デルタニュートラル運用をしていた人たちは、株式の無期限先物へとビジネスを移したという。そちらの年率資金調達率は11%、プラットフォーム間の価格差は平均23%だ。
同じ人たちが、同じ手法を使っている。一方は暗号資産市場で家賃9.87%、もう一方は株式の無期限先物で家賃11%に加え、取引所間の価格差が23%。資金がどちらに向かうか、計算するまでもない。
だからETHの9.87%は単なるコストではない。暗号資産市場のベーシス取引の利益が、米国債の4%台前半の利回りによってすでに相殺されているというシグナルだ。いま賢い資金がしているのは、方向性に賭けることではなく、横並びで利回りを比較することだ。
ETHは現在1,803.38。過去24時間の値幅は1,813.13から1,731.42。直近20本のローソク足は、1,797.38から1,813.13までの幅15.75ドルのレンジに密集している。
私の判断はシンプルだ。この水準ではロングしない。弱気だからではない。保有コストが9.87%もかかる以上、1か月横ばいになるかもしれないポジションをここで建てる理由がない。
A:9.87%はバブル税だ。撤退すべき
B:1年で10%を超えて上がるなら、その価値はある
C:資金調達率は見ない。ローソク足だけを見る
#以太坊 #资金费率 #アービトラージ