154ドルのエヌビディア、あなたなら買う?
地球上で最も稼ぐAI企業。Q3売上高は103%急増、データセンター事業は倍増、自社株買い枠は1,500億ドル――それでも株価は243ドルから154ドルへ、約40%下落した。理由は業績ではない。あの革ジャンの男が突然いなくなったからだ。これは絶好の買い場なのか、それともAIへの信頼が崩れ始めたのか?
まず表面的な状況を見よう。決算は絶好調なのに、株価は下落。
11月17日の決算:Q3売上高は115.8億ドル、前年同期比103%増で、予想を大幅に上回った。次の四半期の売上高見通しは130億ドル、前年同期比90%増で、市場予想を上回る。FY2028の売上高成長見通しは70%から75%に引き上げられた。さらに1,500億ドルの自社株買い枠を承認。
どの年にこんな数字が出ても、株価はストップ高になるはずだ。
しかし11月18日、株価は2.9%安で引けた。10月6日の高値243ドルから、累計で36~38%下落。
なぜか?ジェンスン・フアンが去ったからだ。
第一に、業績は鉄筋コンクリート、CEOは土台。
先週、ジェンスン・フアンは個人的な不正行為を理由に突然辞任した。取締役会は復帰を明確に拒否し、CFOのコレット・クレスが暫定的に後任となり、正式なCEO探しも始まった。
これはエヌビディアにとって、30年以上で初めて創業者型のリーダーがいない状態だ。
エヌビディアが売っているのはチップではなく、ジェンスン・フアンという人物だ。
彼はTSMCの張忠謀と何十年も食事を共にし、マイクロソフト、グーグル、メタのCEOたちと兄弟のように付き合い、ワシントンの政治家たちとも談笑してきた。
第二に、バリュエーションは信じられないほど割安だが、安いのには理由がある。
TTMのPERは16~20倍。
見間違いではない。地球上で最も成長の速いAI企業のPERが、茅台よりも低いのだ。
粗利益率は75%、フリーキャッシュフローは潤沢で、1,500億ドルの自社株買い枠も大半が残っている。
アナリストの目標株価の中央値は引き下げられたものの、現在の株価を大きく上回っている。
それでも市場は買わない。
なぜか?
今回下がっているのはバリュエーションではなく、信頼だからだ。
CEOの空席が解消されない限り、機関投資家は大きなポジションを取れない。
第三に、テクニカル面を見る限り、今は底値買いのタイミングではない。
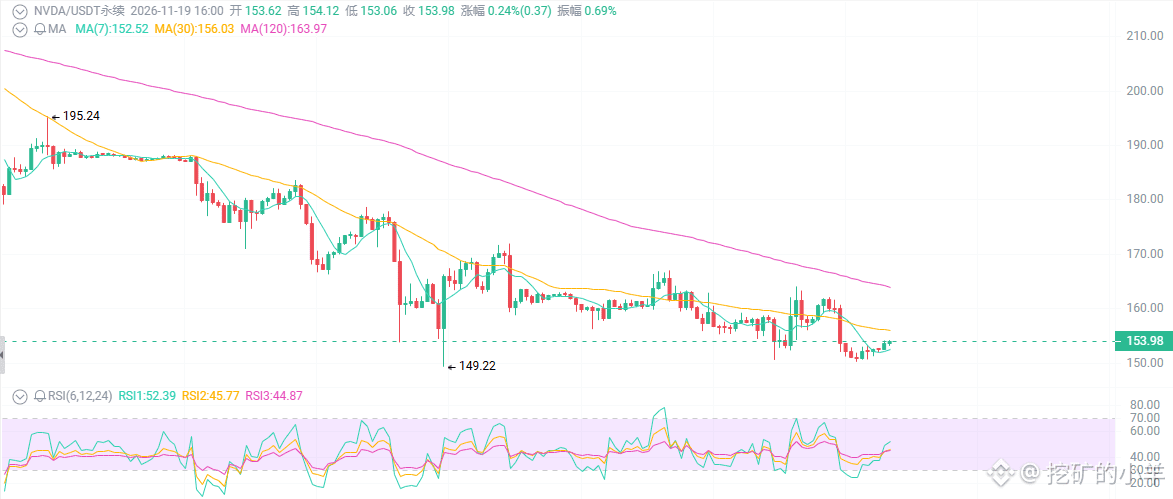
日足・週足ともに高値と安値を切り下げ、200ドル、180ドルの重要なサポートを割り込み、150ドル付近まで下落が加速。
短期移動平均線は弱気の並びで、RSIは売られ過ぎに入ったものの、強気のダイバージェンスは形成されていない。
下落時は出来高が増え、反発時は出来高が減る――まだ弱気相場は終わっていない。
サポート:148~150ドル → 145ドル
レジスタンス:158~162ドル → 170~175ドル → 180ドル超
148ドルは52週安値であり、強気派にとって最後の尊厳を守るラインだ。ここを割れば、その下は真空地帯だ。
地球上で最も稼ぐAI企業。Q3売上高は103%急増、データセンター事業は倍増、自社株買い枠は1,500億ドル――それでも株価は243ドルから154ドルへ、約40%下落した。理由は業績ではない。あの革ジャンの男が突然いなくなったからだ。これは絶好の買い場なのか、それともAIへの信頼が崩れ始めたのか?
まず表面的な状況を見よう。決算は絶好調なのに、株価は下落。
11月17日の決算:Q3売上高は115.8億ドル、前年同期比103%増で、予想を大幅に上回った。次の四半期の売上高見通しは130億ドル、前年同期比90%増で、市場予想を上回る。FY2028の売上高成長見通しは70%から75%に引き上げられた。さらに1,500億ドルの自社株買い枠を承認。
どの年にこんな数字が出ても、株価はストップ高になるはずだ。
しかし11月18日、株価は2.9%安で引けた。10月6日の高値243ドルから、累計で36~38%下落。
なぜか?ジェンスン・フアンが去ったからだ。
第一に、業績は鉄筋コンクリート、CEOは土台。
先週、ジェンスン・フアンは個人的な不正行為を理由に突然辞任した。取締役会は復帰を明確に拒否し、CFOのコレット・クレスが暫定的に後任となり、正式なCEO探しも始まった。
これはエヌビディアにとって、30年以上で初めて創業者型のリーダーがいない状態だ。
エヌビディアが売っているのはチップではなく、ジェンスン・フアンという人物だ。
彼はTSMCの張忠謀と何十年も食事を共にし、マイクロソフト、グーグル、メタのCEOたちと兄弟のように付き合い、ワシントンの政治家たちとも談笑してきた。
第二に、バリュエーションは信じられないほど割安だが、安いのには理由がある。
TTMのPERは16~20倍。
見間違いではない。地球上で最も成長の速いAI企業のPERが、茅台よりも低いのだ。
粗利益率は75%、フリーキャッシュフローは潤沢で、1,500億ドルの自社株買い枠も大半が残っている。
アナリストの目標株価の中央値は引き下げられたものの、現在の株価を大きく上回っている。
それでも市場は買わない。
なぜか?
今回下がっているのはバリュエーションではなく、信頼だからだ。
CEOの空席が解消されない限り、機関投資家は大きなポジションを取れない。
第三に、テクニカル面を見る限り、今は底値買いのタイミングではない。
日足・週足ともに高値と安値を切り下げ、200ドル、180ドルの重要なサポートを割り込み、150ドル付近まで下落が加速。
短期移動平均線は弱気の並びで、RSIは売られ過ぎに入ったものの、強気のダイバージェンスは形成されていない。
下落時は出来高が増え、反発時は出来高が減る――まだ弱気相場は終わっていない。
サポート:148~150ドル → 145ドル
レジスタンス:158~162ドル → 170~175ドル → 180ドル超
148ドルは52週安値であり、強気派にとって最後の尊厳を守るラインだ。ここを割れば、その下は真空地帯だ。