$MNSO:野村は中立を維持 — 国内回復は確かだが、海外成長は急失速
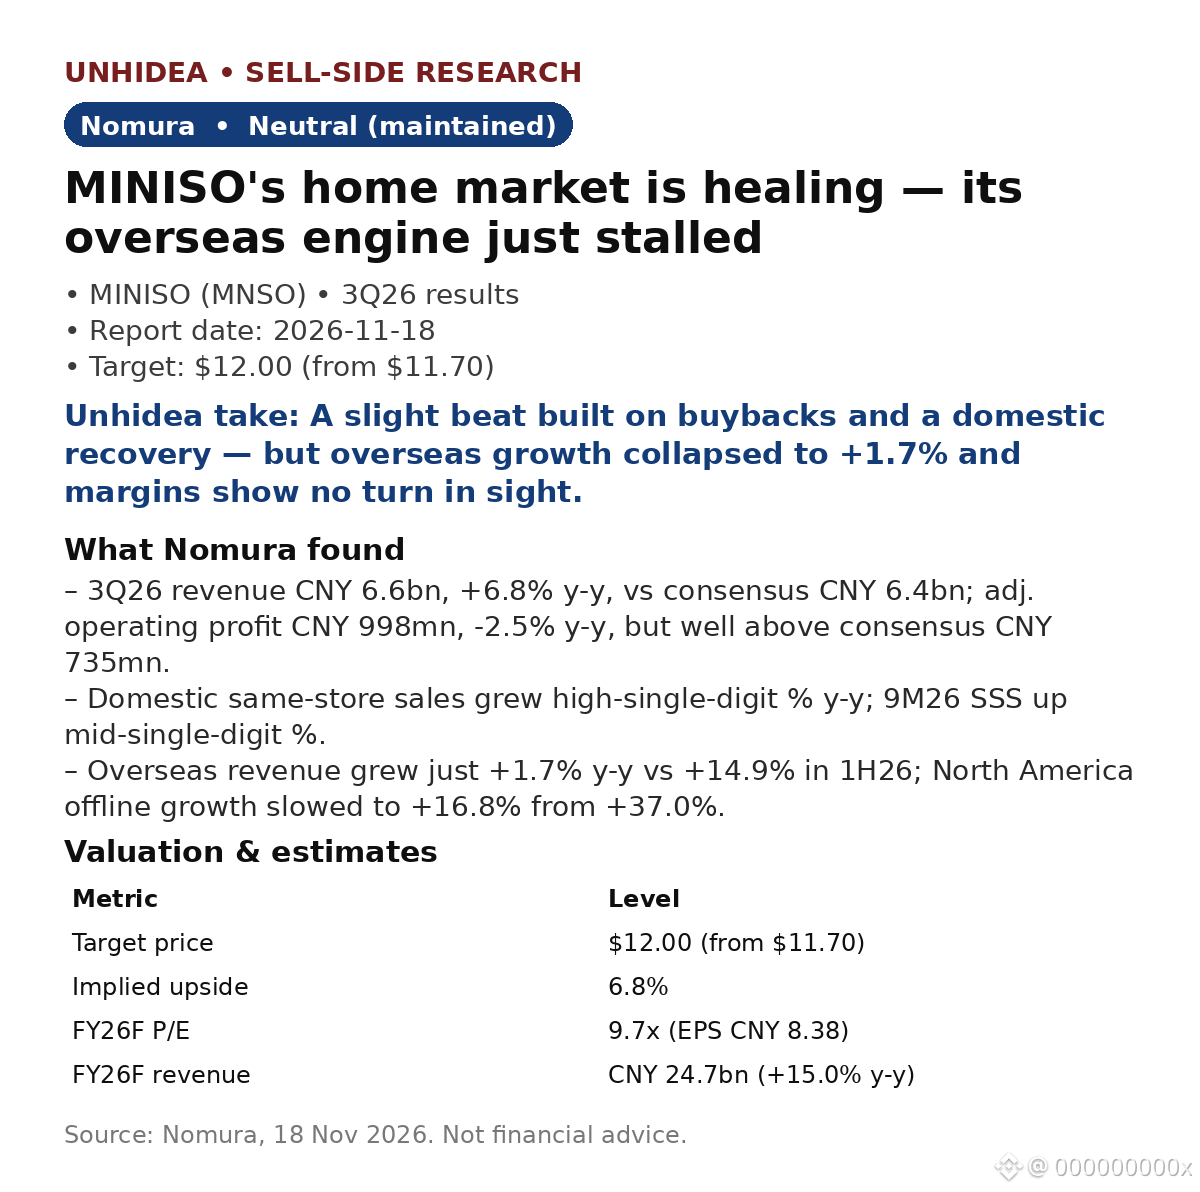
- 3Q26売上高は66億人民元、前年同期比+6.8%で、コンセンサスの64億人民元を上回った。調整後営業利益は9億9,800万人民元、前年同期比-2.5%だったが、コンセンサスの7億3,500万人民元を大幅に上回った。
- 3Q26の国内既存店売上高は前年同期比で1桁台後半の伸び(9M26:1桁台半ば)。国内市場は回復しつつある。
- 問題は海外だ。売上高の伸びは前年同期比+1.7%で、1H26の+14.9%から減速。北米の実店舗での成長率は+37.0%から+16.8%に鈍化し、海外在庫日数は271日(前年は212日)に達した。
- 利益率:粗利益率は前年同期比0.6ポイント上昇したが、販売・流通費が同2.9ポイント増加し、その効果は打ち消された。野村は4Q26に利益率が反転するとは見ていない。
- バリュエーション:目標株価は12.00ドル(11.70ドルから引き上げ、上値余地6.8%)。予想PERは10.0倍で据え置き。株価はFY26F予想PER9.7倍で取引されている。FY26F売上高は247億人民元、前年同期比+15.0%。完全希薄化後の正常化EPSは8.38人民元、前年同期比-11.7%。
Unhideaの見解:海外成長はMINISOのプレミアム評価を支える成長ストーリーだった。しかし、成長率が+1.7%にとどまり、在庫日数が271日に達した今、そのストーリーはいったん足踏みしている。在庫は資金を拘束し、利益率に表れる前に値引きを余儀なくさせる。
Unhideaの見解:10億人民元超(発行済み株式の約4.5%)の自社株買いが業績を下支えする一方、FY26Fの正常化EPSはなお11.7%減少する。株価は割安(PER9.7倍)だが、まだ業績回復局面ではなく、海外事業の再加速を待つ段階だ。
リスク:国内既存店売上高の伸び鈍化、海外事業の不透明感、競争激化。
出典:野村、2026年11月18日。投資助言ではありません。
- 3Q26売上高は66億人民元、前年同期比+6.8%で、コンセンサスの64億人民元を上回った。調整後営業利益は9億9,800万人民元、前年同期比-2.5%だったが、コンセンサスの7億3,500万人民元を大幅に上回った。
- 3Q26の国内既存店売上高は前年同期比で1桁台後半の伸び(9M26:1桁台半ば)。国内市場は回復しつつある。
- 問題は海外だ。売上高の伸びは前年同期比+1.7%で、1H26の+14.9%から減速。北米の実店舗での成長率は+37.0%から+16.8%に鈍化し、海外在庫日数は271日(前年は212日)に達した。
- 利益率:粗利益率は前年同期比0.6ポイント上昇したが、販売・流通費が同2.9ポイント増加し、その効果は打ち消された。野村は4Q26に利益率が反転するとは見ていない。
- バリュエーション:目標株価は12.00ドル(11.70ドルから引き上げ、上値余地6.8%)。予想PERは10.0倍で据え置き。株価はFY26F予想PER9.7倍で取引されている。FY26F売上高は247億人民元、前年同期比+15.0%。完全希薄化後の正常化EPSは8.38人民元、前年同期比-11.7%。
Unhideaの見解:海外成長はMINISOのプレミアム評価を支える成長ストーリーだった。しかし、成長率が+1.7%にとどまり、在庫日数が271日に達した今、そのストーリーはいったん足踏みしている。在庫は資金を拘束し、利益率に表れる前に値引きを余儀なくさせる。
Unhideaの見解:10億人民元超(発行済み株式の約4.5%)の自社株買いが業績を下支えする一方、FY26Fの正常化EPSはなお11.7%減少する。株価は割安(PER9.7倍)だが、まだ業績回復局面ではなく、海外事業の再加速を待つ段階だ。
リスク:国内既存店売上高の伸び鈍化、海外事業の不透明感、競争激化。
出典:野村、2026年11月18日。投資助言ではありません。