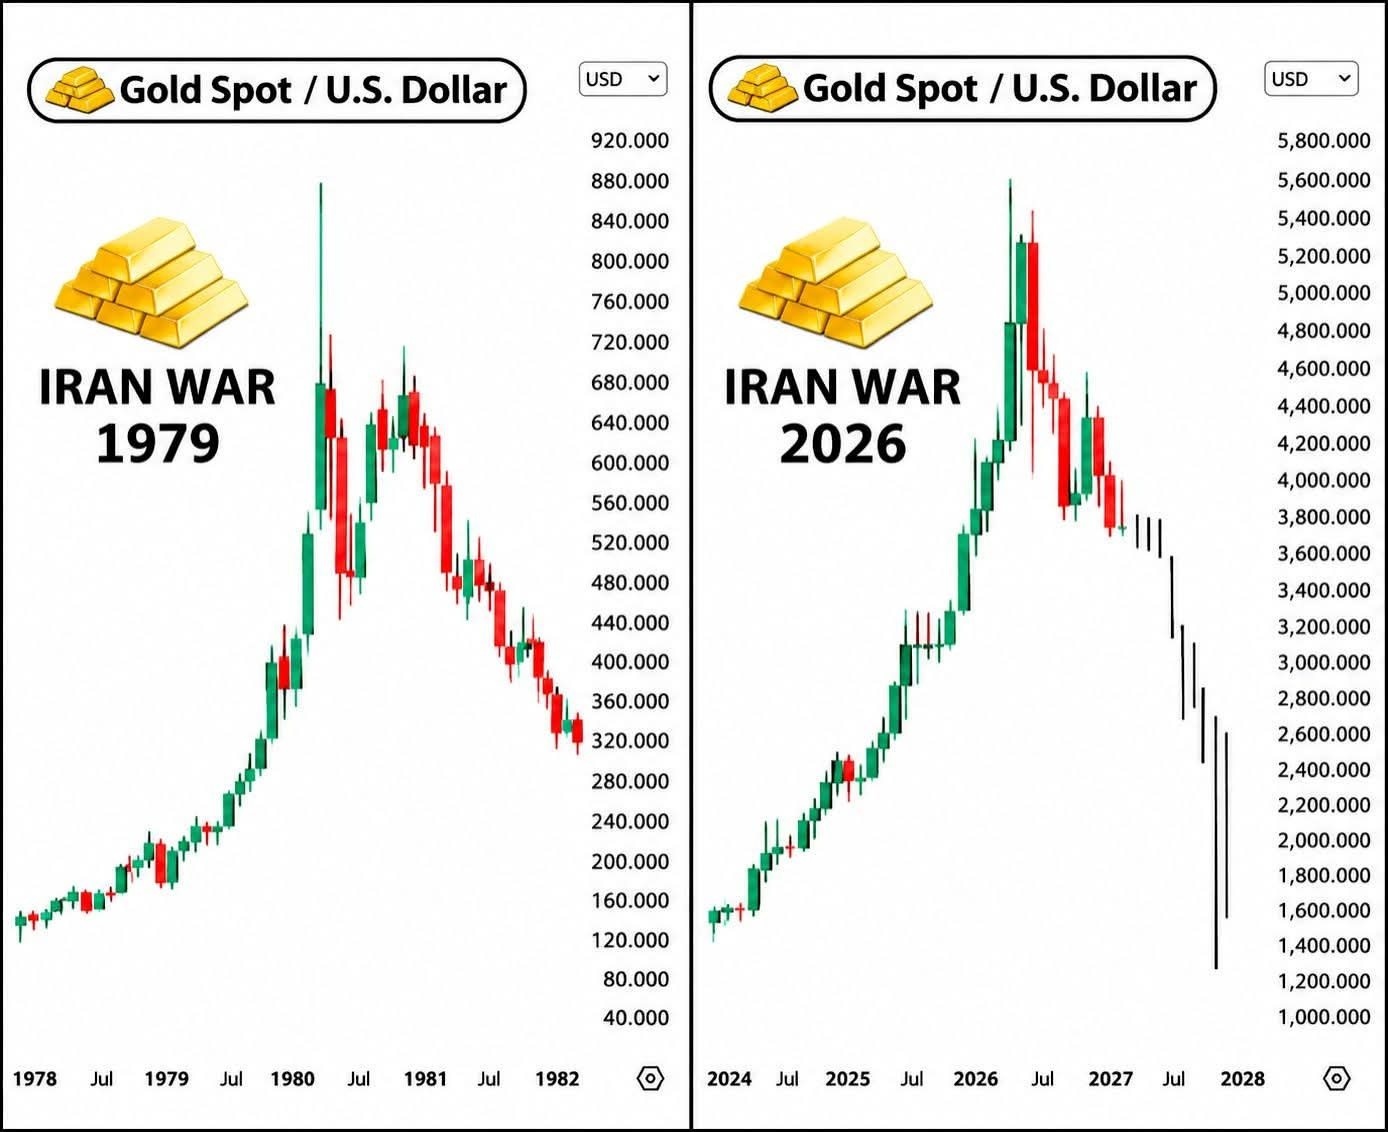

金にとって最大の敵は、戦争ではないかもしれません。米連邦準備制度理事会かもしれません。
投資家がしばしば誤解している金の特性があります。
世界が不安定になると、人々は安全資産へと殺到します。
戦争が激化します。
原油価格が上昇します。
インフレへの懸念が再び高まります。
そして突然、金は資産を守るための最も魅力的な投資先の一つになります。
しかし、もっと注目すべきなのは次の点です。
当初は金価格を押し上げる同じインフレが、やがて価格を押し下げる状況を生み出すことがあります。
歴史はすでにこれを示しています。
1979〜1980年の金ブーム:ウォール街が忘れていない教訓
1970年代後半、金は異例の急騰を経験しました。
イラン革命、人質事件、ソ連のアフガニスタン侵攻、原油価格の上昇、そしてインフレの加速が、巨大な不確実性を生み出しました。
投資家は、購買力の低下と地政学的不安定に対する防御を求めていました。
金は1979年4月の1オンスあたり約236ドルから、1980年1月には850ドルまで上昇しました。
これは、およそ9か月で250%以上の上昇です。
しかし、その上昇は続きませんでした。
1980年9月から1982年6月の間に、金は約52%下落しました。
1985年2月までには、1オンスあたり約285ドルに達していました。
何が変わったのでしょうか。
FRBが金融環境を変えたのです。
当時のFRB議長ポール・ボルカーは、インフレを抑え込む決意を固めていました。
金利は劇的に上昇し、1980年から1981年にかけて一部では約20%に達しました。
それによって、金を保有する経済性が変わりました。
米国債や銀行預金とは異なり、金は利息を生みません。
投資家が利息付き資産で魅力的なリターンを得られると、金を保有する機会費用は高まります。
同時に、実質金利の上昇と米ドル高は、地金への需要を押し下げる可能性があります。
金が突然役に立たなくなったわけではありません。
その異例の評価を支えていた金融環境が変化していたのです。
2026年の市場を見てみましょう。
金は別の厳しい組み合わせに直面しています。
この金属は1月に1オンスあたり約5,595ドルの過去最高値をつけました。
11月16日には、約3,831ドルまで下落していました。
それは約31.5%の下落です。
そして、いくつかの動きが市場に圧力をかけています。
1. 米ドルが強くなっている
金は国際的には米ドル建てで価格が付けられます。
ドルが強くなると、他通貨を使う買い手にとって金は割高になります。
それは国際需要を減らし、価格に下押し圧力をかける可能性があります。
2. 米国債利回りが上昇している
米国の10年国債利回りは最近、約5.14%に達しました。
利回りが高いと、利息を生まない投資よりも金利付き投資の方が競争力を持ちます。
膨大なポートフォリオを運用する機関投資家にとって、その機会費用は重要です。
3. インフレが政策上の問題を生み出している
地政学的緊張と原油価格の上昇は、インフレ圧力を強める可能性があります。
しかし、ここに矛盾があります。
インフレ懸念は、当初は金需要を高めることがあります。
そうした同じインフレ圧力が、FRBに引き締め政策の維持や利上げを迫るなら、その後は金に売り圧力がかかる可能性があります。
それが投資家が理解すべきメカニズムです。
4. FRBの次の動きは、見出し以上に重要になる可能性がある
市場は現在、12月に25ベーシスポイントの利上げがあり得ると予想しています。
しかし、予想と実際のFRBの決定は同じではありません。
インフレが根強く残り、FRBがさらに強硬になれば、金には追加の圧力がかかる可能性があります。
経済成長が弱まるか、利上げ予想が反転すれば、状況は再び変わるかもしれません。
1979年との比較から、私が最も強調したい点です。
金は、あらゆる戦争で自動的に強気になるわけではありません。
そして、地政学的緊張が和らぐと自動的に崩れるわけでもありません。
より大きな要因は、多くの場合、インフレ、実質金利、米ドル、中央銀行政策、そして投資家需要の関係です。
1980年と2026年の間には、重要な違いもあります。
今日の金市場には、かなりの中央銀行の参加、投資ファンド、そして異なる世界的準備通貨の動態があります。
歴史はリスクを説明できますが、同じ結果が繰り返されることを保証はできません。
歴史的な50%の下落は、次の動きの予測ではなく、ボラティリティへの警告です。
本当の問題は、金が単に割高か割安かではありません。価格を支えている金融環境が強まっているのか、それとも弱まっているのかです。
それこそ、真剣な金投資家が注視すべき点です。