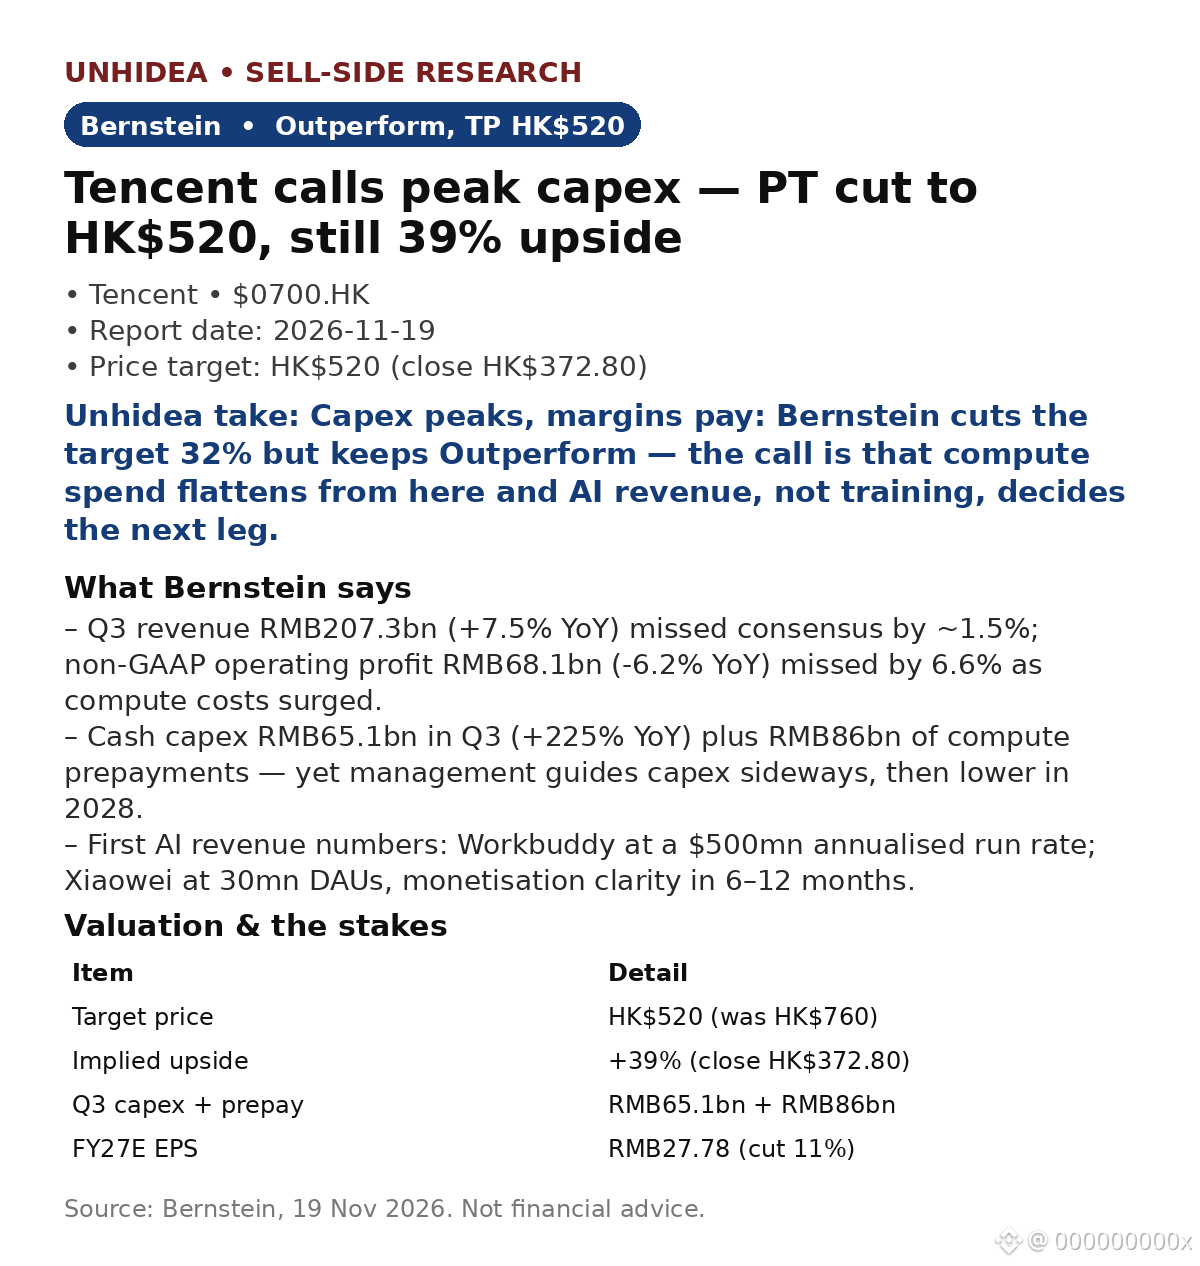
$0700.HK:テンセントは設備投資のピークを示唆 — Bernsteinは「アウトパフォーム」を維持、目標株価はHK$520(HK$760から引き下げ)
- 第3四半期売上高はRMB207.3bn(前年比+7.5%)で、コンセンサスを約1.5%下回った。非GAAP営業利益はRMB68.1bn(前年比-6.2%)で、コンセンサスを6.6%下回った。コンピューティングコストが重しとなった。
- 焦点は設備投資だ。第3四半期はRMB65.1bn(前年比+225%)に加え、コンピューティング費用の前払いがRMB86bnに達した。それでも経営陣は、設備投資は横ばいで推移した後、2028年に減少すると説明。Bernsteinは、ハードウェアコストが持続不可能だと指摘した企業として、ソニーに次ぐ2社目に挙げた。
- コストの内訳:帯域幅・サーバー費用は前年比+132%、人件費を除く研究開発費は+152%。広告は引き続き+18.8%のRMB43.0bn、ゲームは+4.6%のRMB66.5bn、FBSは+9.4%のRMB63.7bn。AI関連支出を除く中核営業利益は+8%のRMB83.3bn。
- AI収益の初の数値:Workbuddyの年換算売上高は$500mn、XiaoweiのDAUは30mnで、収益化は6〜12カ月以内の見込み。Bernsteinによれば、米国の半導体規制はモデルの学習を遅らせるが、推論による収益化には影響しない。
- バリュエーション:目標株価HK$520は、11月18日の終値HK$372.80比で+39%。52週安値のHK$370に近く、年初来で38%下落した後の株価は過去利益の約11倍。FY27E EPSは11%引き下げられ、RMB27.78となった。
Unhideaの見解:設備投資のピークはテンセントにとどまらない議論だ。この規模の買い手が支出を横ばいにするなら、AIハードウェアサイクルがどれだけ続くかが焦点となる。
Unhideaの見解:テンセントは約11倍で取引されており、AIのオプション価値は織り込まれていない。WorkbuddyとXiaoweiは初めて示された具体的な数値であり、収益化が実現すれば、Bernsteinが見込むFY+1利益の16倍へのマルチプル拡大が再評価の道筋となる。
リスク:米国の半導体規制、中国マクロ、ゲーム事業の比較対象、AI収益化のタイミング。
出典:Bernstein、2026年11月19日。投資助言ではありません。
- 第3四半期売上高はRMB207.3bn(前年比+7.5%)で、コンセンサスを約1.5%下回った。非GAAP営業利益はRMB68.1bn(前年比-6.2%)で、コンセンサスを6.6%下回った。コンピューティングコストが重しとなった。
- 焦点は設備投資だ。第3四半期はRMB65.1bn(前年比+225%)に加え、コンピューティング費用の前払いがRMB86bnに達した。それでも経営陣は、設備投資は横ばいで推移した後、2028年に減少すると説明。Bernsteinは、ハードウェアコストが持続不可能だと指摘した企業として、ソニーに次ぐ2社目に挙げた。
- コストの内訳:帯域幅・サーバー費用は前年比+132%、人件費を除く研究開発費は+152%。広告は引き続き+18.8%のRMB43.0bn、ゲームは+4.6%のRMB66.5bn、FBSは+9.4%のRMB63.7bn。AI関連支出を除く中核営業利益は+8%のRMB83.3bn。
- AI収益の初の数値:Workbuddyの年換算売上高は$500mn、XiaoweiのDAUは30mnで、収益化は6〜12カ月以内の見込み。Bernsteinによれば、米国の半導体規制はモデルの学習を遅らせるが、推論による収益化には影響しない。
- バリュエーション:目標株価HK$520は、11月18日の終値HK$372.80比で+39%。52週安値のHK$370に近く、年初来で38%下落した後の株価は過去利益の約11倍。FY27E EPSは11%引き下げられ、RMB27.78となった。
Unhideaの見解:設備投資のピークはテンセントにとどまらない議論だ。この規模の買い手が支出を横ばいにするなら、AIハードウェアサイクルがどれだけ続くかが焦点となる。
Unhideaの見解:テンセントは約11倍で取引されており、AIのオプション価値は織り込まれていない。WorkbuddyとXiaoweiは初めて示された具体的な数値であり、収益化が実現すれば、Bernsteinが見込むFY+1利益の16倍へのマルチプル拡大が再評価の道筋となる。
リスク:米国の半導体規制、中国マクロ、ゲーム事業の比較対象、AI収益化のタイミング。
出典:Bernstein、2026年11月19日。投資助言ではありません。