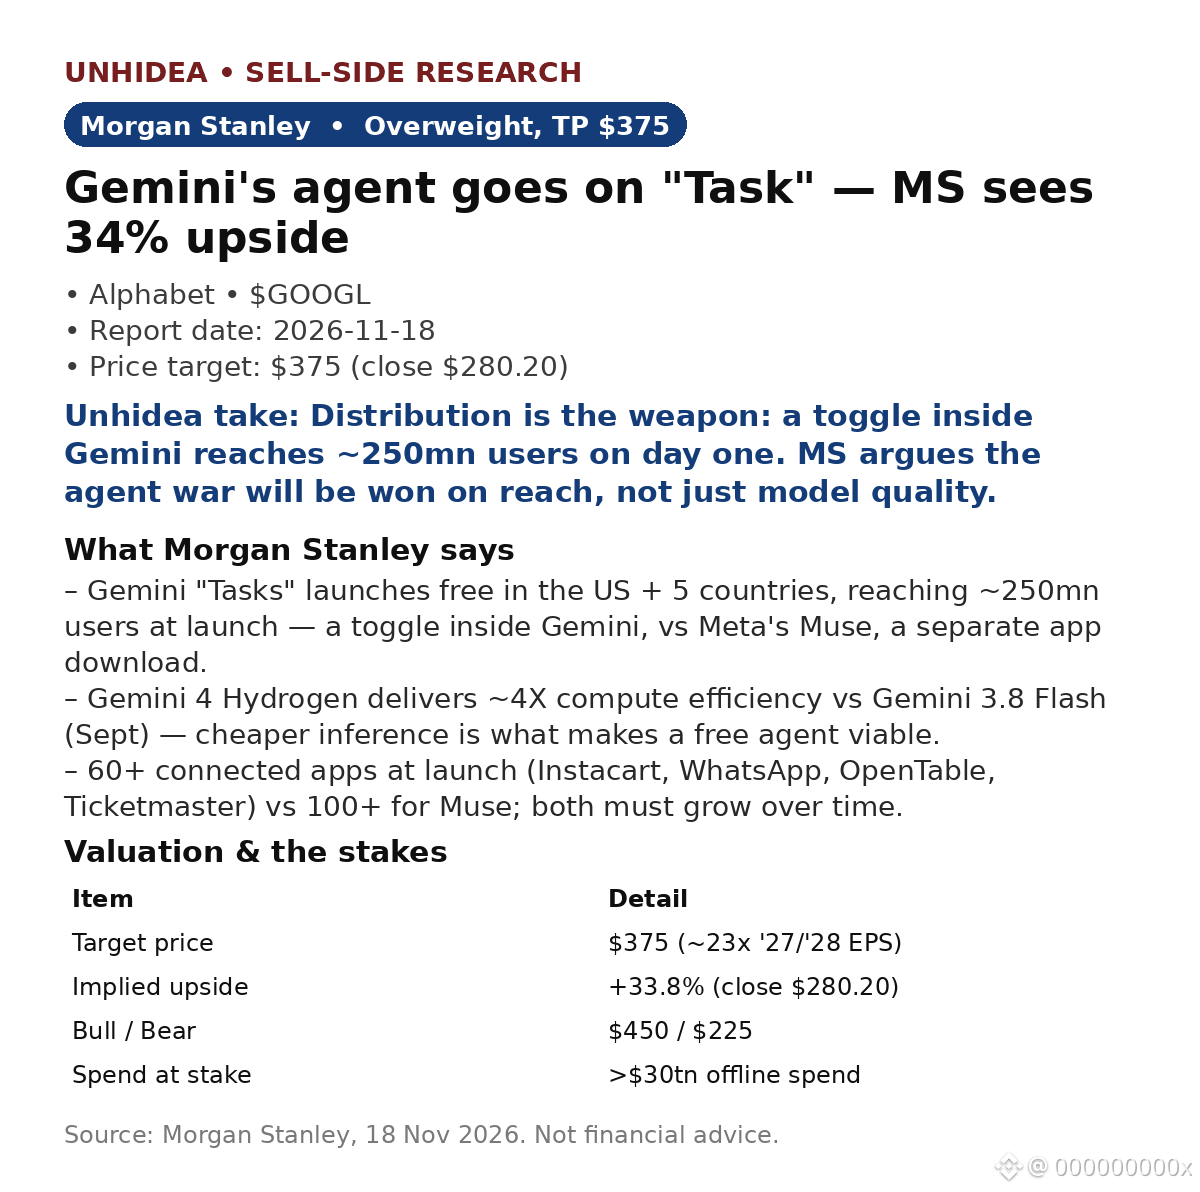
$GOOGL:Geminiのエージェントが「Tasks」で利用可能に — Morgan Stanleyは「Overweight」を維持、目標株価は375ドル(11月17日終値280.20ドル比+34%)
- 「Tasks」は米国とほか5カ国で、約2億5,000万人のユーザー向けに無料提供を開始 — Gemini(MAU10億人超)内の切り替え機能で、ダウンロードは不要。MetaのMuseは別アプリで、MAUは約1,200万人(サードパーティデータ)。
- Gemini 4 HydrogenはGemini 3.8 Flash(9月)と比べ、計算効率が約4倍。Metaは27年にMuseのコスト効率を10倍にすることを目指す — 無料エージェントを誰が提供できるかは、効率性で決まる。
- 提供開始時点で60以上の連携アプリ(Instacart、WhatsApp、OpenTableなど)、Museは100以上。Morgan Stanleyの見方:先に規模を拡大したエージェントほど、企業での採用を広げる — この点はGoogleに有利。
- ただし注意点もある。検索は取引額の約20~40%を収益化する一方、エージェント経由の手数料は数%台前半にとどまる。Tasksが支出を増やさずに検索クエリを移行させれば、Googleの最も高い利益率を損なう。
- Morgan Stanleyは、取り込み可能なオフライン消費支出を30兆ドル超と見込む。強気ケースは450ドル、弱気ケースは225ドル。11月18日の株価は0.8%上昇して282.44ドル(レポート公表後、Finnhub)となったが、408.61ドルの高値を約31%下回る。
Unhideaの見解:エージェント競争は流通競争だ — 10億人のユーザーの目の前にある切り替え機能は、アプリのダウンロードより有利。問われるのは、Tasksが日常的に使われるようになるか、それとも単なるデモにとどまるかだ。
Unhideaの見解:Tasksではなく検索に注目。検索が減速する一方でエージェント経由の買い物が伸びれば、株価評価倍率は低下する — Morgan Stanleyの目標株価375ドルは、検索事業の持続性を前提としている。
リスク:検索のカニバリゼーション、MetaやAmazonとの競争、AI設備投資/投下資本利益率、規制。
出典:Morgan Stanley、2026年11月18日。投資助言ではありません。
- 「Tasks」は米国とほか5カ国で、約2億5,000万人のユーザー向けに無料提供を開始 — Gemini(MAU10億人超)内の切り替え機能で、ダウンロードは不要。MetaのMuseは別アプリで、MAUは約1,200万人(サードパーティデータ)。
- Gemini 4 HydrogenはGemini 3.8 Flash(9月)と比べ、計算効率が約4倍。Metaは27年にMuseのコスト効率を10倍にすることを目指す — 無料エージェントを誰が提供できるかは、効率性で決まる。
- 提供開始時点で60以上の連携アプリ(Instacart、WhatsApp、OpenTableなど)、Museは100以上。Morgan Stanleyの見方:先に規模を拡大したエージェントほど、企業での採用を広げる — この点はGoogleに有利。
- ただし注意点もある。検索は取引額の約20~40%を収益化する一方、エージェント経由の手数料は数%台前半にとどまる。Tasksが支出を増やさずに検索クエリを移行させれば、Googleの最も高い利益率を損なう。
- Morgan Stanleyは、取り込み可能なオフライン消費支出を30兆ドル超と見込む。強気ケースは450ドル、弱気ケースは225ドル。11月18日の株価は0.8%上昇して282.44ドル(レポート公表後、Finnhub)となったが、408.61ドルの高値を約31%下回る。
Unhideaの見解:エージェント競争は流通競争だ — 10億人のユーザーの目の前にある切り替え機能は、アプリのダウンロードより有利。問われるのは、Tasksが日常的に使われるようになるか、それとも単なるデモにとどまるかだ。
Unhideaの見解:Tasksではなく検索に注目。検索が減速する一方でエージェント経由の買い物が伸びれば、株価評価倍率は低下する — Morgan Stanleyの目標株価375ドルは、検索事業の持続性を前提としている。
リスク:検索のカニバリゼーション、MetaやAmazonとの競争、AI設備投資/投下資本利益率、規制。
出典:Morgan Stanley、2026年11月18日。投資助言ではありません。