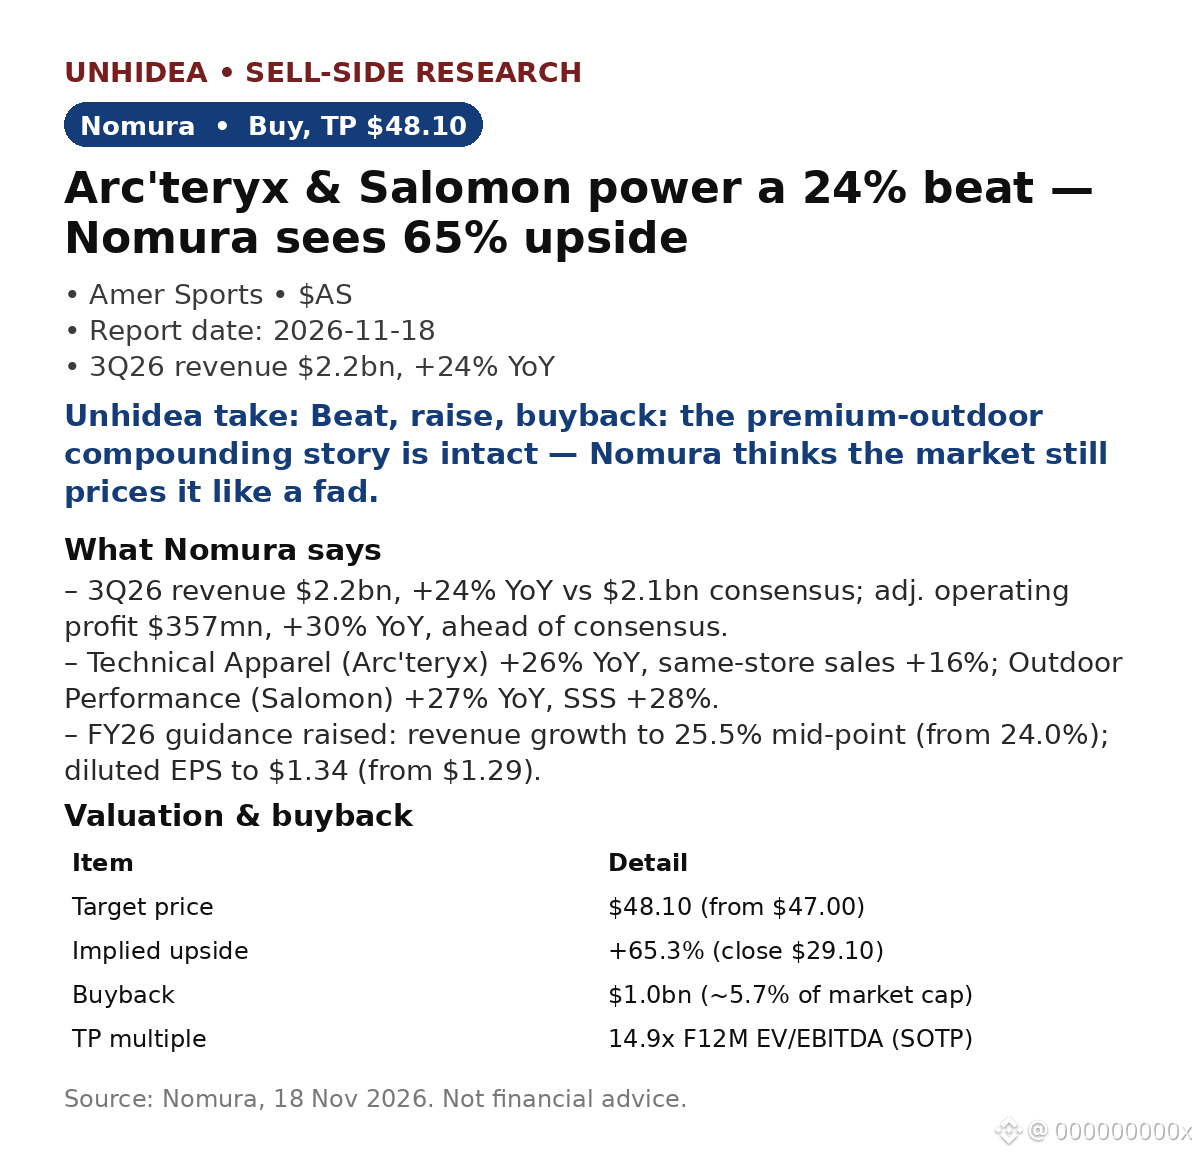
$AS:Arc'teryxとSalomonが予想を24%上回る好業績を牽引 — 野村は「買い」を再表明、目標株価は48.10ドル(上昇余地+65%)
- 2026年度第3四半期の売上高は22億ドル、前年同期比+24%で、コンセンサス予想の21億ドルを上回った。調整後営業利益は3億5,700万ドル、前年同期比+30%で、コンセンサス予想を上回った。調整後EPSは0.42ドル(予想0.35ドル)。
- テクニカルアパレル(Arc'teryx)は前年同期比+26%、既存店売上高は+16%。アウトドアパフォーマンス(Salomon)は前年同期比+27%、既存店売上高は+28%。ボール&ラケットは+12%だったが、Wilsonへの投資により利益率は2.1ポイント低下。
- 業績見通しを引き上げ:2026年度の売上高成長率は25.5%(従来予想24.0%)、希薄化後EPSは1.34ドル(従来予想1.29ドル)に。10億ドルの自社株買い(時価総額の約5.7%)が株価の下支えとなる。
- 11月17日、S&Pが約1%下落するなか、株価は3.9%上昇して30.24ドルに。11月18日にはさらに2.3%上昇し、30.95ドルとなった(決算発表後の市場データ)。SOTPベースの目標株価は、予想EV/EBITDA倍率14.9倍を示唆。
Unhideaの見解:2つのブランドがDTCの価格決定力を背景に26~27%成長し、自社株買いが下支えとなる一方、市場は依然としてAmerを景気循環型の小売企業として評価している。野村が示す65%の上昇余地は、ブランドプラットフォームとしての評価を示している。
Unhideaの見解:市場の見方は分かれている。UBSは目標株価を56ドルに引き下げ、野村は48.10ドルを維持し、いずれも「買い」としている。この差が論点だ。粗利益率59.3%で25%成長する企業に、どの程度の倍率を付与すべきか?
リスク:Wilson事業の重荷、DTCの実行、関税・為替、プレミアム消費の減速。
出典:野村、2026年11月18日。決算発表後の株価:Finnhub/市場データ。投資助言ではありません。
- 2026年度第3四半期の売上高は22億ドル、前年同期比+24%で、コンセンサス予想の21億ドルを上回った。調整後営業利益は3億5,700万ドル、前年同期比+30%で、コンセンサス予想を上回った。調整後EPSは0.42ドル(予想0.35ドル)。
- テクニカルアパレル(Arc'teryx)は前年同期比+26%、既存店売上高は+16%。アウトドアパフォーマンス(Salomon)は前年同期比+27%、既存店売上高は+28%。ボール&ラケットは+12%だったが、Wilsonへの投資により利益率は2.1ポイント低下。
- 業績見通しを引き上げ:2026年度の売上高成長率は25.5%(従来予想24.0%)、希薄化後EPSは1.34ドル(従来予想1.29ドル)に。10億ドルの自社株買い(時価総額の約5.7%)が株価の下支えとなる。
- 11月17日、S&Pが約1%下落するなか、株価は3.9%上昇して30.24ドルに。11月18日にはさらに2.3%上昇し、30.95ドルとなった(決算発表後の市場データ)。SOTPベースの目標株価は、予想EV/EBITDA倍率14.9倍を示唆。
Unhideaの見解:2つのブランドがDTCの価格決定力を背景に26~27%成長し、自社株買いが下支えとなる一方、市場は依然としてAmerを景気循環型の小売企業として評価している。野村が示す65%の上昇余地は、ブランドプラットフォームとしての評価を示している。
Unhideaの見解:市場の見方は分かれている。UBSは目標株価を56ドルに引き下げ、野村は48.10ドルを維持し、いずれも「買い」としている。この差が論点だ。粗利益率59.3%で25%成長する企業に、どの程度の倍率を付与すべきか?
リスク:Wilson事業の重荷、DTCの実行、関税・為替、プレミアム消費の減速。
出典:野村、2026年11月18日。決算発表後の株価:Finnhub/市場データ。投資助言ではありません。