JD.com($JD):野村は目標株価41ドルで「Buy」を維持 — 3Qは利益が予想を上回るも、4Q見通しは弱く、市場は売りで反応
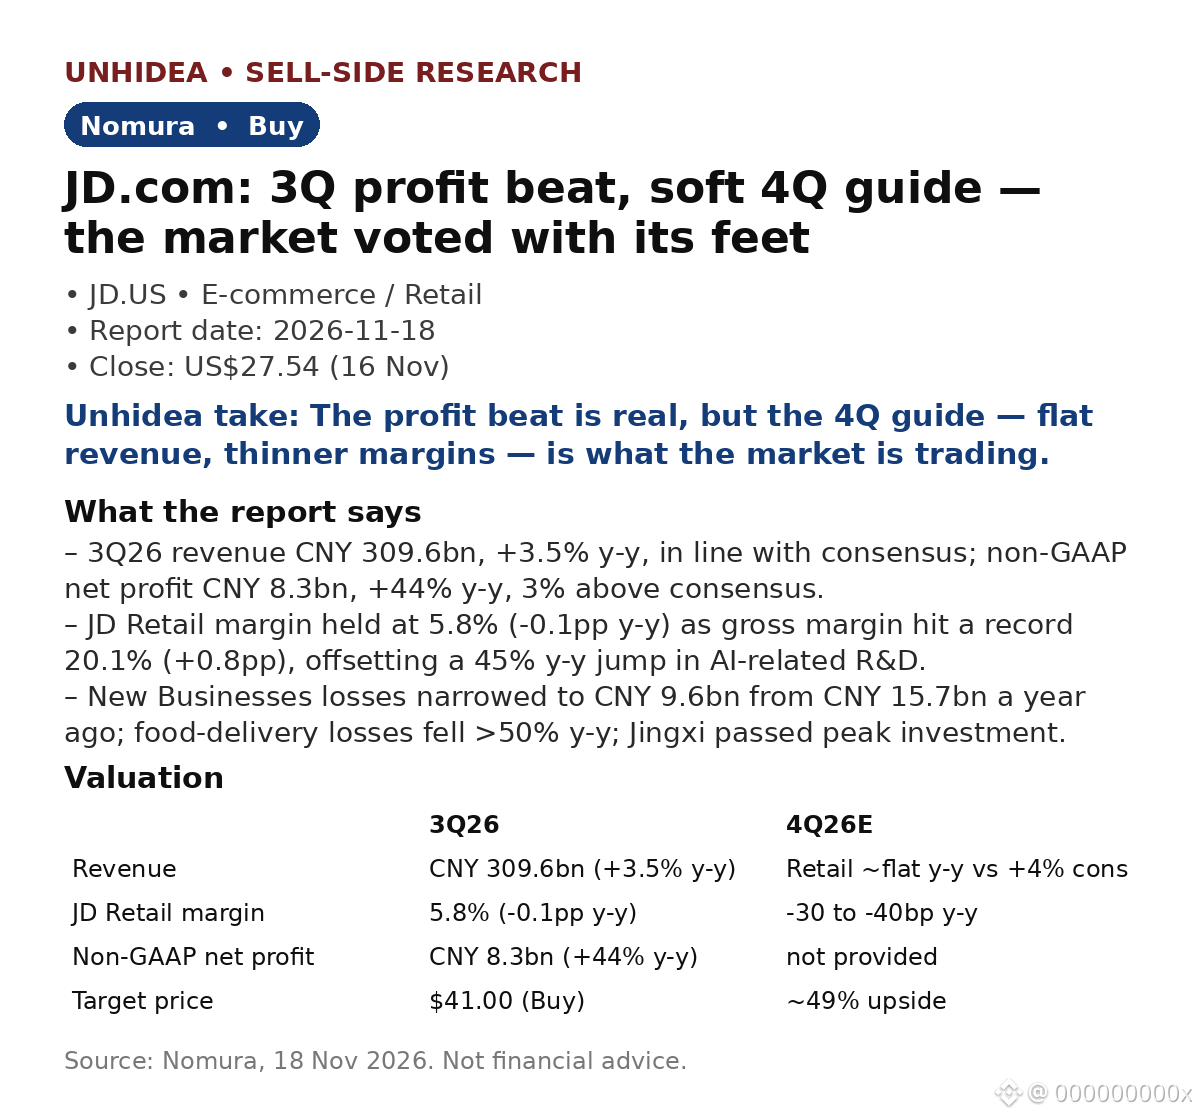
- 3Q26売上高は3,096億元、前年比+3.5%で予想通り。非GAAP純利益は83億元、前年比+44%でコンセンサスを3%上回り、非GAAP営業利益は73億元でコンセンサスを15%上回った。
- JD Retailの利益率は5.8%(前年比-0.1ポイント)を維持。粗利益率は過去最高の20.1%(+0.8ポイント)となり、AI研究開発費の前年比45%増を相殺した。
- 新規事業の損失は前年の157億元から96億元に縮小。フードデリバリーの損失は前年比50%超減少した。
- ただし4Qの見通しは弱い。JD Retailの売上高は前年比横ばいの見込みで、コンセンサスの+4%を下回る。利益率は前年比30~40bp低下の見込みで、予想の10bp低下より大きい。
- バリュエーション:目標株価41ドルは、FY27予想PER8.5倍を示唆(現在は5.7倍)。11月16日の終値27.54ドルに対し、上昇余地は約49%。
Unhideaの見解:業績の上振れは確かだが、過去の実績にすぎない。市場が織り込んでいるのは3Q実績ではなく、4Q見通しだ。
Unhideaの見解:JDの現在の注目点は成長ではなく利益率の規律だ。売上高が横ばいでも、損失の縮小のほうが重要だ。
市場の反応:株価は11月17日に7.7%下落して25.43ドルとなり、18日にはさらに2.0%下落して24.92ドルとなった(Finnhub)。
リスク:消費の低迷、競争、CECONYOMYの統合(取引完了は11月12日)。
出典:野村、2026年11月18日。投資助言ではありません。
- 3Q26売上高は3,096億元、前年比+3.5%で予想通り。非GAAP純利益は83億元、前年比+44%でコンセンサスを3%上回り、非GAAP営業利益は73億元でコンセンサスを15%上回った。
- JD Retailの利益率は5.8%(前年比-0.1ポイント)を維持。粗利益率は過去最高の20.1%(+0.8ポイント)となり、AI研究開発費の前年比45%増を相殺した。
- 新規事業の損失は前年の157億元から96億元に縮小。フードデリバリーの損失は前年比50%超減少した。
- ただし4Qの見通しは弱い。JD Retailの売上高は前年比横ばいの見込みで、コンセンサスの+4%を下回る。利益率は前年比30~40bp低下の見込みで、予想の10bp低下より大きい。
- バリュエーション:目標株価41ドルは、FY27予想PER8.5倍を示唆(現在は5.7倍)。11月16日の終値27.54ドルに対し、上昇余地は約49%。
Unhideaの見解:業績の上振れは確かだが、過去の実績にすぎない。市場が織り込んでいるのは3Q実績ではなく、4Q見通しだ。
Unhideaの見解:JDの現在の注目点は成長ではなく利益率の規律だ。売上高が横ばいでも、損失の縮小のほうが重要だ。
市場の反応:株価は11月17日に7.7%下落して25.43ドルとなり、18日にはさらに2.0%下落して24.92ドルとなった(Finnhub)。
リスク:消費の低迷、競争、CECONYOMYの統合(取引完了は11月12日)。
出典:野村、2026年11月18日。投資助言ではありません。