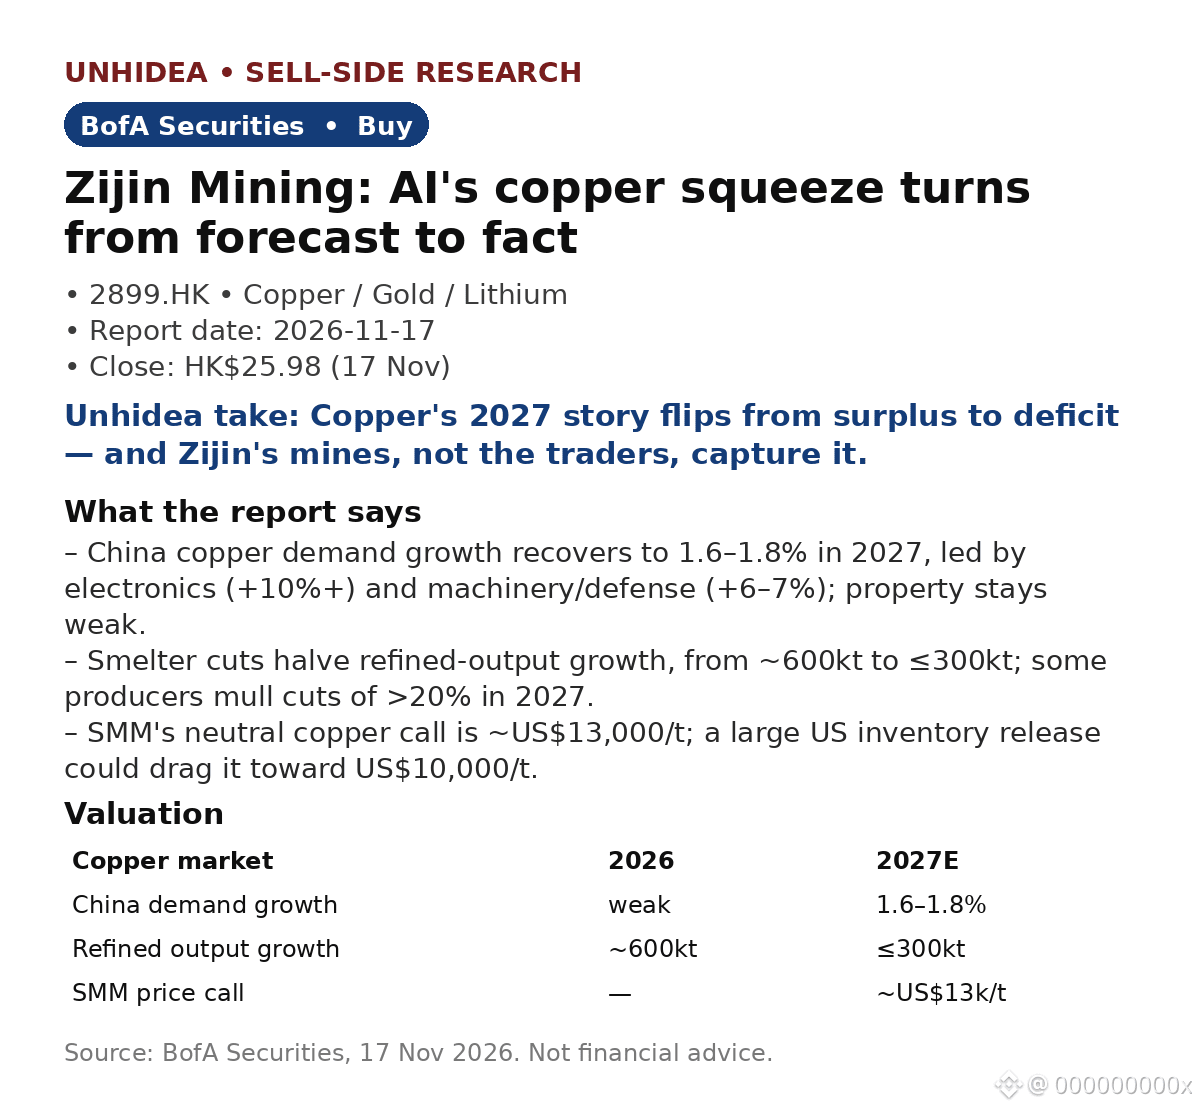
紫金鉱業(2899.HK):BofAは「買い」を維持 — 製錬所の減産で中国の銅需要が回復
- 中国の銅需要の伸びは2027年に1.6~1.8%へ回復。電子機器(+10%超)と機械・防衛(+6~7%)がけん引する一方、不動産は依然として低迷。
- 製錬所の減産により精錬銅の生産増加率は半減し、約600ktから300kt以下に。SMMの中立予想は約13,000米ドル/tだが、米国の在庫放出により10,000米ドル/tに向かうリスクがある。
- 紫金鉱業は2026年のガイダンスを維持(カモア・カクラ鉱山の損失約50ktを除く)。既存鉱山の生産量は2028年に1.40~1.45mntとなる見込みで、目標の1.50mntを下回る。アフリカで300kt超を上乗せ。
- AIインフラが追い風:M8 CCLの需要は2027年末までに月間250万から750万へ3倍に拡大。InPは雲南鍺業の純利益の70%超を占め、利益率は65%超。受注は2027年まで確保済み。
- 紫金鉱業の投資判断は「買い」。11月17日の終値は25.98香港ドル。本レポートでは目標株価を改めて示していない。
Unhideaの見解:銅はAIにとって見過ごされたボトルネック。市場ではGPUが議論される一方、あらゆるデータセンターに配線される金属は、供給過剰から供給不足へ転じようとしている。
Unhideaの見解:紫金鉱業の強みは、供給不足の局面で生産量を伸ばせること。製錬所が縮小するなか同社は成長しており、需給が逼迫した市場では、バリュエーション倍率より生産量がものを言う。
リスク:マクロ環境の低迷、米国の在庫放出、カモア・カクラ鉱山の操業障害。
出典:BofA Securities、2026年11月17日。投資助言ではありません。
- 中国の銅需要の伸びは2027年に1.6~1.8%へ回復。電子機器(+10%超)と機械・防衛(+6~7%)がけん引する一方、不動産は依然として低迷。
- 製錬所の減産により精錬銅の生産増加率は半減し、約600ktから300kt以下に。SMMの中立予想は約13,000米ドル/tだが、米国の在庫放出により10,000米ドル/tに向かうリスクがある。
- 紫金鉱業は2026年のガイダンスを維持(カモア・カクラ鉱山の損失約50ktを除く)。既存鉱山の生産量は2028年に1.40~1.45mntとなる見込みで、目標の1.50mntを下回る。アフリカで300kt超を上乗せ。
- AIインフラが追い風:M8 CCLの需要は2027年末までに月間250万から750万へ3倍に拡大。InPは雲南鍺業の純利益の70%超を占め、利益率は65%超。受注は2027年まで確保済み。
- 紫金鉱業の投資判断は「買い」。11月17日の終値は25.98香港ドル。本レポートでは目標株価を改めて示していない。
Unhideaの見解:銅はAIにとって見過ごされたボトルネック。市場ではGPUが議論される一方、あらゆるデータセンターに配線される金属は、供給過剰から供給不足へ転じようとしている。
Unhideaの見解:紫金鉱業の強みは、供給不足の局面で生産量を伸ばせること。製錬所が縮小するなか同社は成長しており、需給が逼迫した市場では、バリュエーション倍率より生産量がものを言う。
リスク:マクロ環境の低迷、米国の在庫放出、カモア・カクラ鉱山の操業障害。
出典:BofA Securities、2026年11月17日。投資助言ではありません。