AIの波及効果は「依然として強いが、依然として不均一」:ゴールドマン・サックスの2027年韓国・台湾見通し — サムスンのメモリー特需が今や為替の話に
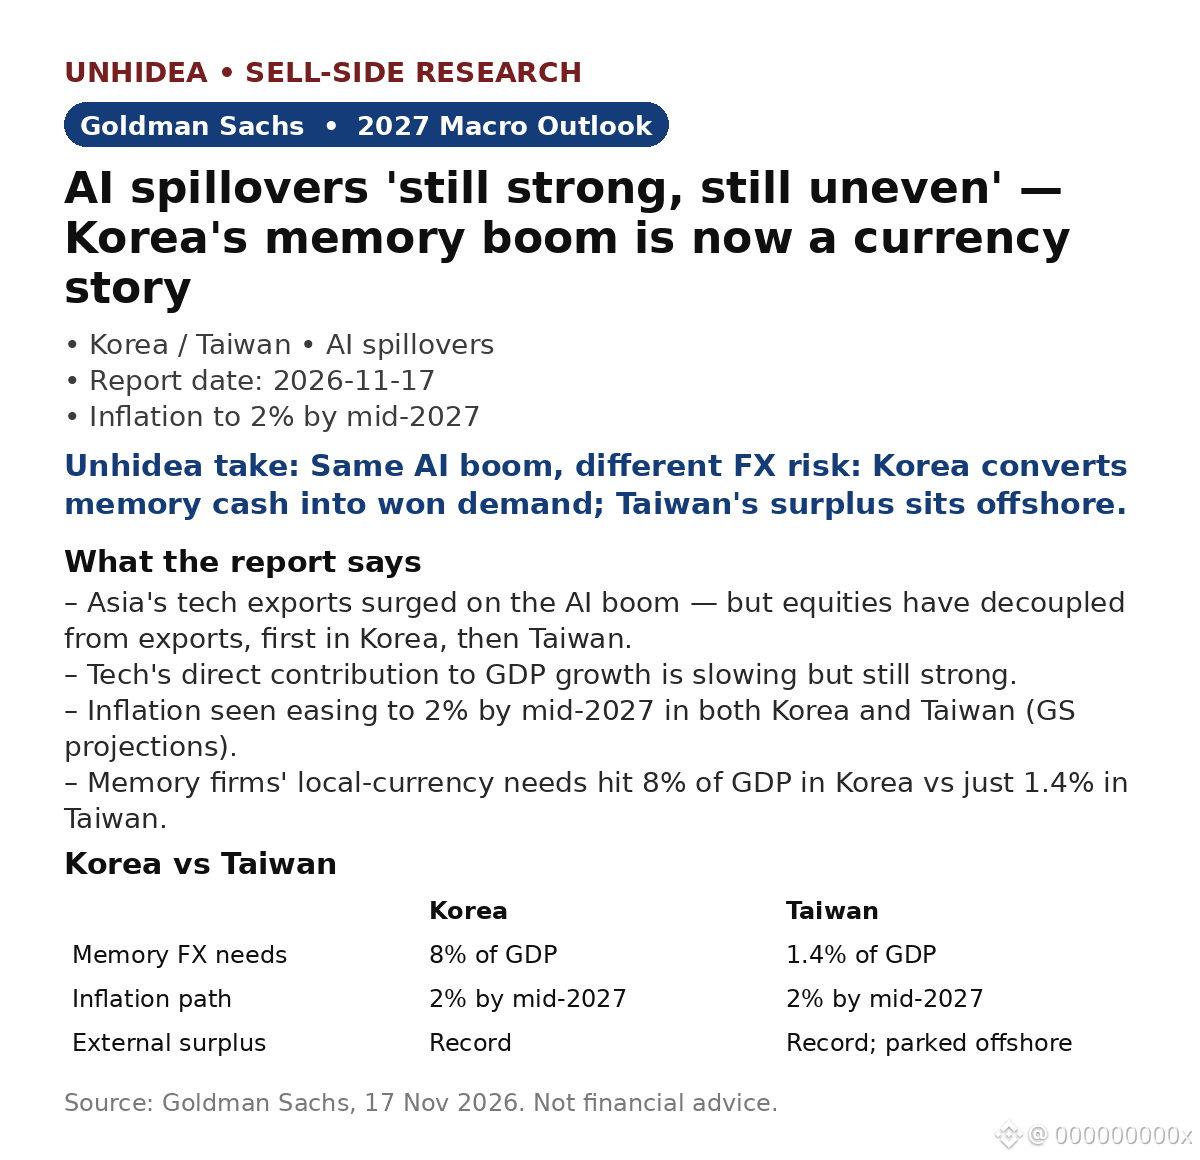
- AIブームを背景にアジアのテクノロジー輸出は急増したが、株式市場は輸出から乖離している。まず韓国で、次に台湾で起きた。株価指数はもはや輸出サイクルを正確に映す指標ではない。
- GDP成長率へのテクノロジー分野の直接的な寄与は鈍化しているものの、依然として大きい。ゴールドマン・サックスの予測では、韓国と台湾のインフレ率はいずれも2027年半ばまでに2%へ低下する見込み。
- メモリー企業の現地通貨需要は、韓国ではGDPの8%に達する一方、台湾ではわずか1.4%。韓国ではブームがウォン需要に転換されるが、台湾の過去最高の黒字は海外に滞留している。
- レポート公表後の市場ニュース:NVIDIAの第3四半期売上高は1,158億4,000万ドルで、前年同期比103%増。市場予想の約1,090億ドルを上回り、売上高見通しも約1,300億ドルと、市場予想の約1,250億ドルを上回った。決算発表後、韓国ではサムスンとSKハイニックスの株価が上昇した。
Unhideaの見解:乖離こそがシグナルだ。韓国・台湾の株式市場は今や輸出量ではなく、AIをめぐる期待とメモリー価格に反応している。輸出指標が軟調でも指数が軟調になるとは限らず、その逆もまた然りだ。
Unhideaの見解:8%対1.4%の差こそが本当の取引材料だ。メモリー収益の換金に伴う構造的な需要がウォンを支える一方、台湾の黒字は海外に滞留している。同じAIブームでも、為替への圧力は正反対だ。KOSPIだけでなく、ウォンにも注目したい。
リスク:AI設備投資の削減、メモリー価格の反転、為替変動、米中間の輸出規制。
出典:ゴールドマン・サックス、2026年11月17日。投資助言ではありません。
- AIブームを背景にアジアのテクノロジー輸出は急増したが、株式市場は輸出から乖離している。まず韓国で、次に台湾で起きた。株価指数はもはや輸出サイクルを正確に映す指標ではない。
- GDP成長率へのテクノロジー分野の直接的な寄与は鈍化しているものの、依然として大きい。ゴールドマン・サックスの予測では、韓国と台湾のインフレ率はいずれも2027年半ばまでに2%へ低下する見込み。
- メモリー企業の現地通貨需要は、韓国ではGDPの8%に達する一方、台湾ではわずか1.4%。韓国ではブームがウォン需要に転換されるが、台湾の過去最高の黒字は海外に滞留している。
- レポート公表後の市場ニュース:NVIDIAの第3四半期売上高は1,158億4,000万ドルで、前年同期比103%増。市場予想の約1,090億ドルを上回り、売上高見通しも約1,300億ドルと、市場予想の約1,250億ドルを上回った。決算発表後、韓国ではサムスンとSKハイニックスの株価が上昇した。
Unhideaの見解:乖離こそがシグナルだ。韓国・台湾の株式市場は今や輸出量ではなく、AIをめぐる期待とメモリー価格に反応している。輸出指標が軟調でも指数が軟調になるとは限らず、その逆もまた然りだ。
Unhideaの見解:8%対1.4%の差こそが本当の取引材料だ。メモリー収益の換金に伴う構造的な需要がウォンを支える一方、台湾の黒字は海外に滞留している。同じAIブームでも、為替への圧力は正反対だ。KOSPIだけでなく、ウォンにも注目したい。
リスク:AI設備投資の削減、メモリー価格の反転、為替変動、米中間の輸出規制。
出典:ゴールドマン・サックス、2026年11月17日。投資助言ではありません。