村田製作所(6981.JP):AIサーバーが小さなコンデンサーを強固な競争優位に変えるなか、Bernsteinは約116%の上昇余地を予想 — 目標株価は¥10,500、11月16日の終値は¥4,855
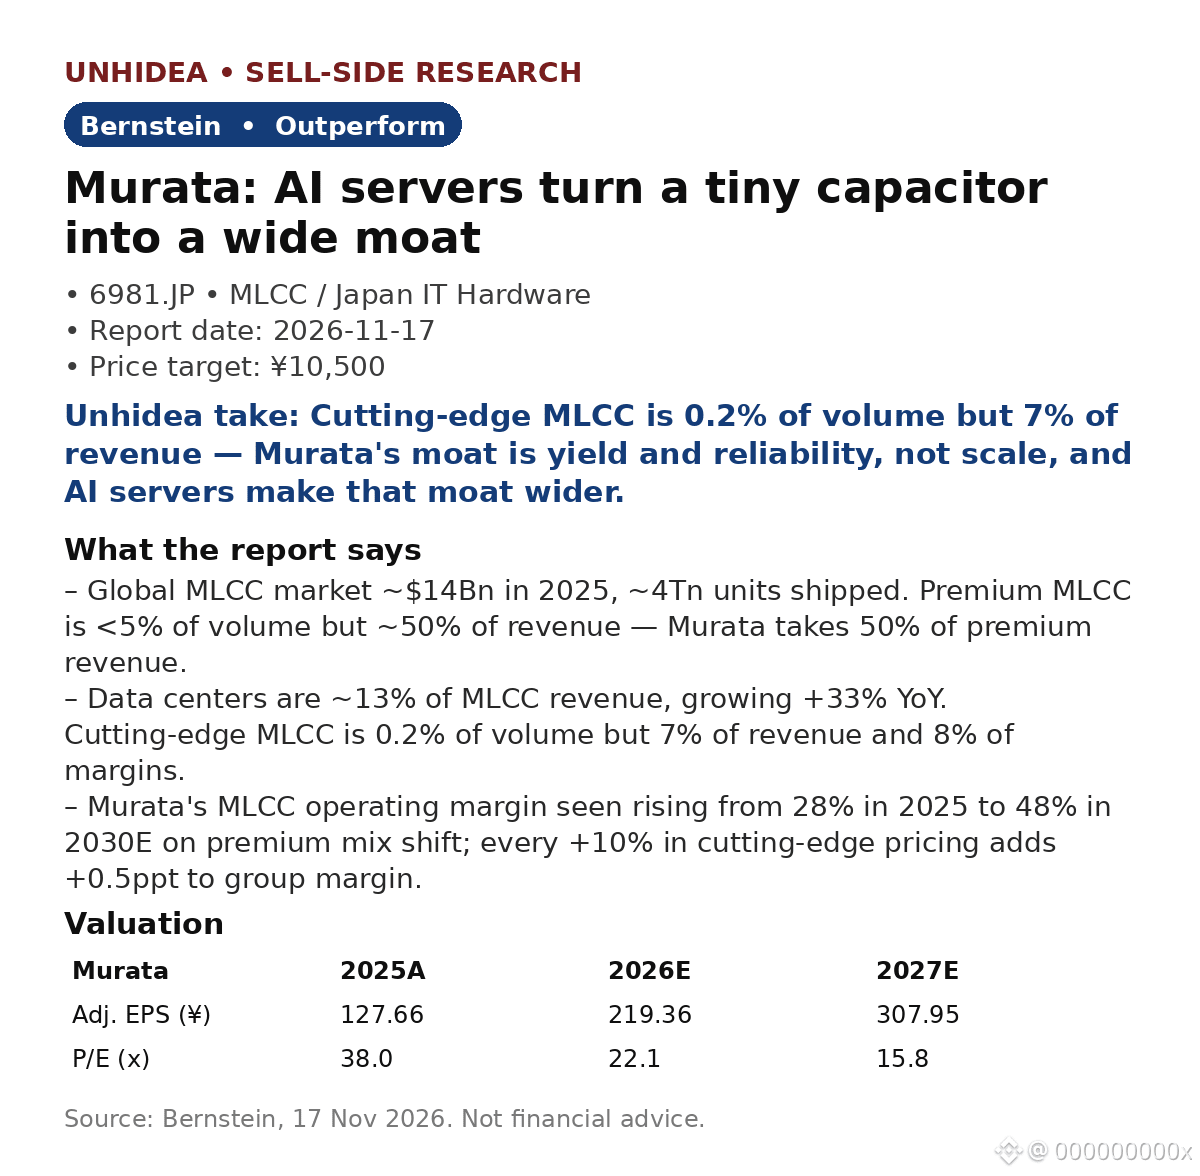
- 世界のMLCC市場は2025年に約140億ドル、約4兆個。高付加価値品は数量の5%未満ながら売上高の約50%を占め、村田製作所は高付加価値品の売上高の50%を獲得。
- データセンター向けはMLCC売上高の約13%を占め、前年比33%増。最先端MLCCは数量の0.2%、売上高の7%、利益率の8%を占める。
- AIサーバー向けMLCCは、ほぼ故障ゼロで10年以上、24時間365日稼働する必要がある。この基準を大規模生産で満たせる競合はほとんどいない。村田製作所の研究開発費は売上高の9%で、同業他社の4~7%を上回る。
- 価格引き上げではなく製品構成の変化が追い風:村田製作所のMLCC利益率は2025年の28%から2030年予想の48%へ上昇する見込み。最先端品の価格が10%上がるごとに、グループ利益率は0.5ポイント上昇。
- Bernsteinは「アウトパフォーム」の投資判断を再表明し、目標株価を¥10,500に設定。調整後EPSは2026年予想で¥219.36(前年比72%増)、2027年予想で¥307.95。PERはそれぞれ22.1倍/15.8倍。
Unhideaの見解:AI投資の主役はGPUや電力だったが、AIラックには故障が許されないMLCCが何千個も必要だ。村田製作所の強みは、地味でありながら、認証と歩留まりに裏打ちされ、着実に積み上がるタイプのものだ。
Unhideaの見解:Bernsteinは、中国が高付加価値MLCCで追いつくまでに5~10年かかると見ている。AIインフラの構築は今まさに進行中で、認定サプライヤーは事実上わずか2社。この限られた期間こそが投資の根拠となる。
リスク:村田製作所は値上げに消極的なため、製品構成の変化が利益成長を実現しなければならない。AIサーバーの減速やスマートフォン/自動車需要の低迷は、販売数量に打撃を与える可能性がある。
出典:Bernstein、2026年11月17日。投資助言ではありません。
- 世界のMLCC市場は2025年に約140億ドル、約4兆個。高付加価値品は数量の5%未満ながら売上高の約50%を占め、村田製作所は高付加価値品の売上高の50%を獲得。
- データセンター向けはMLCC売上高の約13%を占め、前年比33%増。最先端MLCCは数量の0.2%、売上高の7%、利益率の8%を占める。
- AIサーバー向けMLCCは、ほぼ故障ゼロで10年以上、24時間365日稼働する必要がある。この基準を大規模生産で満たせる競合はほとんどいない。村田製作所の研究開発費は売上高の9%で、同業他社の4~7%を上回る。
- 価格引き上げではなく製品構成の変化が追い風:村田製作所のMLCC利益率は2025年の28%から2030年予想の48%へ上昇する見込み。最先端品の価格が10%上がるごとに、グループ利益率は0.5ポイント上昇。
- Bernsteinは「アウトパフォーム」の投資判断を再表明し、目標株価を¥10,500に設定。調整後EPSは2026年予想で¥219.36(前年比72%増)、2027年予想で¥307.95。PERはそれぞれ22.1倍/15.8倍。
Unhideaの見解:AI投資の主役はGPUや電力だったが、AIラックには故障が許されないMLCCが何千個も必要だ。村田製作所の強みは、地味でありながら、認証と歩留まりに裏打ちされ、着実に積み上がるタイプのものだ。
Unhideaの見解:Bernsteinは、中国が高付加価値MLCCで追いつくまでに5~10年かかると見ている。AIインフラの構築は今まさに進行中で、認定サプライヤーは事実上わずか2社。この限られた期間こそが投資の根拠となる。
リスク:村田製作所は値上げに消極的なため、製品構成の変化が利益成長を実現しなければならない。AIサーバーの減速やスマートフォン/自動車需要の低迷は、販売数量に打撃を与える可能性がある。
出典:Bernstein、2026年11月17日。投資助言ではありません。