$NAURA:中国のHBM不足がDRAM設備投資ブームへ、Bernsteinの最有力銘柄 — 目標株価1,380元、約153%の上昇余地
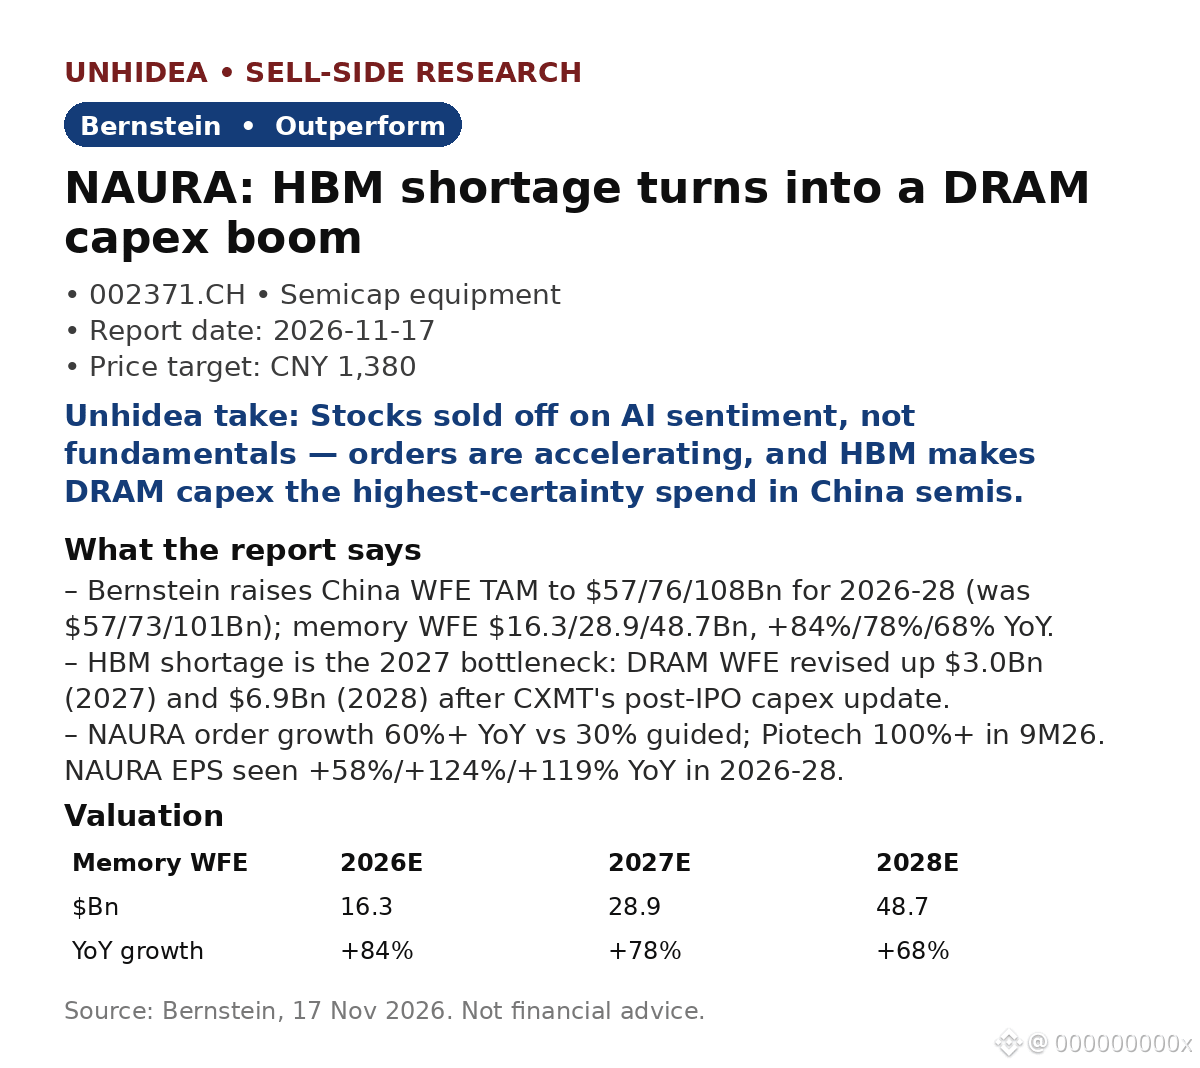
- Bernsteinは中国のWFE市場のTAMを2026~28年に570億/760億/1,080億ドルへ引き上げ(従来は570億/730億/1,010億ドル)。メモリーWFEは163億/289億/487億ドルで、前年比+84%/78%/68%の成長を見込む。
- HBM不足が2027年のボトルネックに。CXMTのIPO後の設備投資計画の更新を受け、DRAM WFE予測を2027年に30億ドル、2028年に69億ドル上方修正。YMTCのDRAM増産は2027年に開始。
- NAURAの受注は前年比60%超の伸びで、会社見通しの30%を上回る。EPSは2026~28年に前年比+58%/124%/119%の増加が見込まれる。Piotechの受注は9M26に100%超増加。
- 国産化が加速。成熟ロジックのファブにおける国産装置のシェアは、来年に<20%から50%超へ急伸する見込み。Bernsteinは国産化率を2027年/2028年に36%/49%と予測。
- NAURAの投資判断は「アウトパフォーム」、目標株価は1,380元(11月16日の終値546.39元)、2028年予想PER32倍。AMECは660元、Piotechは1,200元で、いずれも「アウトパフォーム」。
Unhideaの見解:市場が織り込んでいるのは受注残ではなくAIへの期待感だ。Bernsteinが「明らかにファンダメンタルズで取引されていない」と評するセクターで、受注が60%超伸びていることにギャップがある。1Q27の受注が堅調なら、評価見直しのきっかけとなるだろう。
Unhideaの見解:HBMがボトルネックであるため、DRAMの設備投資は半導体分野で最も確度の高い支出となる。中国がAIの自給自足を目指すなら、メモリーの生産能力増強は先送りできない。したがってWFEは国産化の最も純粋な投資機会であり、幅広い製品ポートフォリオを持つNAURAがその恩恵を最も大きく受ける。
リスク:4Q26に有力なカタリストがなく、短期的なボラティリティが高まる可能性。世界的なAIセンチメント。
出典:Bernstein、2026年11月17日。投資助言ではありません。
- Bernsteinは中国のWFE市場のTAMを2026~28年に570億/760億/1,080億ドルへ引き上げ(従来は570億/730億/1,010億ドル)。メモリーWFEは163億/289億/487億ドルで、前年比+84%/78%/68%の成長を見込む。
- HBM不足が2027年のボトルネックに。CXMTのIPO後の設備投資計画の更新を受け、DRAM WFE予測を2027年に30億ドル、2028年に69億ドル上方修正。YMTCのDRAM増産は2027年に開始。
- NAURAの受注は前年比60%超の伸びで、会社見通しの30%を上回る。EPSは2026~28年に前年比+58%/124%/119%の増加が見込まれる。Piotechの受注は9M26に100%超増加。
- 国産化が加速。成熟ロジックのファブにおける国産装置のシェアは、来年に<20%から50%超へ急伸する見込み。Bernsteinは国産化率を2027年/2028年に36%/49%と予測。
- NAURAの投資判断は「アウトパフォーム」、目標株価は1,380元(11月16日の終値546.39元)、2028年予想PER32倍。AMECは660元、Piotechは1,200元で、いずれも「アウトパフォーム」。
Unhideaの見解:市場が織り込んでいるのは受注残ではなくAIへの期待感だ。Bernsteinが「明らかにファンダメンタルズで取引されていない」と評するセクターで、受注が60%超伸びていることにギャップがある。1Q27の受注が堅調なら、評価見直しのきっかけとなるだろう。
Unhideaの見解:HBMがボトルネックであるため、DRAMの設備投資は半導体分野で最も確度の高い支出となる。中国がAIの自給自足を目指すなら、メモリーの生産能力増強は先送りできない。したがってWFEは国産化の最も純粋な投資機会であり、幅広い製品ポートフォリオを持つNAURAがその恩恵を最も大きく受ける。
リスク:4Q26に有力なカタリストがなく、短期的なボラティリティが高まる可能性。世界的なAIセンチメント。
出典:Bernstein、2026年11月17日。投資助言ではありません。