$KLAC:モルガン・スタンレーは半導体製造装置ブームは本物と指摘——ただし、2028年のWFE 3,000億ドルという期待は見直しが必要
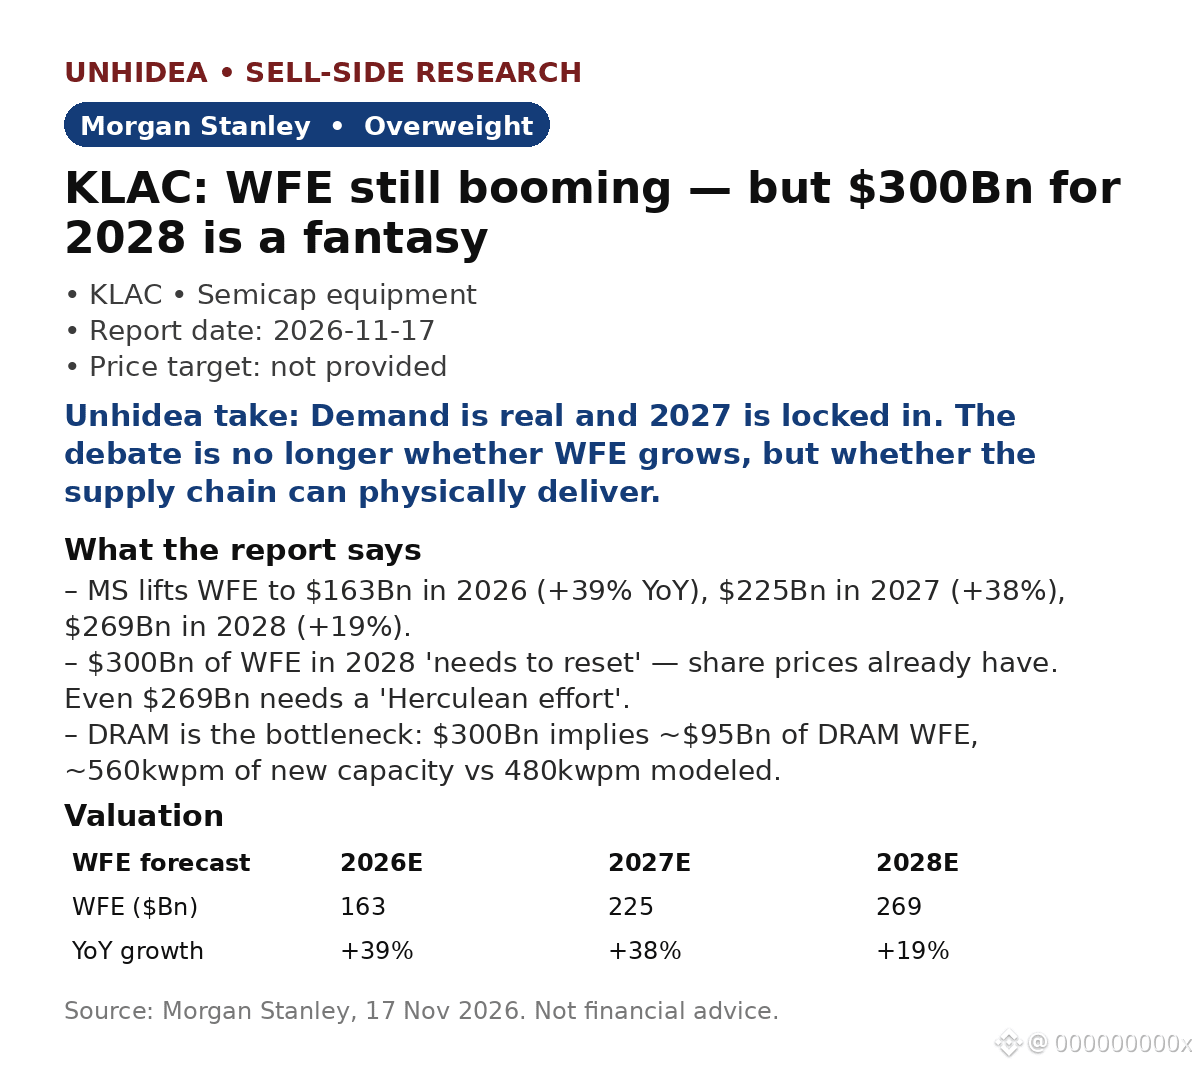
- MSはWFE予測を2026年に1,630億ドル(前年比+39%)、2027年に2,250億ドル(+38%)、2028年に2,690億ドル(+19%)へ引き上げた。従来予測は2,540億ドル。
- 2028年の3,000億ドル予測は「株価がすでに示したように、見直しが必要」。3年間で生産能力を2.5倍に拡大するのは無理があり、OEM各社は部品不足ですでに出荷目標を達成できていない。
- ボトルネックはDRAM:3,000億ドルを達成するにはDRAM向けWFEが約950億ドル必要で、新たに約560kwpmの生産能力が必要となる。モデルの480kwpmを上回る。NANDと成熟ロジックも40%超の成長が必要。
- 出荷はWFEの年率換算で2,000億〜2,050億ドルのペース。2027年の強気シナリオは「徐々に実現」しており、Intelの200億ドル超の支出や、DRAMのグリーンフィールド増設約500kwpmなどが含まれる。
- MSはKLACをオーバーウェイトと評価(本レポートに目標株価の記載なし)。業界見通しはインライン。
- レポート発表後:NVIDIAはFQ3決算で予想を上回った——売上高1,158億4,000万ドル(予想約1,090億ドル)、調整後EPS 2.68ドル(予想2.48ドル)、Q4売上高見通しは約1,300億ドル(CNBC)。
Unhideaの見解:見直しの対象は需要ではなく期待だ——2028年の2,690億ドルでも依然として19%の成長。株価が下落したのは、3,000億ドルを織り込んでいたからであり、半導体工場が発注を止めたからではない。
Unhideaの見解:制約は需要から物理的な限界へと移った——クリーンルームのスペース、部品、480kwpm対560kwpm。ウェハーが1枚増えるごとに検査の必要性も高まるため、プロセス制御の需要は生産拡大そのものに伴って伸びる。
リスク:部品不足、DRAMの前倒し需要の剥落、さらなるバリュエーション圧縮。
出典:モルガン・スタンレー、2026年11月17日。レポート発表後のニュース:CNBC。投資助言ではありません。
- MSはWFE予測を2026年に1,630億ドル(前年比+39%)、2027年に2,250億ドル(+38%)、2028年に2,690億ドル(+19%)へ引き上げた。従来予測は2,540億ドル。
- 2028年の3,000億ドル予測は「株価がすでに示したように、見直しが必要」。3年間で生産能力を2.5倍に拡大するのは無理があり、OEM各社は部品不足ですでに出荷目標を達成できていない。
- ボトルネックはDRAM:3,000億ドルを達成するにはDRAM向けWFEが約950億ドル必要で、新たに約560kwpmの生産能力が必要となる。モデルの480kwpmを上回る。NANDと成熟ロジックも40%超の成長が必要。
- 出荷はWFEの年率換算で2,000億〜2,050億ドルのペース。2027年の強気シナリオは「徐々に実現」しており、Intelの200億ドル超の支出や、DRAMのグリーンフィールド増設約500kwpmなどが含まれる。
- MSはKLACをオーバーウェイトと評価(本レポートに目標株価の記載なし)。業界見通しはインライン。
- レポート発表後:NVIDIAはFQ3決算で予想を上回った——売上高1,158億4,000万ドル(予想約1,090億ドル)、調整後EPS 2.68ドル(予想2.48ドル)、Q4売上高見通しは約1,300億ドル(CNBC)。
Unhideaの見解:見直しの対象は需要ではなく期待だ——2028年の2,690億ドルでも依然として19%の成長。株価が下落したのは、3,000億ドルを織り込んでいたからであり、半導体工場が発注を止めたからではない。
Unhideaの見解:制約は需要から物理的な限界へと移った——クリーンルームのスペース、部品、480kwpm対560kwpm。ウェハーが1枚増えるごとに検査の必要性も高まるため、プロセス制御の需要は生産拡大そのものに伴って伸びる。
リスク:部品不足、DRAMの前倒し需要の剥落、さらなるバリュエーション圧縮。
出典:モルガン・スタンレー、2026年11月17日。レポート発表後のニュース:CNBC。投資助言ではありません。