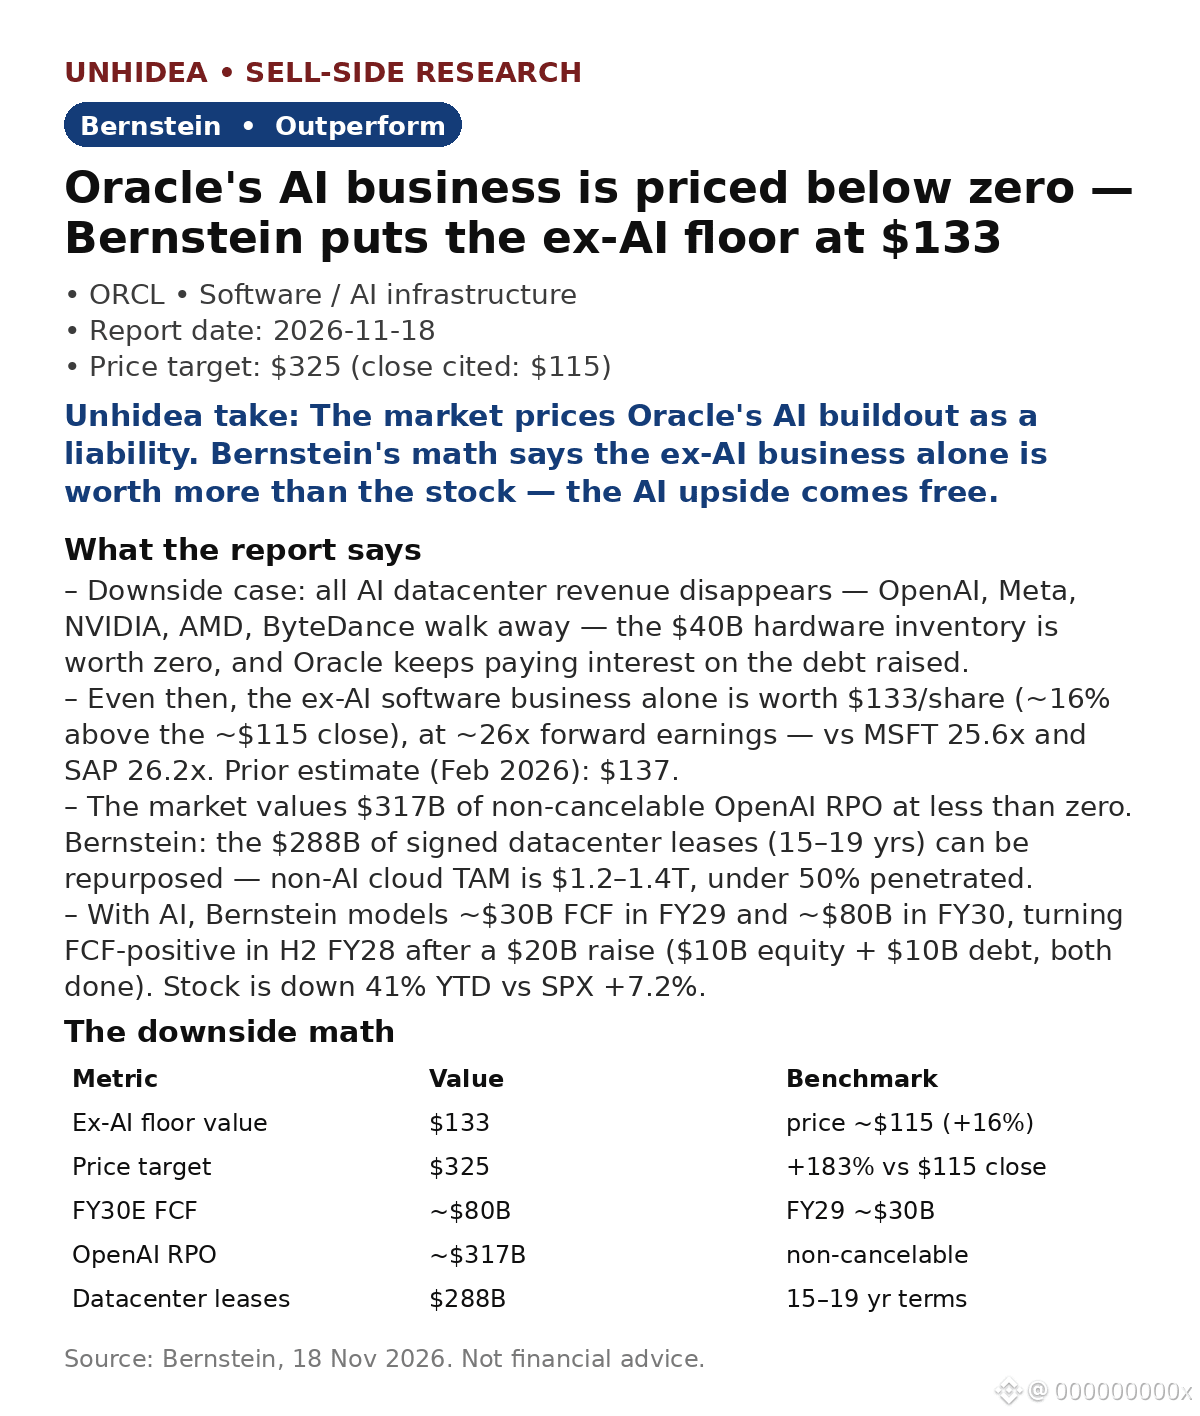
$ORCL:Bernsteinは、AIインフラ投資がなくなったとしてもOracleの価値は133ドルと評価 — 115ドルの終値を16%上回る — Outperformを維持、目標株価325ドル(+183%)
- 弱気シナリオ:AIデータセンター収益がすべて消失 — OpenAI、Meta、NVIDIA、AMD、ByteDanceが撤退 — 400億ドル相当のハードウェアは無価値となり、Oracleは利息を払い続ける。
- それでも、AIを除くソフトウェア事業だけで、予想利益の約26倍にあたる1株133ドルの価値がある — MSFT(25.6倍)やSAP(26.2倍)と同水準。(2026年2月:137ドル。)
- 市場は、解約不能なOpenAIのRPO 3,170億ドルをゼロ未満と評価している。2880億ドルのリース(15~19年)は別用途に転用可能 — AI以外のクラウド市場規模は1.2~1.4兆ドルで、浸透率は50%未満。
- AIがある場合、BernsteinはFY29に約300億ドル、FY30に約800億ドルのFCFを予測。200億ドルの資金調達(株式発行100億ドル+負債100億ドル、完了)後、FY28下期にFCFがプラスになる見込み。
Unhideaの見解:これは成長ストーリーではなく、価格の mispricing(誤評価)を狙う投資 — AIを除いた価値を下値として約16%の保護があり、AIの上振れ余地は無料。
Unhideaの見解:133ドルの下値は26倍のマルチプルが維持されることが前提 — SaaSのマルチプルが縮小すれば、下値も下がる。OpenAIの見出しではなく、マルチプルに注目。
リスク:AI冬の到来、顧客の契約未達、負債・利払い負担、希薄化。
出典:Bernstein、2026年11月18日。投資助言ではありません。
- 弱気シナリオ:AIデータセンター収益がすべて消失 — OpenAI、Meta、NVIDIA、AMD、ByteDanceが撤退 — 400億ドル相当のハードウェアは無価値となり、Oracleは利息を払い続ける。
- それでも、AIを除くソフトウェア事業だけで、予想利益の約26倍にあたる1株133ドルの価値がある — MSFT(25.6倍)やSAP(26.2倍)と同水準。(2026年2月:137ドル。)
- 市場は、解約不能なOpenAIのRPO 3,170億ドルをゼロ未満と評価している。2880億ドルのリース(15~19年)は別用途に転用可能 — AI以外のクラウド市場規模は1.2~1.4兆ドルで、浸透率は50%未満。
- AIがある場合、BernsteinはFY29に約300億ドル、FY30に約800億ドルのFCFを予測。200億ドルの資金調達(株式発行100億ドル+負債100億ドル、完了)後、FY28下期にFCFがプラスになる見込み。
Unhideaの見解:これは成長ストーリーではなく、価格の mispricing(誤評価)を狙う投資 — AIを除いた価値を下値として約16%の保護があり、AIの上振れ余地は無料。
Unhideaの見解:133ドルの下値は26倍のマルチプルが維持されることが前提 — SaaSのマルチプルが縮小すれば、下値も下がる。OpenAIの見出しではなく、マルチプルに注目。
リスク:AI冬の到来、顧客の契約未達、負債・利払い負担、希薄化。
出典:Bernstein、2026年11月18日。投資助言ではありません。