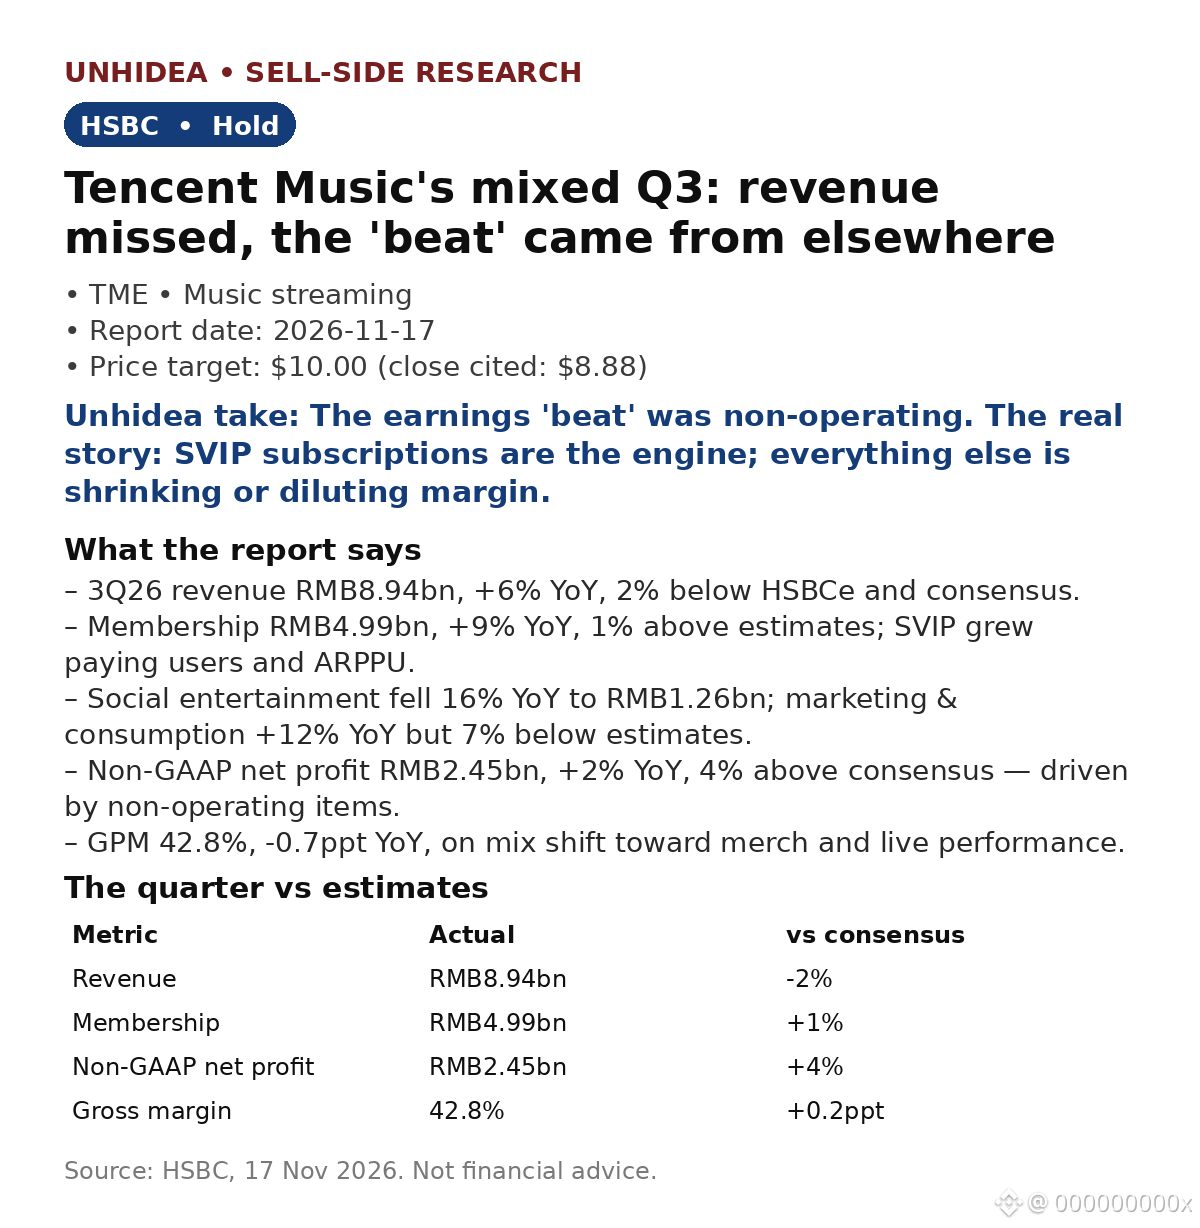
$TME:第3四半期売上高は未達—89.4億元、前年同期比+6%、市場予想を2%下回る—しかしHSBCは「ホールド」を維持、目標株価は10.00ドル
- 会員事業が業績を支えた:売上高49.9億元、前年同期比+9%、予想を1%上回る。SVIPが有料会員数とARPPUの伸びを牽引。
- ソーシャルエンターテインメントは前年同期比16%減の12.6億元。マーケティング・消費者支出は12%増加したものの、予想を7%下回った。
- 非GAAP純利益は24.5億元、前年同期比+2%、コンセンサスを4%上回る—ただし、上振れの要因は事業ではなく営業外項目。
- 売上総利益率は42.8%で、前年同期比0.7ポイント低下。グッズ販売とライブパフォーマンスの構成比が上昇した。
- 自社株買い:第3四半期にADS 3,470万株を約3億ドルで取得—1四半期で時価総額の2.1%に相当。
バリュエーション:目標株価10.00ドルは、記載されている11月16日の終値8.88ドルを約13%上回る。
Unhideaの見解:営業外項目による「上振れ」は、本業の上振れではない。それを除けば、非GAAP営業利益が前年同期比横ばいのなか、四半期業績は未達だった。
Unhideaの見解:TMEは静かにサブスクリプション企業へと変貌しつつある。SVIPは持続的な成長エンジンであり、総合売上高ではなく、会員事業のARPPUを基準に評価すべきだ。
リスク:Ximalayaの統合コスト、ソーシャルエンターテインメントの減少、利益率を圧迫する事業構成。
出典:HSBC、2026年11月17日。投資助言ではありません。
- 会員事業が業績を支えた:売上高49.9億元、前年同期比+9%、予想を1%上回る。SVIPが有料会員数とARPPUの伸びを牽引。
- ソーシャルエンターテインメントは前年同期比16%減の12.6億元。マーケティング・消費者支出は12%増加したものの、予想を7%下回った。
- 非GAAP純利益は24.5億元、前年同期比+2%、コンセンサスを4%上回る—ただし、上振れの要因は事業ではなく営業外項目。
- 売上総利益率は42.8%で、前年同期比0.7ポイント低下。グッズ販売とライブパフォーマンスの構成比が上昇した。
- 自社株買い:第3四半期にADS 3,470万株を約3億ドルで取得—1四半期で時価総額の2.1%に相当。
バリュエーション:目標株価10.00ドルは、記載されている11月16日の終値8.88ドルを約13%上回る。
Unhideaの見解:営業外項目による「上振れ」は、本業の上振れではない。それを除けば、非GAAP営業利益が前年同期比横ばいのなか、四半期業績は未達だった。
Unhideaの見解:TMEは静かにサブスクリプション企業へと変貌しつつある。SVIPは持続的な成長エンジンであり、総合売上高ではなく、会員事業のARPPUを基準に評価すべきだ。
リスク:Ximalayaの統合コスト、ソーシャルエンターテインメントの減少、利益率を圧迫する事業構成。
出典:HSBC、2026年11月17日。投資助言ではありません。