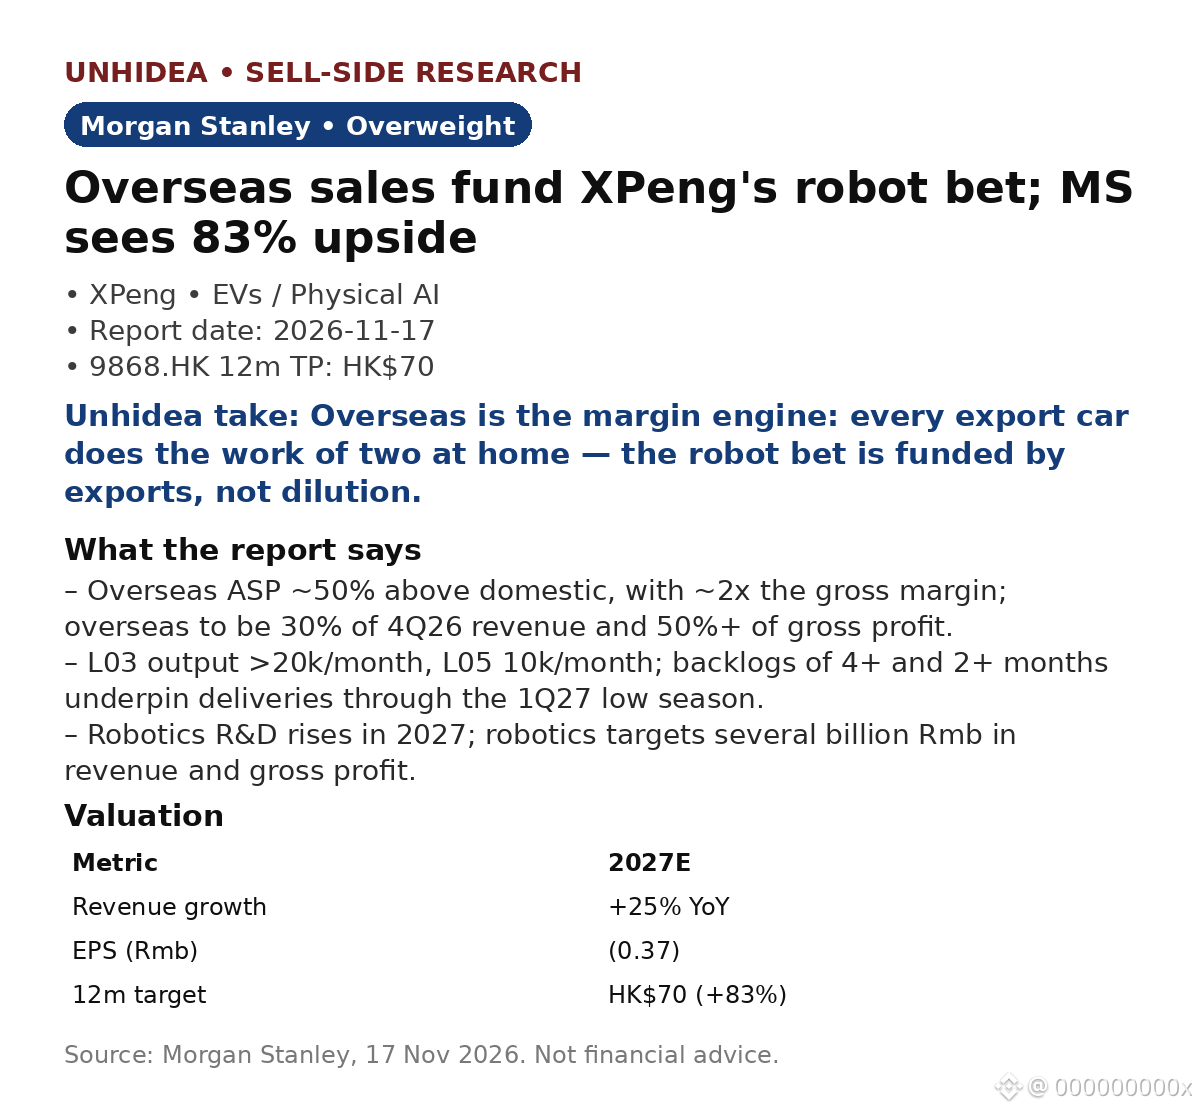
$9868.HK:XPengの海外販売車は国内の約2倍の利益率を生む — Morgan Stanleyによると、輸出が今やロボット事業への投資を支えている。投資判断は「オーバーウェイト」、目標株価はHK$70、11月17日の終値HK$38.28に対して83%の上昇余地。
海外の平均販売価格(ASP)は国内を約50%上回り、粗利益率は約2倍。MSは、海外売上高が4Q26の売上高の30%、粗利益の半分超を占めると予想。MONAの構成比が高まる中でも、車両の粗利益率を12–13%に維持する見通し。
生産分は数カ月先まで完売:L03は月2万台超、L05は月1万台に達し、受注残はそれぞれ4カ月超、2カ月超。これにより1Q27の閑散期まで納車を支える。
次の成長分野はロボティクス:自動車の研究開発費は約Rmb5bnを維持し、2027年にはロボティクスの研究開発費を増やす。年間設備投資額Rmb3–4bnを賄うプラスのFCFを原資に、売上高と粗利益で数十億Rmbを目指す。
MSは2027Eの売上高をRmb103.3bn(前年比+25%)と予測し、2028Eに初の黒字化を見込む(EPSはRmb0.23、2027EはRmb0.37の赤字)。
Unhideaの見解:海外事業が利益率のエンジン — 輸出車1台で国内販売車2台分の利益を稼ぎ、ロボット事業への投資は株式の希薄化ではなく輸出が支える。
Unhideaの見解:2027年にロボティクスの売上高が計上されるか注目 — それまでは、XPengはロボット事業の構想を持つ自動車メーカーとして評価される。
リスク:競争、キャッシュフローの圧迫、需要の鈍化。出典:Morgan Stanley、2026年11月17日。投資助言ではありません。
海外の平均販売価格(ASP)は国内を約50%上回り、粗利益率は約2倍。MSは、海外売上高が4Q26の売上高の30%、粗利益の半分超を占めると予想。MONAの構成比が高まる中でも、車両の粗利益率を12–13%に維持する見通し。
生産分は数カ月先まで完売:L03は月2万台超、L05は月1万台に達し、受注残はそれぞれ4カ月超、2カ月超。これにより1Q27の閑散期まで納車を支える。
次の成長分野はロボティクス:自動車の研究開発費は約Rmb5bnを維持し、2027年にはロボティクスの研究開発費を増やす。年間設備投資額Rmb3–4bnを賄うプラスのFCFを原資に、売上高と粗利益で数十億Rmbを目指す。
MSは2027Eの売上高をRmb103.3bn(前年比+25%)と予測し、2028Eに初の黒字化を見込む(EPSはRmb0.23、2027EはRmb0.37の赤字)。
Unhideaの見解:海外事業が利益率のエンジン — 輸出車1台で国内販売車2台分の利益を稼ぎ、ロボット事業への投資は株式の希薄化ではなく輸出が支える。
Unhideaの見解:2027年にロボティクスの売上高が計上されるか注目 — それまでは、XPengはロボット事業の構想を持つ自動車メーカーとして評価される。
リスク:競争、キャッシュフローの圧迫、需要の鈍化。出典:Morgan Stanley、2026年11月17日。投資助言ではありません。