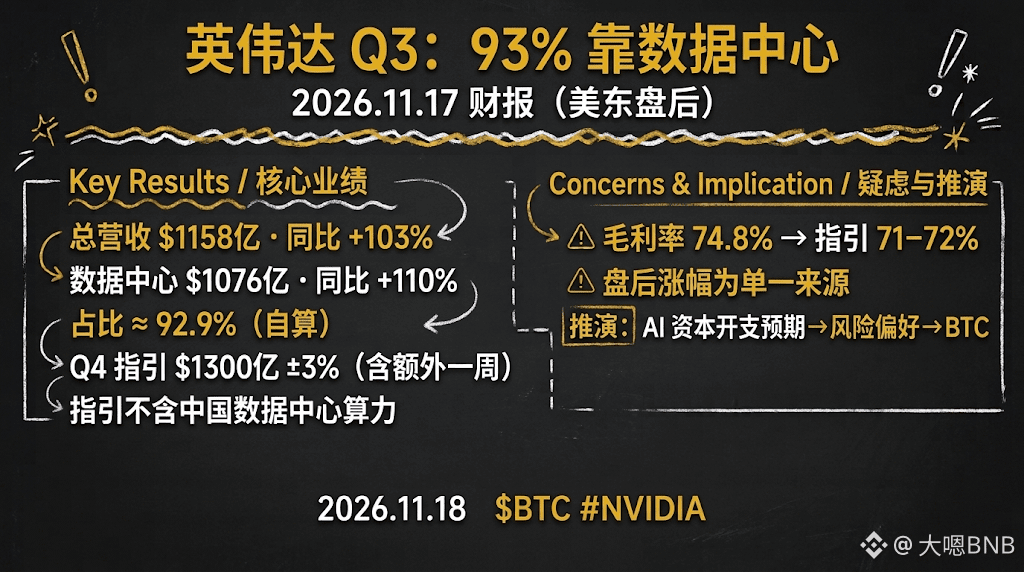

売上高1,158億ドルのうち、1,076億ドルがデータセンターによるものです。計算すると約93%。今のNVIDIAは、基本的にデータセンター企業と言っていいでしょう。
決算で確認できる数字を見ていきましょう。10月25日に終了した四半期のNVIDIAの売上高は1,158億4,400万ドルで、前年同期比103%増、前四半期比20%増。データセンター部門は1,076億ドルで、前年同期比110%増、前四半期比21%増。粗利益率は74.8%(GAAPベース)です。決算は米東部時間11月17日の取引終了後に発表され、日本時間では11月18日朝でした。
次の四半期の売上高見通しは1,300億ドル、プラスマイナス3%。しかもこの四半期は通常より1週間長くなります。経営陣によると、この見通しには中国向けデータセンターのコンピューティング収入は含まれていません。
成長は続くのでしょうか?私は3つの点に注目しています。1つ目は粗利益率です。次の四半期の見通しは71~72%で、今期の74.8%を3ポイント以上下回ります。Vera Rubinの初期の出荷拡大に伴うコスト圧力がこの数字に表れているのかもしれませんが、これはあくまで私の推測で、決算でそう説明されたわけではありません。2つ目は、次の四半期は1週間長くなること。前年同期比でも前四半期比でも数字が押し上げられるので、成長率を見る際にはこの影響を差し引く必要があります。3つ目は、11月12日にジェンスン・フアンが辞任してから初めての決算発表だということです。現在、コレット・クレスが暫定CEOを務めており、後任のCEOはまだ決まっていません。
時間外取引では一時4%超上昇し、その後約3%まで上げ幅を縮めたとの情報があります。ただし、単一の二次情報源によるもので、最終的な終値として扱わないでください。
要するに、NVIDIAの商売はまだ魅力的ですが、市場が見ているのは次の四半期も期待を上回れるかどうかです。AI向け設備投資の勢いが弱まれば、BTCのようなリスク資産もおそらく連れて揺れるでしょう。これは私の推測であって、結論ではありません。
率直に言うと、この数日、兆ドル規模の数字を山ほど見ていて、少し麻痺してきました。むしろ粗利益率の項目には、思わず目が留まりました。
どうなるかは分かりませんが、売上高の伸びだけを見るより、粗利益率と次の四半期の見通しが実現するかどうかを注視するほうがいいでしょう。
$BTC #NVIDIA $NVDAB
#英伟达q3营收近93%来自数据中心,增长势头能否持续?
決算で確認できる数字を見ていきましょう。10月25日に終了した四半期のNVIDIAの売上高は1,158億4,400万ドルで、前年同期比103%増、前四半期比20%増。データセンター部門は1,076億ドルで、前年同期比110%増、前四半期比21%増。粗利益率は74.8%(GAAPベース)です。決算は米東部時間11月17日の取引終了後に発表され、日本時間では11月18日朝でした。
次の四半期の売上高見通しは1,300億ドル、プラスマイナス3%。しかもこの四半期は通常より1週間長くなります。経営陣によると、この見通しには中国向けデータセンターのコンピューティング収入は含まれていません。
成長は続くのでしょうか?私は3つの点に注目しています。1つ目は粗利益率です。次の四半期の見通しは71~72%で、今期の74.8%を3ポイント以上下回ります。Vera Rubinの初期の出荷拡大に伴うコスト圧力がこの数字に表れているのかもしれませんが、これはあくまで私の推測で、決算でそう説明されたわけではありません。2つ目は、次の四半期は1週間長くなること。前年同期比でも前四半期比でも数字が押し上げられるので、成長率を見る際にはこの影響を差し引く必要があります。3つ目は、11月12日にジェンスン・フアンが辞任してから初めての決算発表だということです。現在、コレット・クレスが暫定CEOを務めており、後任のCEOはまだ決まっていません。
時間外取引では一時4%超上昇し、その後約3%まで上げ幅を縮めたとの情報があります。ただし、単一の二次情報源によるもので、最終的な終値として扱わないでください。
要するに、NVIDIAの商売はまだ魅力的ですが、市場が見ているのは次の四半期も期待を上回れるかどうかです。AI向け設備投資の勢いが弱まれば、BTCのようなリスク資産もおそらく連れて揺れるでしょう。これは私の推測であって、結論ではありません。
率直に言うと、この数日、兆ドル規模の数字を山ほど見ていて、少し麻痺してきました。むしろ粗利益率の項目には、思わず目が留まりました。
どうなるかは分かりませんが、売上高の伸びだけを見るより、粗利益率と次の四半期の見通しが実現するかどうかを注視するほうがいいでしょう。
$BTC #NVIDIA $NVDAB
#英伟达q3营收近93%来自数据中心,增长势头能否持续?