

まず、今年の初めにはごく可能性の低いシナリオだと考えていたものの、年末が近づく今、ビットコインにとって最悪の結果となり得る可能性として真剣に検討する価値があると考えるシナリオについてお話ししたいと思います。
9月下旬にビットコインの保有分をすべて売却した後、再び購入を検討するために満たす必要のある具体的な基準や条件をまとめた詳細な計画を立てました。
しかし、時が経つにつれて、私が追跡しているさまざまな市場データは改善するどころか、悪化し続けています。
実際、これからお話しする最悪のシナリオは、当初の投資計画にはまったく含まれていませんでした。
今この話を持ち出す理由は単純です。
現在の市場環境は十分に懸念されるものであり、市場を評価し次の行動を計画する際には、より長期的な視点が必要だと思います。
ビットコインが現在、価格の底値で取引されているとしても、意味のある買い集めが見られないことから、市場は多くの投資家の予想よりもはるかに長く、長期的な保ち合い局面にとどまる可能性があります。
横ばいの値動きが長引くことで生じる精神的な圧力、いら立ち、疲弊を決して過小評価すべきではありません。
1. 最悪のシナリオを引き起こし得る3つの条件
私が懸念している最悪のシナリオが現実になるには、3つの重要な条件が続く必要があります。
条件1. 米ドル高の継続
条件2. 米国株式市場の下落
条件3. Binanceのクジラによる売り圧力の継続
この3つの条件が続けば、ビットコインが慣れ親しんだ4年サイクルの中で再び調整しているだけではなく、2010年以降のビットコインの歴史全体を通じて形成された価格構造に関わる、はるかに大規模で長期的な調整に直面している可能性を、真剣に検討すべき時が来るかもしれません。
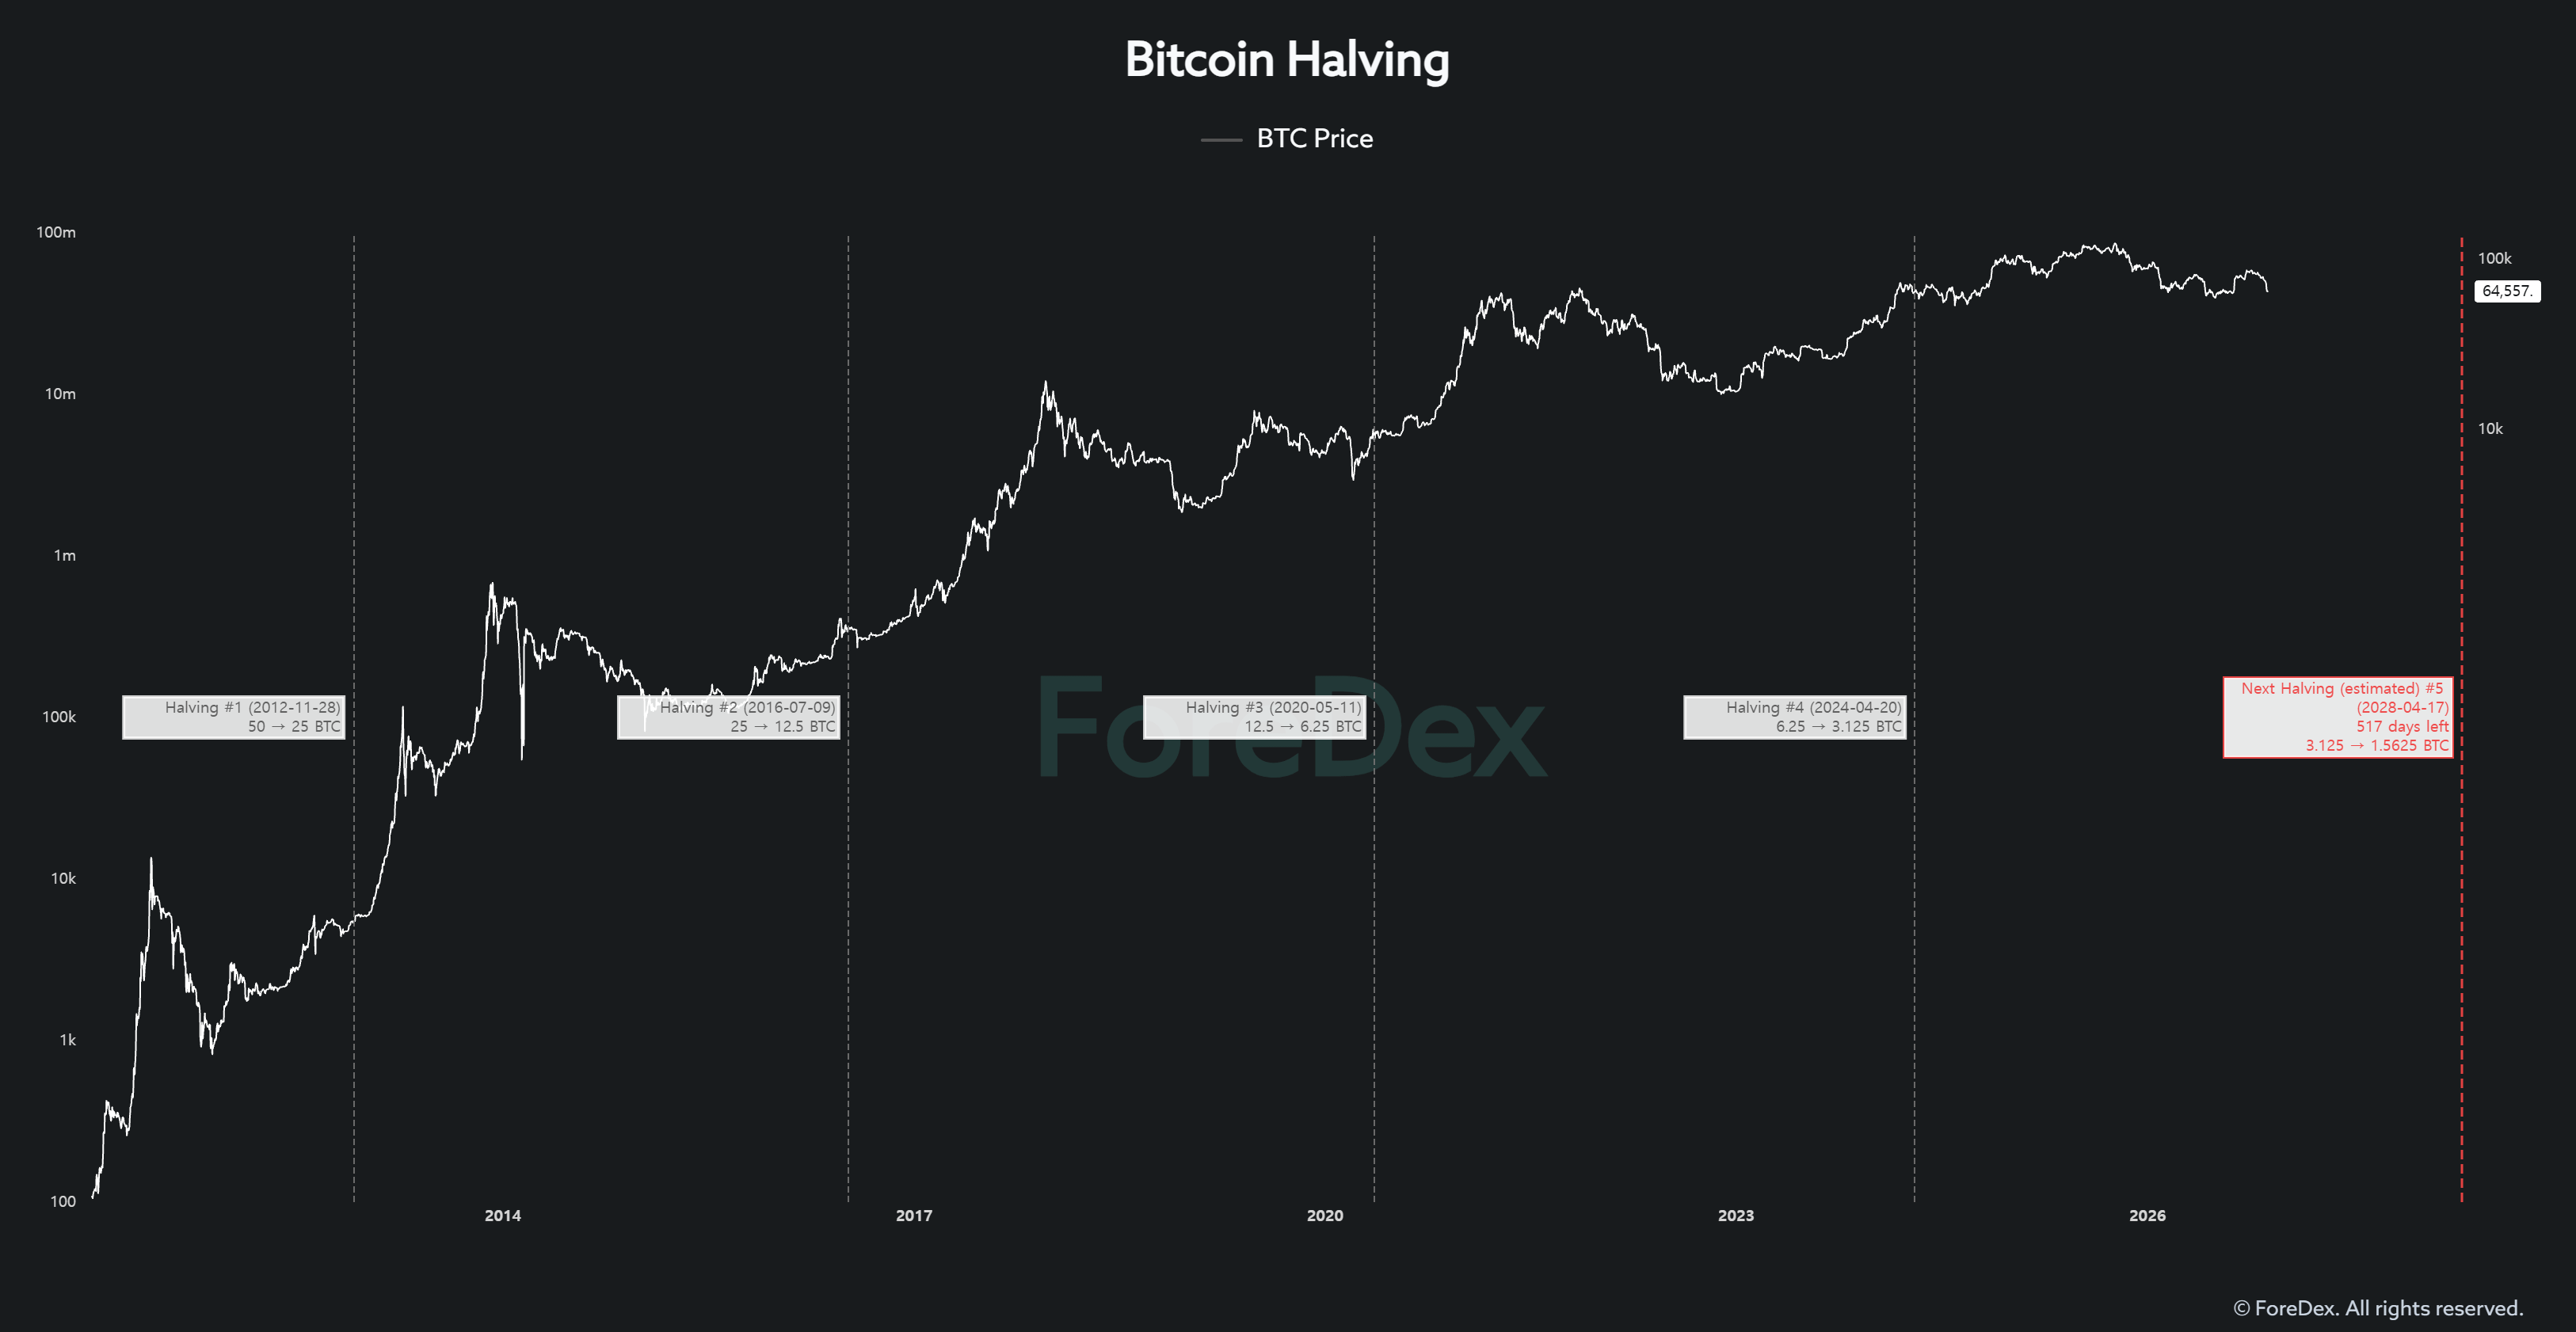
これまで私たちは主に、市場の動きを形作ってきた半減期の反復サイクルを通じて、ビットコインの価格上昇と調整を分析してきました。(図2参照)
しかし、現物ビットコインETFの承認によって、市場には大きな変化がもたらされました。
ここ数年にわたって議論されてきたパラダイムシフトについて考えてみてください。
- ビットコインの保有者が変化し、従来の「オールド・クジラ」から、ETFを通じて参入する新世代の機関投資家主導の「新しいクジラ」へと、保有主体が移ってきました。
- 現物ETFの承認後、ビットコインは従来の金融市場により深く組み込まれ、マクロ経済環境やより広範な市場サイクルの影響をますます受けるようになりました。
- ビットコインを投資ポートフォリオに組み入れる機関投資家が増えています。
こうした変化は、市場で語られる見方にとどまりません。
実際のオンチェーン・サイクルデータにも、過去のサイクルと比べた明確な構造変化が表れており、これまで歴史的に信頼性が高かった複数の評価モデルも、昨年のビットコインの高値を正確に捉えられませんでした。
これは偶然ではないと考えています。
私の見方では、こうした変化は市場参加者、資金フロー、そしてビットコイン取引の基盤となる構造の根本的な変化によって生じたものです。
来年1月で、米国の現物ビットコインETFが承認されてから3年になります。
その間に市場構造がどれほど変化した可能性があるか、考えてみてください。
こうした背景から、私たちは次のような見方をよく耳にします。
「暗号資産市場では、まったく新しい市場構造が形成されつつある。」
「ブロックチェーンはもはや、暗号資産のエコシステムだけに限られたものではない。」
「現実資産(RWA)市場の成長により、ビットコインとイーサリアムの市場構造や値動きは、ますます異なるものになっていくだろう。」
こうした主張には、かなりの妥当性があると思います。
しかし、別の視点からその意味を考えてみましょう。
ビットコインの市場構造が根本的に変化したと認めるなら、現在の調整が従来の4年サイクルにおける単なる下落局面ではなく、ビットコインの歴史全体にわたる長期的な価格構造の、より大規模な調整である可能性を、本当に退けられるでしょうか?
その可能性は決して不合理ではないと思います。
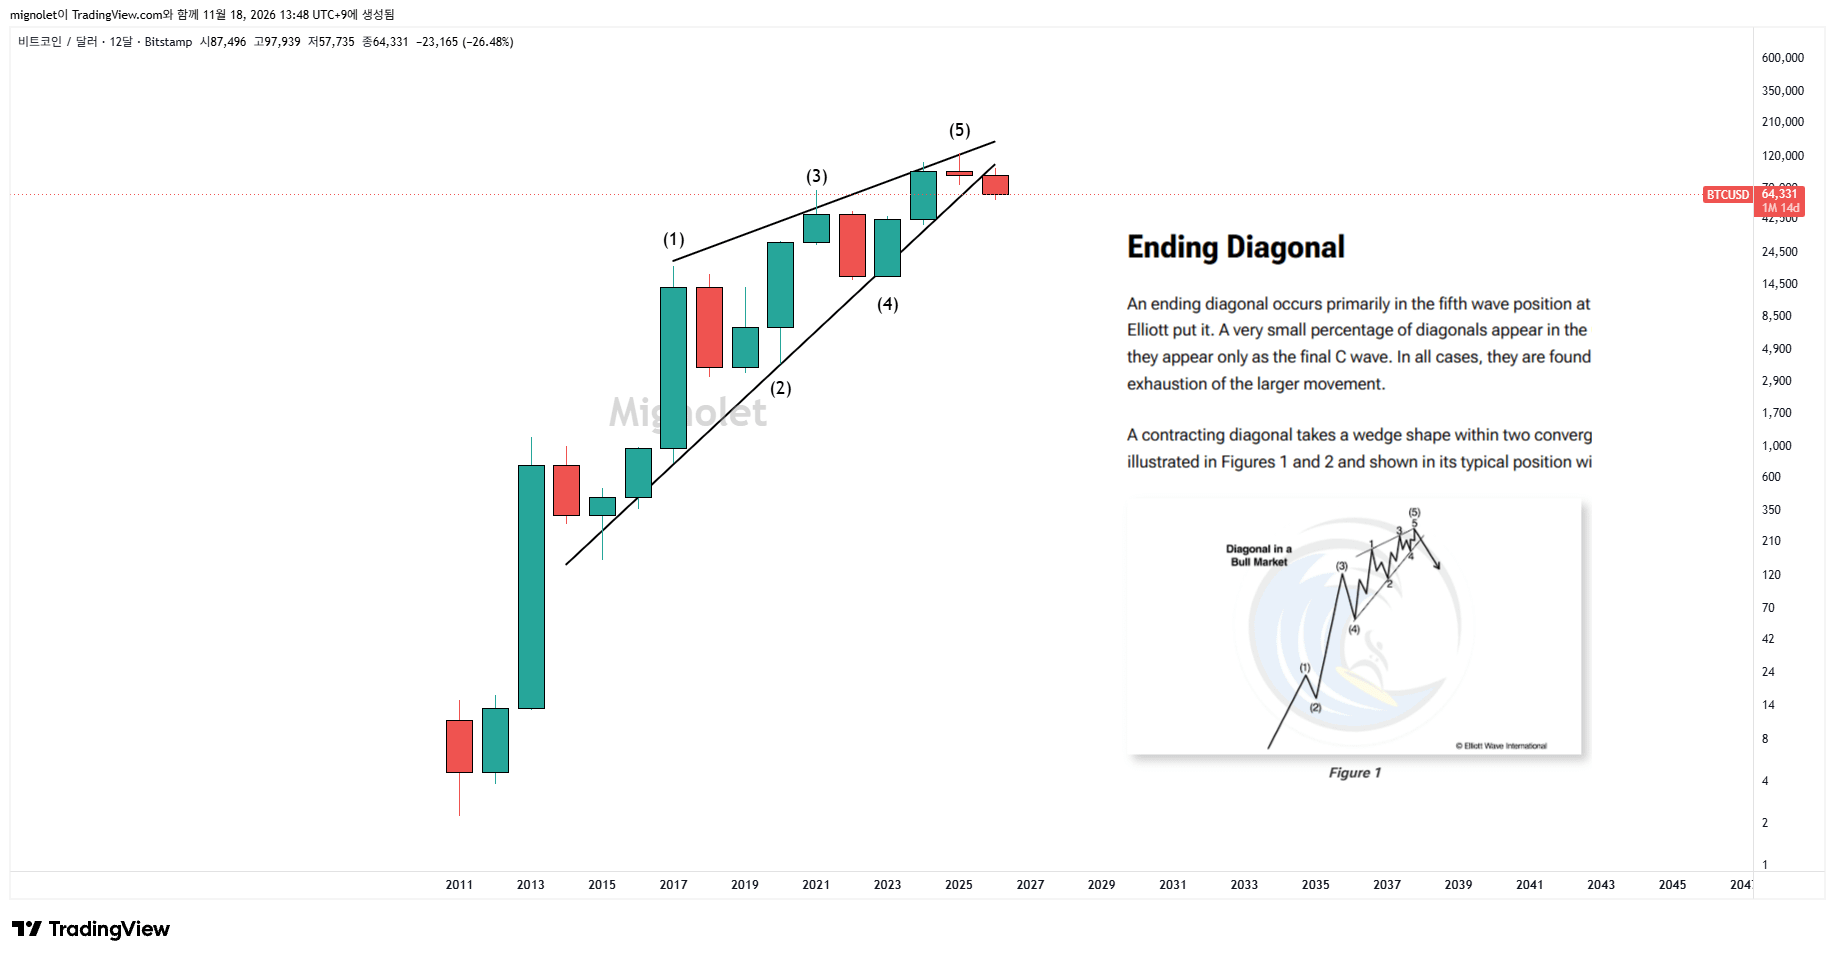
2. 長期テクニカル分析(TA)に現れつつある構造について
テクニカル分析では、一般に、より長い時間軸で形成されるパターンのほうが、短期的な値動きよりも大きな意味を持つことがあります。
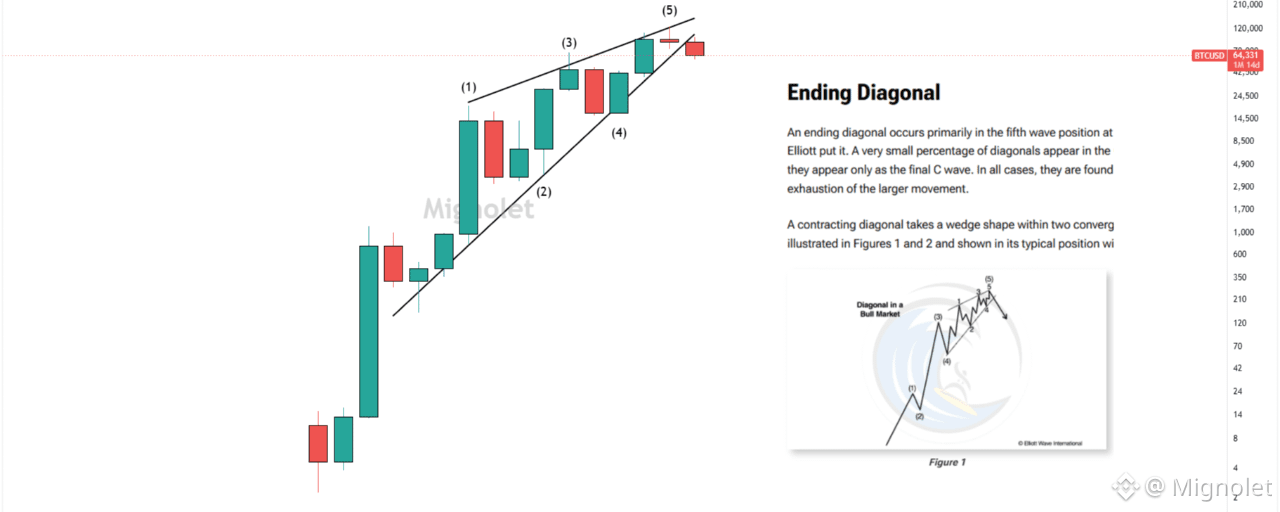
そしてビットコインの長期チャートを見ると、その構造はエリオット波動理論で説明される古典的なエンディング・ダイアゴナル・パターンに、ますます似てきています。
もちろん、単一のテクニカルパターンだけで、将来の価格動向を確実に判断することはできません。
しかし今は、より広範なチャート構造だけでなく、形成されつつあるローソク足パターンや、重要な長期トレンドの崩れについても検証する必要があると思います。
特に考慮すべき重要な点が一つあります。
ビットコインが年末までに意味のある回復を見せられず、年間ローソク足がマイナスで確定した場合、ビットコインの歴史上初めて、弱気の年間ローソク足が2年連続で記録されることになります。
このような展開は、単なる年間リターンのマイナスをはるかに超える意味を持ち得ると思います。
ビットコインが従来の半減期サイクルに結び付いた反復パターンとは異なる動きをしていることを示す証拠となり、長期的な市場構造の解釈を見直す必要が生じるかもしれません。
現在の長期テクニカル構造やローソク足の形状はすでに懸念材料となっており、ビットコインは重要なトレンド構造を下抜ける兆候を見せ始めています。
この可能性については、今年の初めに少し触れました。
しかし、今このシナリオをはるかに深刻に受け止めているのには、明確な理由があります。
テクニカル分析から浮かび上がる懸念すべきパターンが、市場流動性の悪化を示す実際の兆候によって、ますます裏付けられているのです。
これは単に、チャートが弱気に見えるという話ではありません。
市場に流入する買い手側の流動性、大口市場参加者の資金フロー、クジラの取引動向など、複数のデータを見ても、改善を示す有意な証拠を見つけるのに苦労しています。
同時に、現在の米ドル高が容易に反転するとも考えていません。
どの流動性指標が悪化しているのかはこれまで何度も説明してきたため、この記事では個々のデータを一つずつ取り上げることはしません。
3. 最悪のシナリオが現実になった場合、ビットコインはどこまで下落するのか?
ここで、おそらく最も重要な問いに行き着きます。
「このシナリオが実際に展開した場合、ビットコインはどこまで下落する可能性があるのか?」
従来のオンチェーン・サイクル分析で用いられてきた平均取得コスト指標やバリュエーション基準の多くは、現物ビットコインETFの承認以降、大きく歪んでいると思います。
こうした歪みが生じた理由は以前の分析ですでに説明したため、ここでは繰り返しません。
その代わり、ビットコインネットワークを支える実体経済活動に直接結び付いた、ビットコインマイニング業界のコスト構造に注目したいと思います。
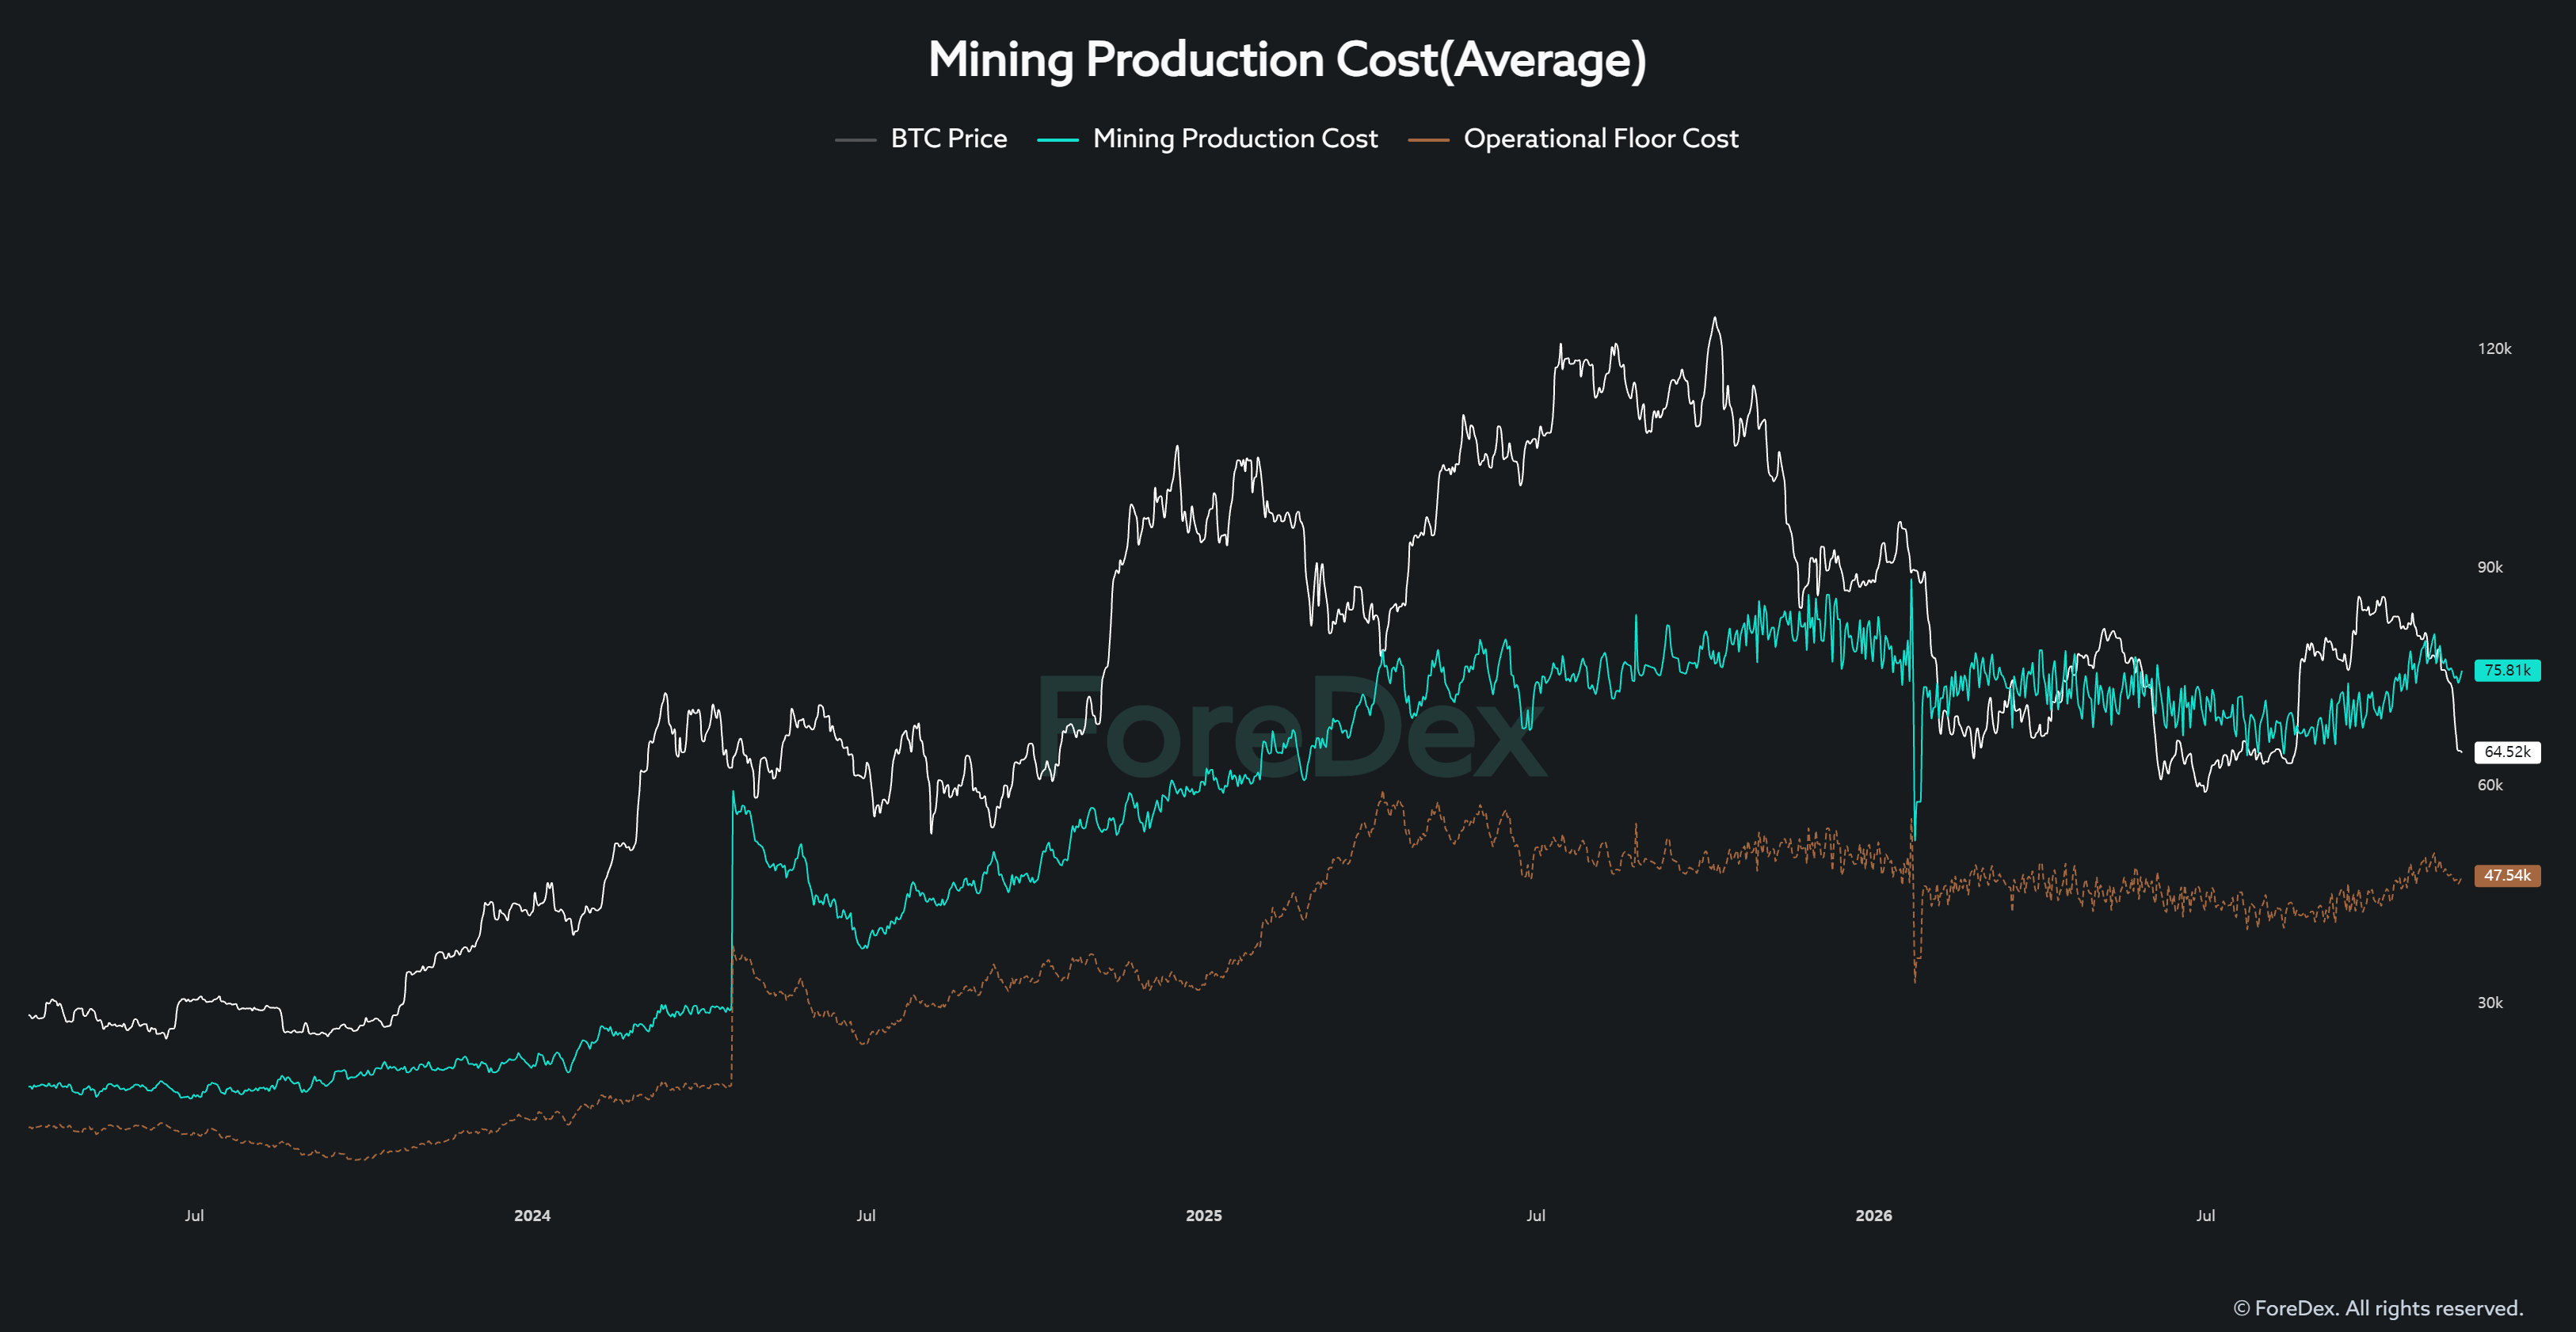
私が注視している最も重要な基準の一つが「オペレーショナル・フロア・コスト」です。これはビットコインマイニング企業が負担する直接的な運営コストを表します。
これは、マイナーが採掘事業を維持するために負担しなければならない必要不可欠なコストを反映しています。
極端な市場環境において、下落リスクを評価するための重要な目安となり得ると考えています。
現在、多くの上場ビットコインマイニング企業は、従来のマイニング事業だけでなく、AIデータセンターの運営にも多額の経営資源を配分しています。
しかし、ビットコインが再び大きく下落するのと同時に、AI分野に対する投資家心理が急激に悪化した場合、何が起こるか考えてみてください。
そのような状況では、マイニング企業は両方の事業分野で同時に大きな圧力を受ける可能性があります。
そのような極端な環境であっても、オペレーショナル・フロア・コストは維持されるべき重要な水準だと考えています。
ビットコインがその水準を下回れば、一部の上場マイニング企業の財務安定性や長期的な事業継続性が、深刻な圧力にさらされる可能性があります。
これらの要因を踏まえ、最悪のシナリオでは、ビットコインが4万ドル台前半まで下落する可能性も排除していません。
これは、ビットコインが確実にその水準に達すると予想しているという意味ではありません。
むしろ、先ほど挙げた3つの条件が続き、市場流動性がさらに悪化するという前提に立った、下落シナリオの一つです。
4. なぜ今、このシナリオについて話すのか
もう一度、強調させてください。
これは私が考える最悪のシナリオであり、必ず実現すると確信している予測ではありません。
これを公に話しているのは、現在観察している市場環境や基礎データが、率直に言って期待できるものではないからです。
先ほど述べたように、私はすでに市場に再参入するための基準と計画を定めています。
しかし、買い付け計画があることと、今すぐ買う理由があることは、まったく別の話です。
現在の環境では、短期的な価格反発に判断を左右されるのではなく、はるかに長い時間軸で市場を評価し、行動を起こす前に十分な距離を保つつもりです。
ビットコインがすでに価格の底に達していたとしても、意味のある買い集めがなければ、持続的な上昇トレンドが現れるまでには予想以上に長い時間がかかる可能性があります。
そして、その長期にわたる横ばいの保ち合いは、多くの投資家が想定する以上に、いら立ちや精神的な負担をもたらすかもしれません。
現時点では、今の下落を積極的な買いを正当化する機会とは見ていません。
少なくとも、私自身の投資基準に照らせばそうです。
価格が大きく下落したというだけでは、市場に参入する十分な理由にはなりません。
私が待っているのは、単にビットコイン価格がさらに下がることではありません。
市場流動性が実際に改善し、大口市場参加者による意味のある買い集めの兆候が現れるのを待っています。
市場流動性ができるだけ早く回復し、この市場を動かす主要な参加者たちによる明確な買い集めの兆候が見え始めることを心から願っています。