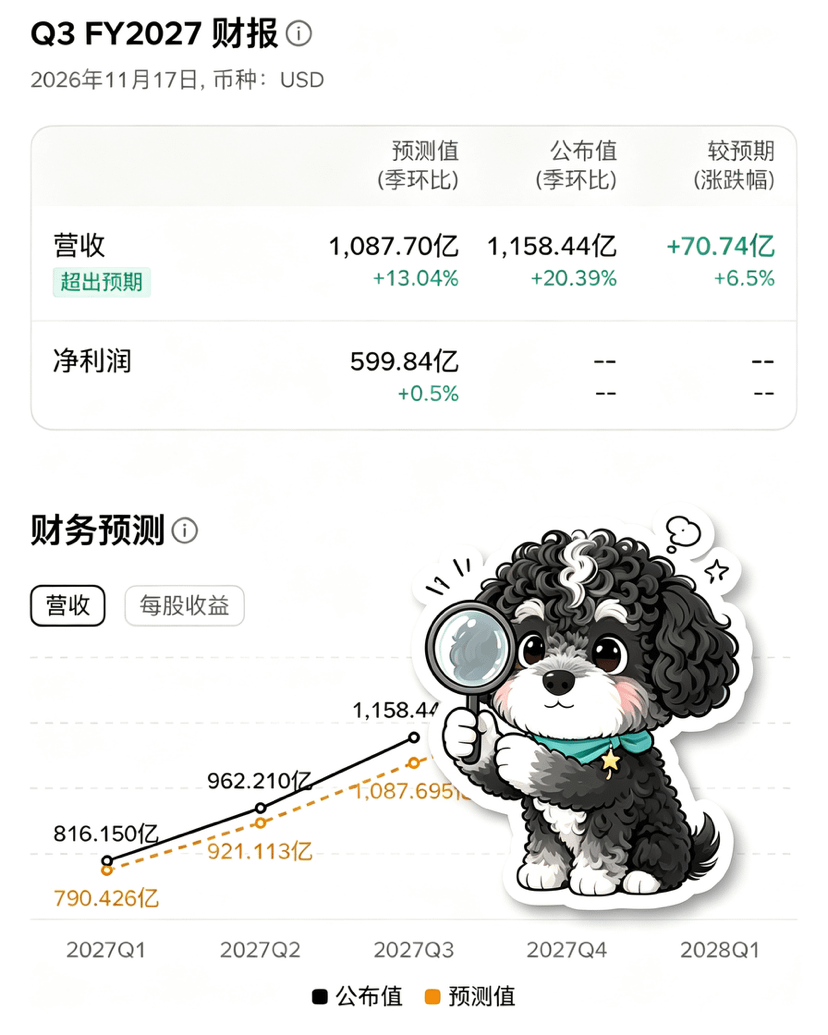

みんなエヌビディアを持ち上げて、「売上の93%がデータセンター頼み」と言っている。あえて耳の痛いことを言うと、それこそが同社最大の弱点だ!
決算発表後、みんな「計算能力への需要は鈍化していない」「AIの成長ストーリーは続いている」と言っている。
数字は確かにすごい。データセンター部門の売上高は1076億ドルで、全体の93%を占め、前年同期の2倍。第4四半期の売上高見通しは1300億ドルで、予想も上回った。
でも、逆の見方をしてみてほしい。
売上高の93%が一つの事業に集中している。これは何を意味する?すべての卵を一つのカゴに入れているということだ。
そのカゴの取っ手を握っているのは、4、5社のクラウド事業者だ。
今年、彼らの設備投資は合計7300億ドルに達し、2027年には1.3兆ドルに膨らむ可能性がある。
だが、すでにフリーキャッシュフローだけでは足りていない。グーグルとメタの設備投資は営業キャッシュフローを上回り、アマゾンの過去12カ月間のフリーキャッシュフローは424億ドルの赤字だ。
資金はどこから調達するのか?社債発行だ。大手クラウド事業者5社は昨年、1210億ドルの社債を発行し、今年も発行を続けている。
資金調達環境が引き締まるか、AIアプリの収益化が予想より遅れれば、クラウド事業者が真っ先に削るのは設備投資だ。
そのとき、エヌビディアが抱える3900億ドルの供給コミットメントはどうなる?
確保済みのウェハーやパッケージングの生産能力はどうなる?
私はエヌビディアに弱気なわけではない。売上高の93%をデータセンターに頼っていることは、需要が旺盛なときには「集中」だが、需要が転換点を迎えたときには「集中リスク」になると言っているのだ。
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
決算発表後、みんな「計算能力への需要は鈍化していない」「AIの成長ストーリーは続いている」と言っている。
数字は確かにすごい。データセンター部門の売上高は1076億ドルで、全体の93%を占め、前年同期の2倍。第4四半期の売上高見通しは1300億ドルで、予想も上回った。
でも、逆の見方をしてみてほしい。
売上高の93%が一つの事業に集中している。これは何を意味する?すべての卵を一つのカゴに入れているということだ。
そのカゴの取っ手を握っているのは、4、5社のクラウド事業者だ。
今年、彼らの設備投資は合計7300億ドルに達し、2027年には1.3兆ドルに膨らむ可能性がある。
だが、すでにフリーキャッシュフローだけでは足りていない。グーグルとメタの設備投資は営業キャッシュフローを上回り、アマゾンの過去12カ月間のフリーキャッシュフローは424億ドルの赤字だ。
資金はどこから調達するのか?社債発行だ。大手クラウド事業者5社は昨年、1210億ドルの社債を発行し、今年も発行を続けている。
資金調達環境が引き締まるか、AIアプリの収益化が予想より遅れれば、クラウド事業者が真っ先に削るのは設備投資だ。
そのとき、エヌビディアが抱える3900億ドルの供給コミットメントはどうなる?
確保済みのウェハーやパッケージングの生産能力はどうなる?
私はエヌビディアに弱気なわけではない。売上高の93%をデータセンターに頼っていることは、需要が旺盛なときには「集中」だが、需要が転換点を迎えたときには「集中リスク」になると言っているのだ。
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?