
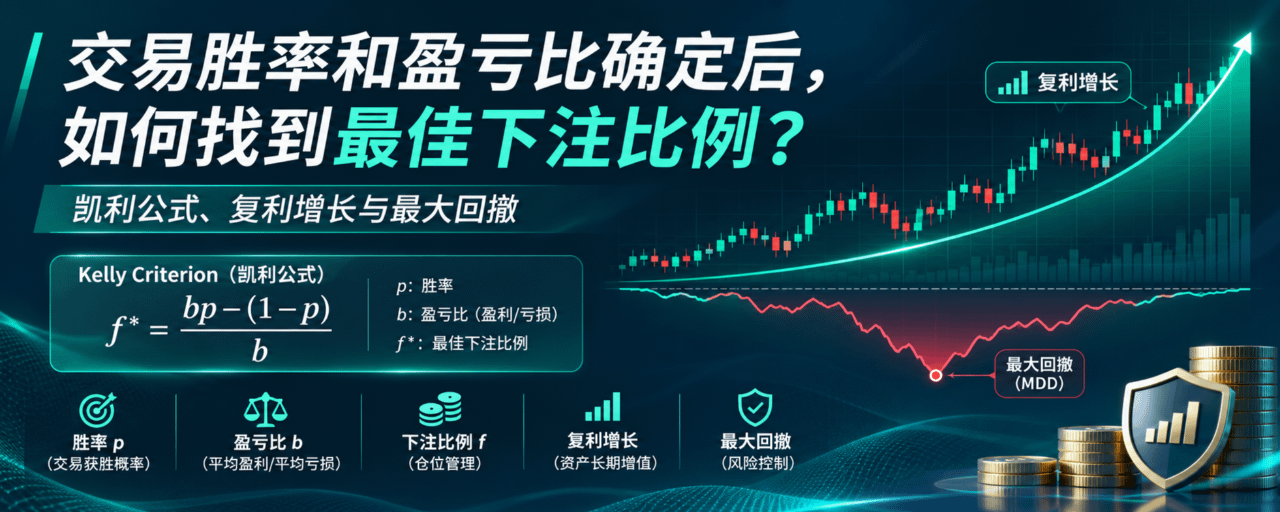
在交易中,很多人把注意力集中在两个指标上:胜率和盈亏比。
例如,一个交易系统的胜率为 60%,平均每次盈利是平均亏损的 3 倍。
这显然是一个具有正期望的交易系统。
但还有一个容易被忽略、却直接决定长期收益和生存能力的问题:
每次交易究竟应该拿出多少本金承担风险,才能实现最佳收益?
是 5%、10%、20%,还是 50%?
答案并不是下注越多,最终赚得就越多。
要回答这个问题,必须理解四个概念:数学期望、复利增长、凯利公式和最大回撤。
一、胜率和盈亏比决定交易系统是否具有正期望
假设一个交易系统满足以下条件:
初始本金:10,000 元
交易胜率:60%
盈亏比:3:1
总交易次数:100 次
每笔交易结果相互独立
盈利全部复投
这里的盈亏比 3:1,意味着每亏损 1 元,盈利交易平均赚取 3 元。
为了便于数学计算,进一步假设每笔只有两种结果:盈利 3R 或亏损 1R,其中 R 表示每笔预先承担的风险金额。
首先计算每笔交易的数学期望:
数学期望 = 胜率 × 盈亏比 − 亏损概率
即:
[
E=0.6\times3-0.4\times1=1.4
]
这意味着,每承担 1 元风险,平均可以获得 1.4 元的净利润(不考虑费用)。
而这个交易系统的盈亏平衡胜率仅为:
[
P=\frac{1}{3+1}=25%
]
也就是说,在盈亏比为 3:1 的情况下,理论上胜率超过 25% 就具有正期望。
60% 的胜率显然远高于这一临界值。
但交易系统有正期望,不代表可以无限放大仓位。
二、相同的胜率和盈亏比,不同的下注比例,结果可能天差地别
假设每次按照当前账户权益的一定比例承担风险。
例如:
风险比例 10%:亏损一次,账户减少 10%;盈利一次,账户增加 30%。
风险比例 20%:亏损一次,账户减少 20%;盈利一次,账户增加 60%。
风险比例 50%:亏损一次,账户减少 50%;盈利一次,账户增加 150%。
假设 100 笔交易中恰好有 60 笔盈利、40 笔亏损,那么最终资金计算公式为:
[
F=10000(1+3f)^{60}(1-f)^{40}
]
其中,f 为每笔承担风险的账户权益比例。
计算结果如下:
每笔风险比例100 笔后理论资金5%约 563 万元10%约 10.15 亿元20%约 2.35 万亿元46.67%约 7809 万亿元50%约 6842 万亿元70%约 3.69 万亿元
这些数字看起来极其夸张,但它们确实来自数学复利模型。
不过,它们建立在极其理想化的假设上:交易优势永久稳定,风险和收益严格符合设定,资金可以无限扩大,且不存在手续费、流动性约束、市场冲击等问题。
因此,这些数字只用于说明数学规律,不能视为真实交易的收益预测。
更有意思的是:
当每笔风险从 46.67% 增加到 50%,甚至 70% 时,尽管下注金额更大,最终复利收益反而下降。
为什么?
因为亏损对复利的破坏不是线性的。
如果一次交易亏损 50%,下一次必须盈利 100% 才能回本。
如果一次亏损 80%,则需要盈利 400% 才能回本。
这就是复利交易中最重要的非对称性。
三、凯利公式:如何计算理论最佳下注比例?
1956 年,数学家约翰·凯利提出了著名的凯利准则(Kelly Criterion)。
它的核心目标是:
在已知胜率和盈亏比的情况下,找到使长期预期对数财富增长率最大的下注比例。
公式为:
[
f^*=\frac{bp-(1-p)}{b}
]
其中:
f*:最优风险比例
p:盈利概率,即胜率
b:盈利金额与亏损金额之比,即盈亏比
代入此前的条件:
胜率 60%,盈亏比 3:1。
[
f^*=\frac{3\times0.6-0.4}{3}
]
得到:
[
\boxed{f^*=46.67%}
]
这意味着:
在这一理想模型下,每次使用当前账户权益的 46.67% 作为风险金额,可以实现长期最快的典型复利增长。
需要强调,凯利公式最大化的是预期对数增长率,而不是最终财富的算术期望。
对于正期望的交易系统,只要不考虑资金、流动性等限制,增加下注额通常还会继续提高期末财富的算术期望,但同时也会显著增加巨大亏损出现的风险。
因此,凯利公式优化的是长期复利意义上的增长效率,而不是单纯追求收益金额最大。
四、凯利比例为什么不是越高越好?
设账户风险比例为 f,单笔交易的预期对数增长率为:
[
g(f)=p\ln(1+bf)+(1-p)\ln(1-f)
]
代入胜率 60%、盈亏比 3:1:
[
g(f)=0.6\ln(1+3f)+0.4\ln(1-f)
]
根据这一公式,下注比例从零开始增加时,长期对数增长率先上升,达到凯利比例后开始下降。
理论上可以分成三个阶段。
第一阶段:低于凯利比例。
随着下注比例上升,长期对数增长率逐渐提高,但资金波动和回撤也同步增加。
第二阶段:达到凯利比例。
长期预期对数增长率达到最大值。
第三阶段:超过凯利比例。
虽然单次盈利金额更大,但亏损产生的复利损害开始超过额外收益带来的好处,长期增长效率下降。
如果继续提高下注比例,最终甚至可能从正期望交易系统变成长期复利表现极差的系统。
这就是为什么高胜率、高盈亏比并不意味着可以无限增加仓位。
五、最大回撤:决定交易者能否长期生存
凯利公式存在一个重要问题:
它追求数学意义上的长期增长最大化,却不直接限制最大回撤。
我们用连续亏损来说明。
假设本金为 10,000 元,连续亏损 5 次。
每笔风险比例剩余资金累计回撤5%7,738 元22.6%10%5,905 元41.0%20%3,277 元67.2%46.67%约 432 元95.7%50%312.5 元96.9%
仅仅连续亏损 5 次,使用全凯利下注就可能损失超过 95% 的本金。
而连续亏损并不是小概率到可以忽略的事件。
在胜率 60% 的系统里,单独指定的连续 5 笔全部亏损的概率为:
[
0.4^5=1.024%
]
100 笔交易中又存在多个可能出现连续亏损的区间,因此实际遭遇至少一次五连亏的概率明显高于 1.024%。
这意味着,即使胜率长期稳定在 60%,交易者依然必须承受亏损集中出现的风险。
最大回撤与破产风险
如果通过蒙特卡洛方法,模拟 10 万条、每条 100 笔的独立交易路径,可以得到以下近似结果:
每笔风险比例最大回撤中位数最大回撤超过或达到 80% 的概率5%约 19.7%接近 010%约 37.8%约 0.006%20%约 66.4%约 5.8%46.67%约 95.7%约 99.4%50%约 96.9%约 99.5%
这里的最大回撤,指交易过程中账户从历史权益最高点到后续最低点的最大跌幅。
这些结果揭示了一个重要事实:
一个长期具有显著正期望的交易系统,如果每笔风险承担过高,仍然可能经历接近毁灭性的回撤。
严格来说,如果每次亏损都只占当前账户资金的一定比例,并且这个比例小于 100%,那么在有限次交易内本金不会数学意义上归零。
但账户从 10,000 元跌到 300 元,即使没有归零,也可能已经失去正常交易能力。
这种情况通常被称为实际破产或经济意义上的破产。
六、如何同时追求高收益和低回撤?分数凯利
既然全凯利的回撤如此严重,有没有更合理的选择?
答案是:分数凯利(Fractional Kelly)。
它并不改变原来的交易策略,而是把凯利公式计算出的风险比例乘以一个系数。
例如,理论凯利比例为 46.67%。
资金管理方式每笔风险比例1/8 凯利5.83%1/4 凯利11.67%1/2 凯利23.33%全凯利46.67%
分数凯利的核心思想是:
主动牺牲一部分理论增长速度,换取更低的资金波动、更小的回撤,以及更强的长期生存能力。
值得注意的是,降低凯利比例后,长期增长率并不一定按相同比例下降。
例如,在此前的理想条件下:
半凯利的预期对数增长率,约为全凯利的 80%。
四分之一凯利的预期对数增长率,约为全凯利的 50%。
因此,在很多场景里,放弃部分理论收益,能够明显改善风险特征。
但分数凯利也并非天然安全。
如果交易者高估了自己的真实胜率,或者误判了盈亏比,即使使用四分之一凯利,也可能承担过高风险。
七、实际交易还有一个重要区别:下注比例不等于风险比例
对于股票、期货和加密货币合约交易者,必须区分三个概念:
仓位比例:持仓名义价值占账户资金的比例。
保证金比例:开仓占用的保证金占账户资金的比例。
风险比例:触发止损后,预计实际亏损占账户资金的比例。
凯利公式中的 f,指的是第三个概念:风险比例。
例如:
账户本金为 10,000 元。
使用 5,000 元保证金开仓,通过止损将单次亏损控制在 100 元。
那么每笔交易的账户风险比例是:
[
\frac{100}{10000}=1%
]
而不是 50%。
实际合约交易中,仓位大小需要综合考虑止损距离、合约名义价值、杠杆倍数、手续费和滑点。
还要考虑强制平仓、跳空、流动性不足等情况下,实际亏损可能超过原定止损金额。
因此,不能简单地把凯利公式算出的比例直接当成保证金比例。
八、现实中究竟应该如何确定最佳下注比例?
理论上的最佳下注比例,可以直接通过凯利公式计算。
但现实中的最佳下注比例,必须额外考虑以下条件。
第一,交易优势是否经过统计验证。
胜率 60%、盈亏比 3:1,如果来自几十笔交易,其可靠性与来自几千笔交易完全不同。
尤其要考虑交易成本、极端行情以及不同市场环境下的数据表现。
第二,能否承受连续亏损。
交易系统长期盈利,不意味着短期不会连续亏损。
仓位规划必须建立在可承受的连续亏损和最大回撤基础上。
第三,能否接受资金长期波动。
如果账户回撤 40% 就会影响正常生活或导致交易者无法继续执行系统,那么一个可能产生 80% 回撤的下注比例就不适合。
第四,交易参数可能随市场变化。
凯利公式假设胜率和盈亏比已知且保持不变。
但金融市场不存在这种确定性。
震荡、趋势、流动性、波动率和交易成本的变化,都可能让交易系统的真实优势发生变化。
这也是为什么实际资金管理通常需要使用更保守的凯利比例,并设置独立的风险上限。
对于风险较高的杠杆交易,可以先以每笔账户权益风险 0.5%~1% 作为保守的风险预算参考,再结合策略表现、连续亏损压力测试和回撤约束进行调整。它不是所有交易系统通用的数学最优值。
九、总结:最佳下注比例,取决于你究竟想优化什么
在已知胜率和盈亏比的情况下,我们可以得到几个明确的数学结论。
1. 数学期望决定交易策略是否具有优势。
胜率与盈亏比共同决定单笔交易的理论期望收益,但不能单独决定长期复利结果。
2. 凯利公式决定理论最优复利风险比例。
在胜率 60%、盈亏比 3:1 的理想条件下,凯利比例为 46.67%。
3. 下注比例超过凯利值,长期预期对数增长率反而下降。
承担更多风险,并不必然换来更快的复利增长。
4. 最大回撤和破产风险不能忽略。
即使拥有极高的交易优势,过高的风险比例仍可能导致账户出现极端回撤。
5. 实际交易更适合基于分数凯利和最大回撤约束制定仓位。
理论最优增长与现实中的风险可承受能力,是两个不同的问题。
最后的思考
假设有两种资金管理方式:
A 策略:长期理论增长率更高,但可能经历 95% 的最大回撤。
B 策略:长期理论增长率略低,但大多数情况下能够把回撤控制在相对可承受的范围内。
从凯利公式的纯数学目标看,A 可能更优。
但从真实交易者的资金约束、心理承受能力和持续执行能力来看,B 可能更有实际价值。
因此,真正的最佳下注比例,不应该只追求最高收益,而应该建立在以下目标之上:
在能够承受的最大回撤和风险约束内,尽可能提高长期复利增长率。
这才是资金管理的核心:不仅要让资金增长,还要确保自己能够长期留在市场中。
