$INTC:Evercoreは「アウトパフォーム」を維持、目標株価131ドル — サーバーCPUは急伸、PCは低迷
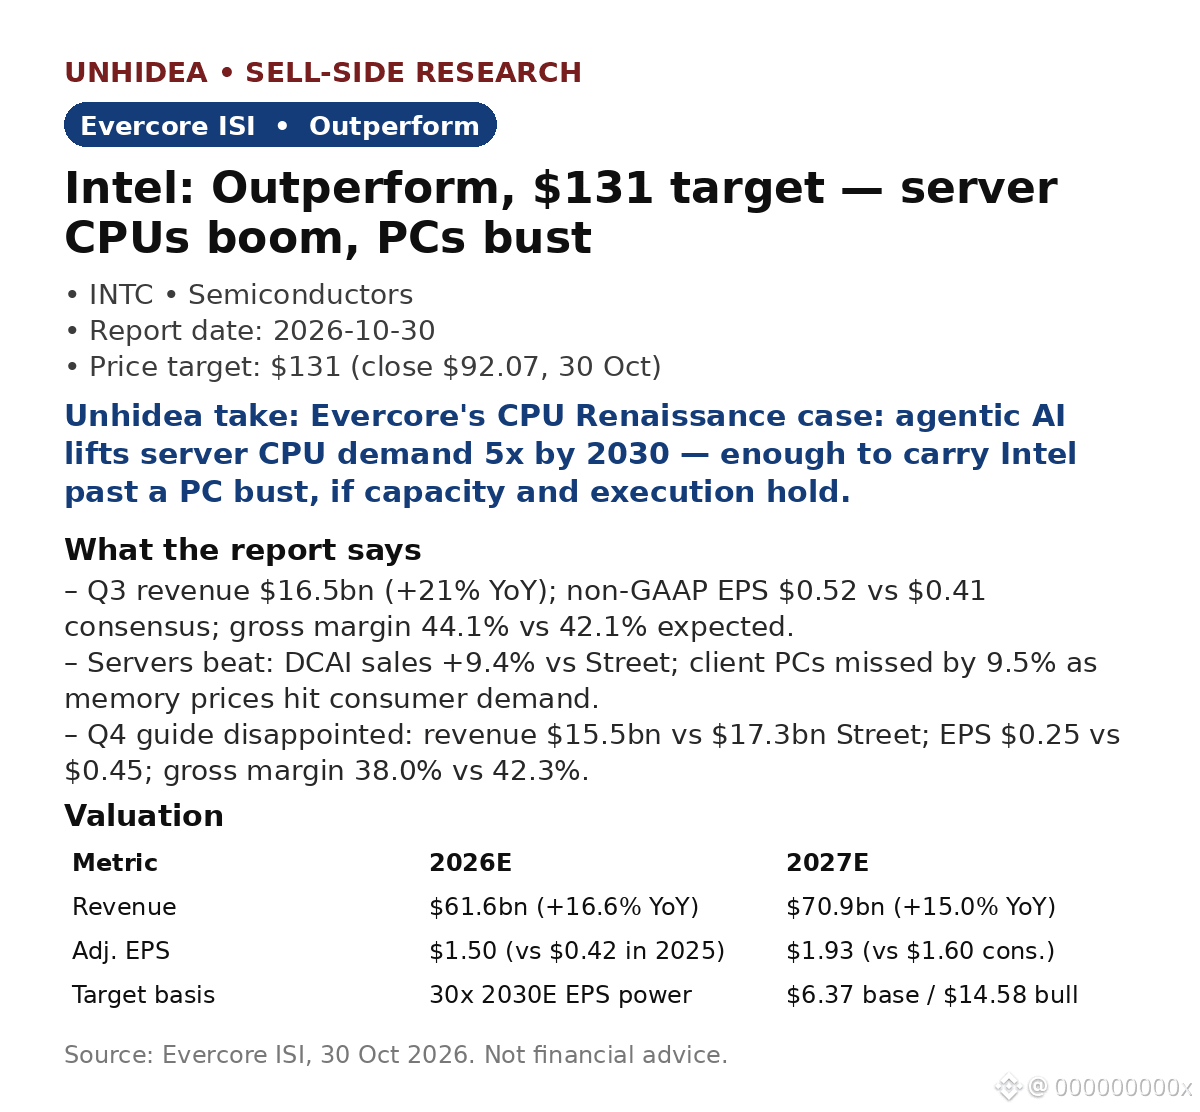
Evercoreの10月30日付レポートは、Intelを二つの側面から分析。データセンター向けCPUは市場予想を上回り(+9.4%)、一方でメモリー価格が需要を圧迫し、クライアントPCは市場予想を9.5%下回った。第3四半期売上高は165億ドル(前年同期比+21%)、非GAAP EPSは市場予想0.41ドルに対して0.52ドル、粗利益率は予想42.1%に対して44.1%。
- 弱い見通し:第4四半期売上高は市場予想173億ドルに対して155億ドル、EPSは0.45ドルに対して0.25ドル、粗利益率は42.3%に対して38.0%。
- サーバーの見立て:経営陣は、サーバーCPUの出荷台数が2026年と2027年にそれぞれ>30%増加すると予想。DCAIは第4四半期からIntel最大の事業部門となる。PCのユニットTAMは2026年に約12%縮小し、2027年にはさらに約10%縮小する見込み。
- バリュエーション:目標株価131ドルは、2030年予想EPS(基本シナリオ6.37ドル、強気シナリオ14.58ドル)に30倍を適用。10月30日の終値92.07ドルを約42%上回る。
Unhideaの見立て:CPUルネサンスのシナリオは、エージェント型AIではGPU 1基あたりに必要なCPUが大幅に増えるという見方に立脚している。これが当たれば、PC市場の低迷をサーバーが乗り越える力となる。
Unhideaの見立て:制約となっているのは需要ではなく供給能力。ウエハーや基板の供給逼迫は2028年まで続くため、クライアント向けの生産能力をサーバー向けに振り替えられるかどうかが、2030年の予想が現実となるかを左右する。
リスク:PC市場の縮小、メモリーコスト、ファウンドリー事業の遂行、AI支出の持続可能性。
背景:$NVDA の13FではIntel株保有を25%削減したことが判明。本日、Intel株はプレマーケットで約3%下落(Reuters、11月17日)。
出典:Evercore ISI、2026年10月30日。投資助言ではありません。
Evercoreの10月30日付レポートは、Intelを二つの側面から分析。データセンター向けCPUは市場予想を上回り(+9.4%)、一方でメモリー価格が需要を圧迫し、クライアントPCは市場予想を9.5%下回った。第3四半期売上高は165億ドル(前年同期比+21%)、非GAAP EPSは市場予想0.41ドルに対して0.52ドル、粗利益率は予想42.1%に対して44.1%。
- 弱い見通し:第4四半期売上高は市場予想173億ドルに対して155億ドル、EPSは0.45ドルに対して0.25ドル、粗利益率は42.3%に対して38.0%。
- サーバーの見立て:経営陣は、サーバーCPUの出荷台数が2026年と2027年にそれぞれ>30%増加すると予想。DCAIは第4四半期からIntel最大の事業部門となる。PCのユニットTAMは2026年に約12%縮小し、2027年にはさらに約10%縮小する見込み。
- バリュエーション:目標株価131ドルは、2030年予想EPS(基本シナリオ6.37ドル、強気シナリオ14.58ドル)に30倍を適用。10月30日の終値92.07ドルを約42%上回る。
Unhideaの見立て:CPUルネサンスのシナリオは、エージェント型AIではGPU 1基あたりに必要なCPUが大幅に増えるという見方に立脚している。これが当たれば、PC市場の低迷をサーバーが乗り越える力となる。
Unhideaの見立て:制約となっているのは需要ではなく供給能力。ウエハーや基板の供給逼迫は2028年まで続くため、クライアント向けの生産能力をサーバー向けに振り替えられるかどうかが、2030年の予想が現実となるかを左右する。
リスク:PC市場の縮小、メモリーコスト、ファウンドリー事業の遂行、AI支出の持続可能性。
背景:$NVDA の13FではIntel株保有を25%削減したことが判明。本日、Intel株はプレマーケットで約3%下落(Reuters、11月17日)。
出典:Evercore ISI、2026年10月30日。投資助言ではありません。