$CRWV:Q3が予想を上回り、通期見通しを引き上げた後も、モルガン・スタンレーは目標株価70ドルで「Equal-weight」を維持
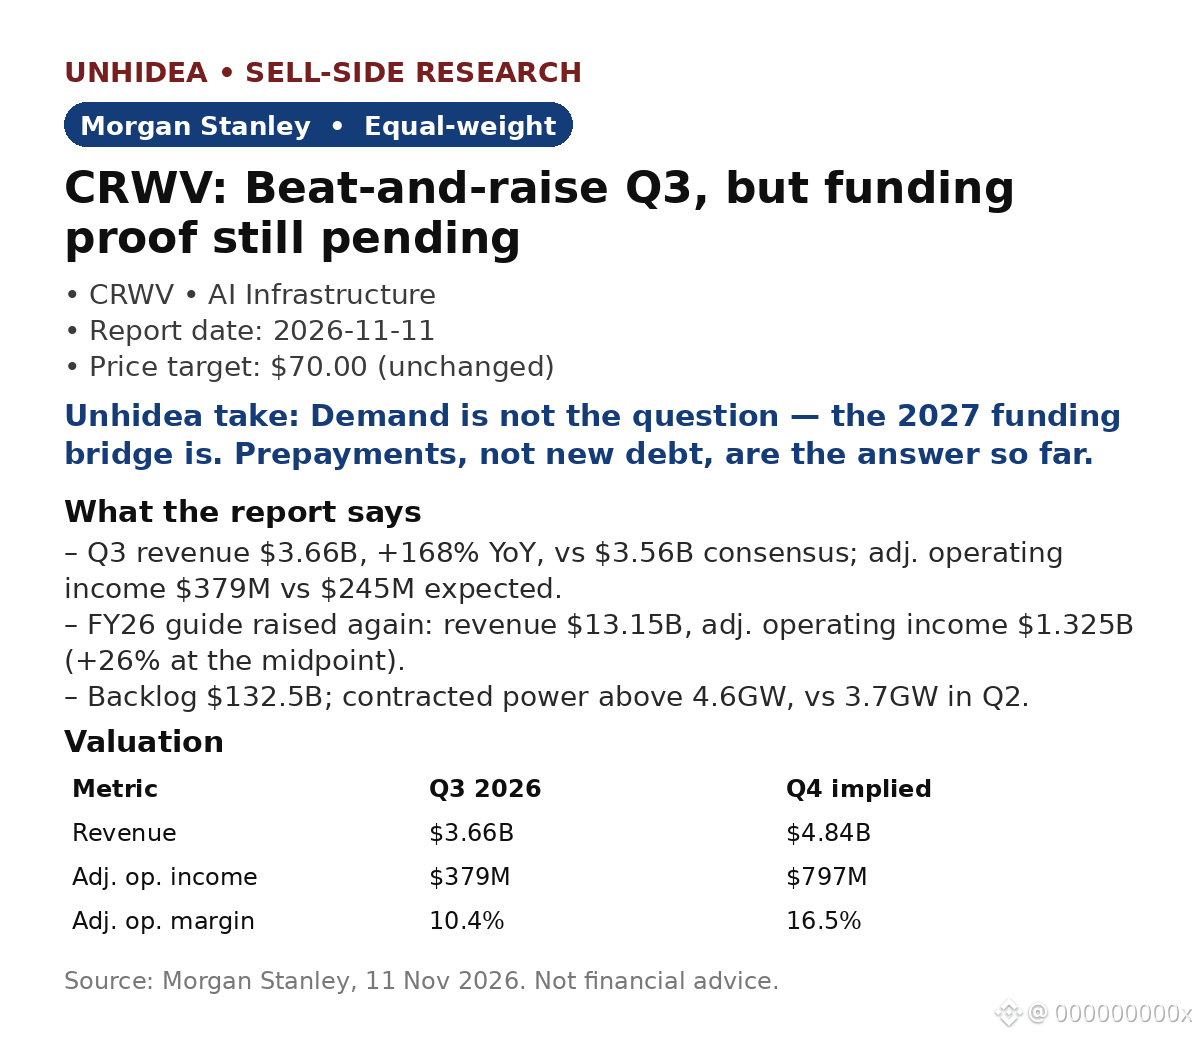
CoreWeaveのQ3実績は予想を上回った。売上高は36.6億ドル(前年同期比168%増)で、コンセンサス予想の35.6億ドルを上回った。調整後営業利益は3億7,900万ドル(予想2億4,500万ドル)、営業利益率は10.4%(予想6.9%)だった。FY26の業績見通しは再度引き上げられ、売上高は131.5億ドル、調整後営業利益は13.25億ドル(26%増)となった。
- 期末ARRの見通しは200億~210億ドル(従来は185億~195億ドル)に引き上げられた。受注残は1,325億ドル、契約済み電力容量はQ2の3.7GWから4.6GW超に増加。
- 需要は2027年末まで供給能力の約10倍。新規の4~5年契約はMW当たり2,000万~2,500万ドル、短期契約は4,000万ドル超。
- 2027年の資金調達:現金65億ドル、未使用融資枠約50億ドル、前払い金約90億ドルを見込む。2027年の設備投資の75%は投資適格企業・大企業との契約でカバーされる。
- バリュエーション:70ドルは、2030年の非レバレッジFCF 212億ドルの8倍に相当し、11月10日の終値48.73ドルを約44%上回る。
Unhideaの見解:議論の焦点は需要ではなく資金調達のつなぎだった。経営陣は新たな社債発行ではなく、顧客からの前払いで対応した。
Unhideaの見解:契約更新が目立たない上振れ要因。2027年のGPU契約更新により、新たな設備投資なしで年間売上高が約40億ドル増える可能性がある。
リスク:新たな投資適格ローン枠はまだ未締結。FY26の設備投資は引き続き巨額の370億~390億ドル。
出典:モルガン・スタンレー、2026年11月11日。株価は11月17日の寄り付き前に約2%下落(ロイター)。投資助言ではありません。
CoreWeaveのQ3実績は予想を上回った。売上高は36.6億ドル(前年同期比168%増)で、コンセンサス予想の35.6億ドルを上回った。調整後営業利益は3億7,900万ドル(予想2億4,500万ドル)、営業利益率は10.4%(予想6.9%)だった。FY26の業績見通しは再度引き上げられ、売上高は131.5億ドル、調整後営業利益は13.25億ドル(26%増)となった。
- 期末ARRの見通しは200億~210億ドル(従来は185億~195億ドル)に引き上げられた。受注残は1,325億ドル、契約済み電力容量はQ2の3.7GWから4.6GW超に増加。
- 需要は2027年末まで供給能力の約10倍。新規の4~5年契約はMW当たり2,000万~2,500万ドル、短期契約は4,000万ドル超。
- 2027年の資金調達:現金65億ドル、未使用融資枠約50億ドル、前払い金約90億ドルを見込む。2027年の設備投資の75%は投資適格企業・大企業との契約でカバーされる。
- バリュエーション:70ドルは、2030年の非レバレッジFCF 212億ドルの8倍に相当し、11月10日の終値48.73ドルを約44%上回る。
Unhideaの見解:議論の焦点は需要ではなく資金調達のつなぎだった。経営陣は新たな社債発行ではなく、顧客からの前払いで対応した。
Unhideaの見解:契約更新が目立たない上振れ要因。2027年のGPU契約更新により、新たな設備投資なしで年間売上高が約40億ドル増える可能性がある。
リスク:新たな投資適格ローン枠はまだ未締結。FY26の設備投資は引き続き巨額の370億~390億ドル。
出典:モルガン・スタンレー、2026年11月11日。株価は11月17日の寄り付き前に約2%下落(ロイター)。投資助言ではありません。