
Robinhood Chainのエコシステムにおいて、HBTCは独自のトークンエコノミクスを構築しています。OHMの準備金モデルの盛衰を振り返ると、同種のプロジェクトの多くは最終的に「増発して利息を支払い、新規ユーザーの獲得に依存する」という行き詰まりに陥りました。これに対しHBTCは従来の枠組みを脱し、供給の縮小、資産準備金、既存分のバーン、プログラム可能なコントラクトからなる、4つの要素が連動するデフレのフライホイールを実現しています。その設計思想は、Web3プロジェクトにとって大いに参考にする価値があります。
4年ごとに半減期を迎えるビットコインとは異なり、HBTCは毎月半減する仕組みを採用しており、6年間で72回の半減を実施し、新規トークンの供給を根本から継続的に抑制します。トークンエコノミクスの設計において、予測可能な供給曲線は、コミュニティの長期的な信頼を維持する基盤です。ビットコインの4年ごとの半減はペースが緩やかですが、HBTCの高頻度な半減設計は、デフレのシナリオをより早く現実のものにします。長期保有者はインフレ率の低下ペースを明確に予測でき、無制限の増発に対する市場の懸念を根本から軽減できます。ChainCatcherによるOHMモデルの振り返りを踏まえると、準備金モデルが崩壊する多くの要因は、無制限の増発にあります。HBTCは固定された半減ルールで供給増加を抑えるため、長期保有者を選別しやすく、短期的な投機資金の頻繁な出入りによる相場の激しい変動も抑えられます。
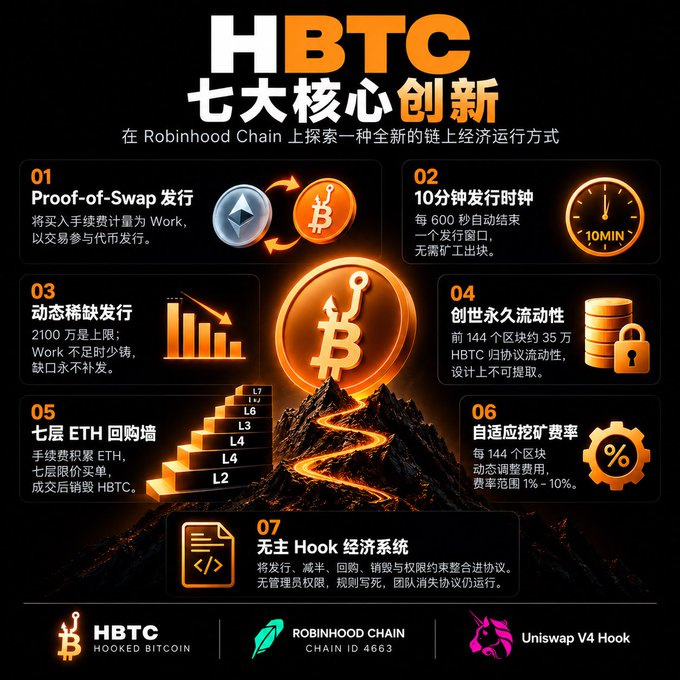
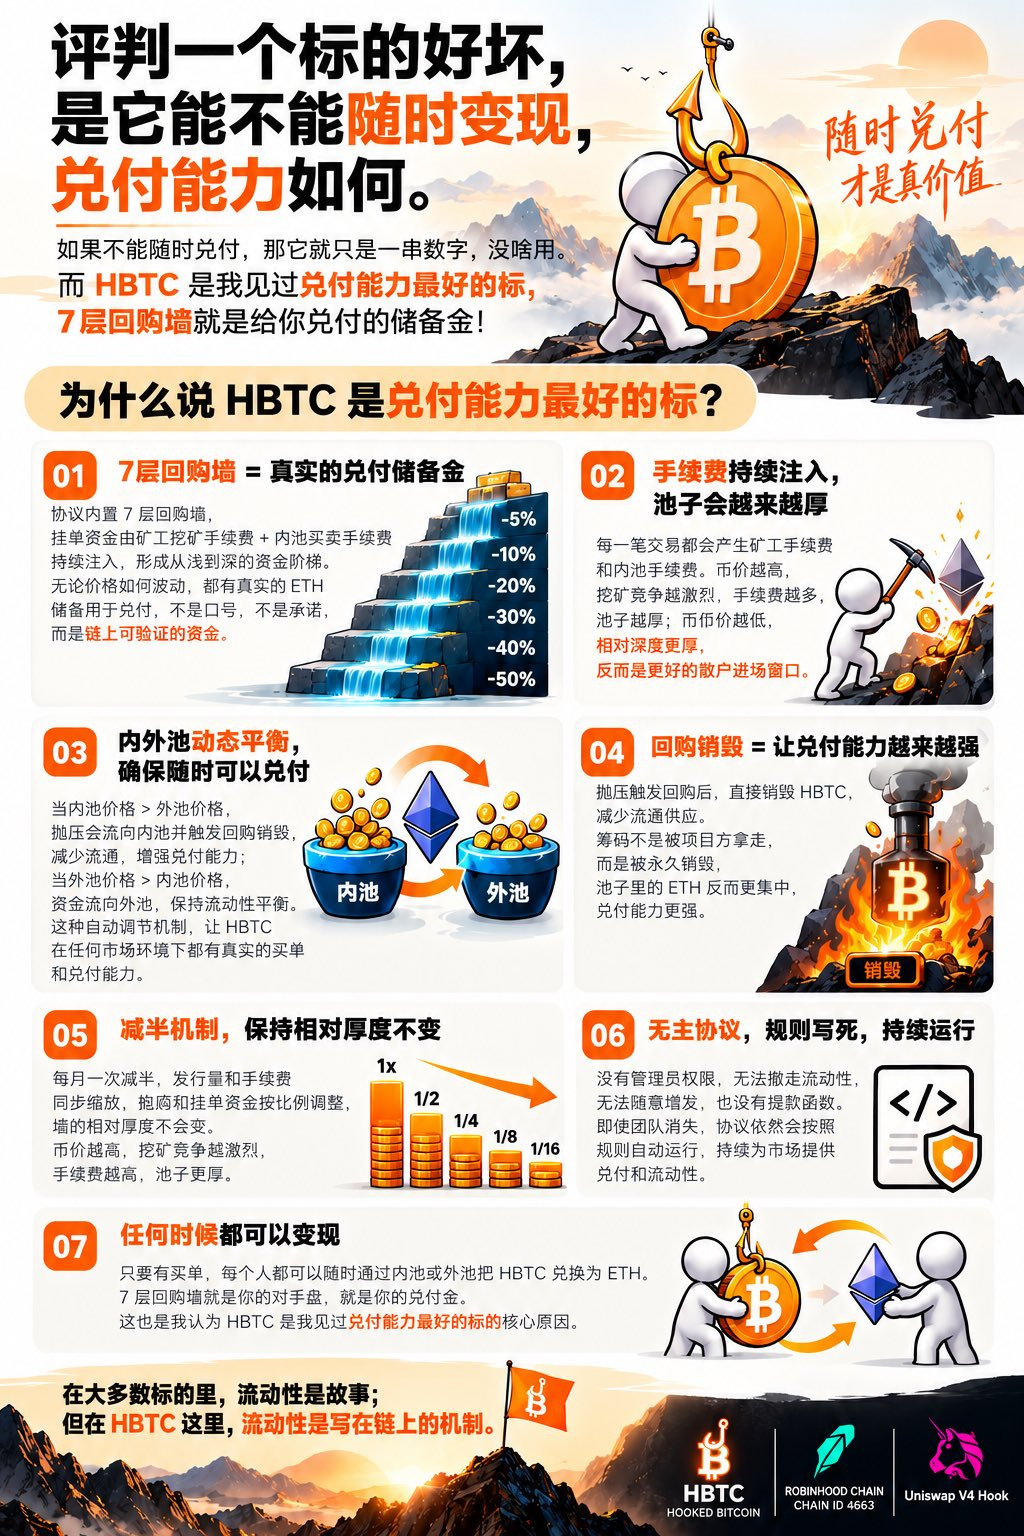
第二の大きな特徴は、ETHを準備資産の基盤として七層の買い戻し壁を構築し、DeFiトークンに広く見られる「自国通貨による下支え」の問題を解決する点です。多くのプロジェクトでは、買い戻し資金を自らのトークンで賄っています。そのため相場が下落すると、買い戻しに必要な流動性を得るためにトークンを売却せざるを得ず、下落するほど売り圧力が強まる悪循環に陥ります。HBTCでは、取引手数料からETHが継続的に集められ、国庫に蓄積されます。買い戻し資金の源泉には、主要なハードアセットを用いています。オンチェーン取引が継続する限り、国庫のETH準備金は着実に厚みを増し、相場下落局面では純粋なトークンによる下支え方式よりも強い緩衝材となります。これこそが、このモデルを最も際立たせる設計です。Bitqueryによるロビンフッドチェーンの取引データ分析も、仕組み全体の生命力がパブリックチェーンのエコシステムにおける継続的な取引フローに大きく依存していることを裏付けています。
第三に、プロトコルが自動で買い戻し・焼却を行い、流通量を実質的に圧縮する点で、市場でよく見られるロックアップ方式とは本質的に異なります。Foresight Newsはデフレモデルに関する特集で、「ロックアップはデフレと同じではない」という重要な見解を示しています。多くのプロジェクトはデフレを掲げながら、実際にはトークンをコントラクトにロックしているだけです。ロックアップは流通を遅らせるにすぎず、期限が来てロックが解除されれば、売り圧力は依然として残ります。HBTCの焼却はコントラクトによって自動的に実行されます。プロトコルが二次市場でトークンを買い戻した後、直接焼却するため、トークンは永久に流通から退出し、流通総量は一方向に減少します。焼却はすべてオンチェーンのコントラクトに記述され、自動実行されます。プロジェクト側による手動操作ではなく、オンチェーンデータで検証できるため、希少性の実現に説得力があり、既存トークンが将来生み出す売り圧力を継続的に低減します。
第四に、Uniswap V4のHookメカニズムを活用して一連のロジックを実装し、開発効率とルールの信頼性を両立しています。BeosinによるV4 Hookアーキテクチャの解説によると、Hookは流動性プールにおけるプログラム可能なプラグインに相当し、Swap取引の前後に独自のロジックを組み込めます。HBTCの手数料分配、買い戻しのトリガー、焼却ルールはすべてHook内で実装されており、DEXの基盤をゼロから構築する必要がないため、開発コストを大幅に削減し、ローンチまでの期間を短縮できます。また、すべての経済ルールがオンチェーンで公開され、パラメーターを恣意的に改ざんできません。これは透明性を求めるDeFiユーザーのニーズに合致し、長期保有者の定着や、安定したコミュニティのコンセンサス形成にもつながります。
一連の仕組みが連動することで、完全な循環が形成されます。半減によって新規供給を減らし、焼却によって既存の流通量を圧縮し、ETH準備金によって市場の下支えを強化し、コンセンサスの蓄積によって価値の基盤を高めます。ただし、モデルの限界も客観的に見極める必要があります。BlockBoosterによるロビンフッドチェーンのエコシステム分析が指摘するとおり、このフライホイールを回す燃料はオンチェーン取引量であり、取引がなければETH準備金は積み上がりません。また、頻繁な半減は市場の期待を急速に先食いする可能性もあります。長期的に機能させるには、安定した取引量と継続的な新規資金の流入が不可欠です。プロジェクト側にとって、このモデルの設計思想は参考になりますが、実装にあたっては自らのエコシステムにおける実際のビジネスシーンに合わせる必要があり、デフレのナラティブを単純に模倣すべきではありません。
アドレス:0x8db244f6bf052571f4e0c6065b700e714092d4b6