企業価値EVとは?企業を比較する際、時価総額だけでは不十分なのはなぜ?
時価総額が同じ2社でも、事業全体の価値が同じとは限りません。
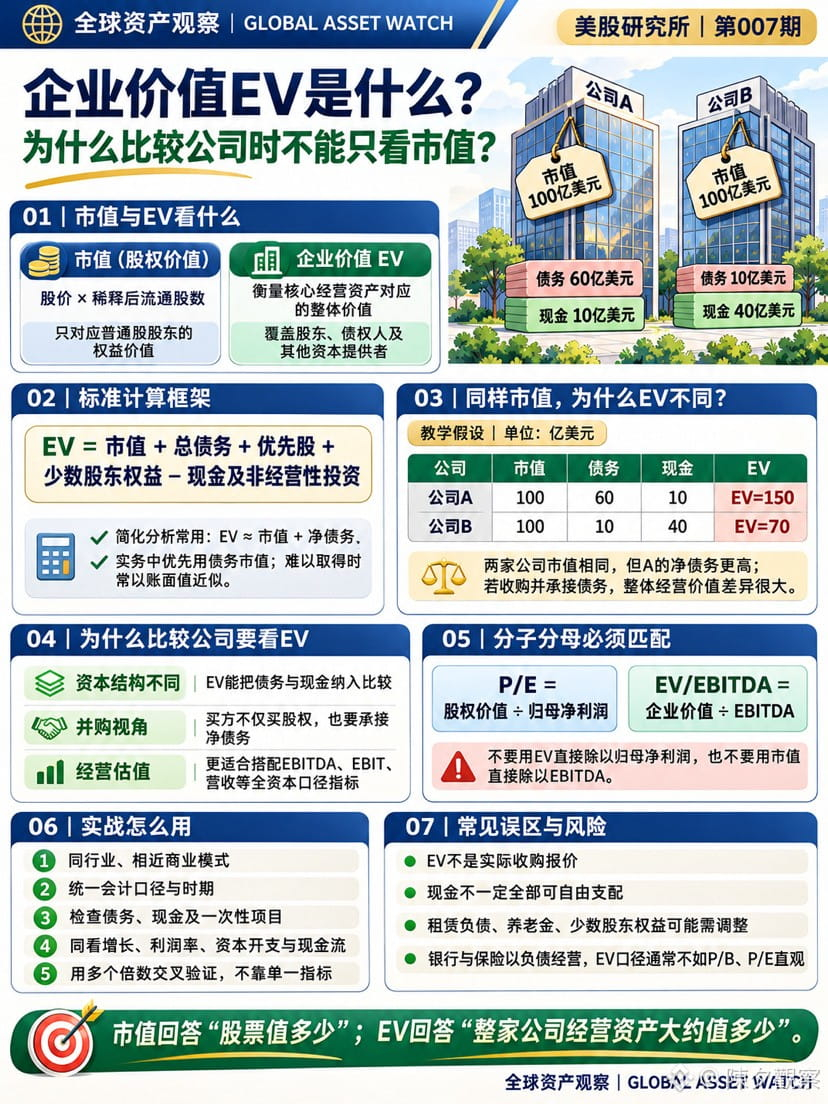
時価総額が示すのは普通株主が保有する部分の価値だけです。一方、企業価値EVは負債、現金、優先株、非支配持分なども考慮します。
EV=時価総額+有利子負債+優先株+非支配持分-現金および非事業用投資
たとえば、時価総額がどちらも100億ドルの2社があるとします。
A社:負債60億ドル、現金10億ドル、EVは約150億ドル
B社:負債10億ドル、現金40億ドル、EVは約70億ドル
M&Aや事業資産全体の観点から比較すると、両社の価値が同じではないことは明らかです。CFA Instituteも、資本構成の異なる企業の比較にはEV倍率がより適していると指摘しています。EV/EBITDAでは、分子と分母の両方がすべての資本提供者に対応しています。
実務上の注意点:
P/Eには親会社株主に帰属する純利益を、EV/EBITDAにはEBITDAを組み合わせる
EVは実際の買収提示価格ではない
現金がすべて自由に使えるとは限らない
リース負債、年金債務、非支配持分は調整が必要な場合がある
銀行や保険など、負債を活用して事業を行う業界では、P/BやP/Eのほうが通常は直感的に理解しやすい
次回予告:
水曜日|Crypto講座|第007回
「オンチェーンのアクティブアドレスとは?アドレス数の増加は、なぜユーザー数の増加を意味しないのか?」
時価総額が同じ2社でも、事業全体の価値が同じとは限りません。
時価総額が示すのは普通株主が保有する部分の価値だけです。一方、企業価値EVは負債、現金、優先株、非支配持分なども考慮します。
EV=時価総額+有利子負債+優先株+非支配持分-現金および非事業用投資
たとえば、時価総額がどちらも100億ドルの2社があるとします。
A社:負債60億ドル、現金10億ドル、EVは約150億ドル
B社:負債10億ドル、現金40億ドル、EVは約70億ドル
M&Aや事業資産全体の観点から比較すると、両社の価値が同じではないことは明らかです。CFA Instituteも、資本構成の異なる企業の比較にはEV倍率がより適していると指摘しています。EV/EBITDAでは、分子と分母の両方がすべての資本提供者に対応しています。
実務上の注意点:
P/Eには親会社株主に帰属する純利益を、EV/EBITDAにはEBITDAを組み合わせる
EVは実際の買収提示価格ではない
現金がすべて自由に使えるとは限らない
リース負債、年金債務、非支配持分は調整が必要な場合がある
銀行や保険など、負債を活用して事業を行う業界では、P/BやP/Eのほうが通常は直感的に理解しやすい
次回予告:
水曜日|Crypto講座|第007回
「オンチェーンのアクティブアドレスとは?アドレス数の増加は、なぜユーザー数の増加を意味しないのか?」