
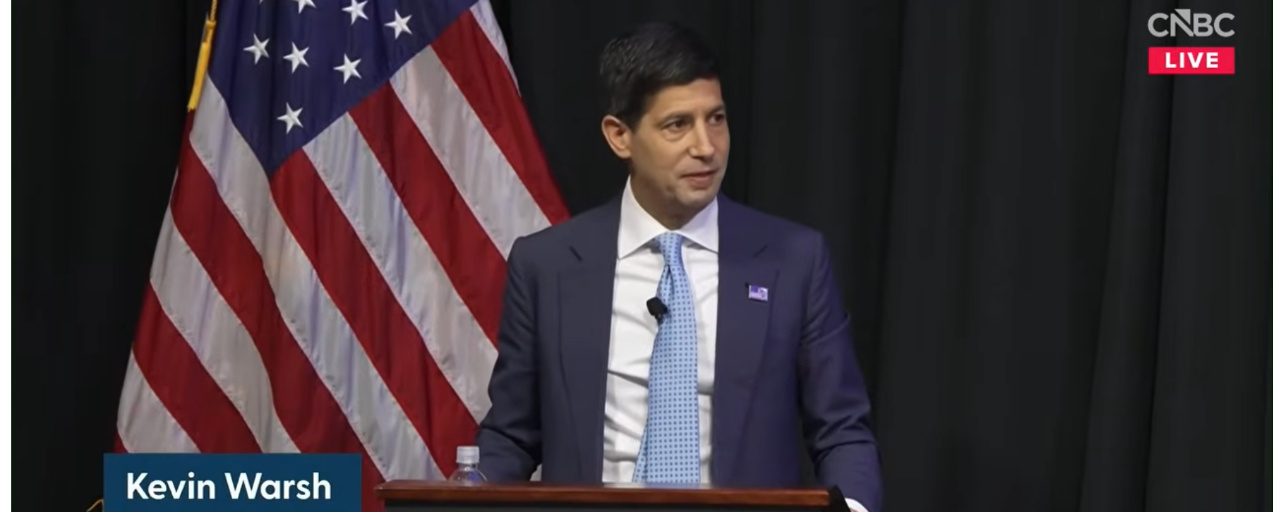

米FRBのウォーシュ議長は、AIが米国経済と金融政策に及ぼす影響について、3つのシナリオが考えられると警告した。
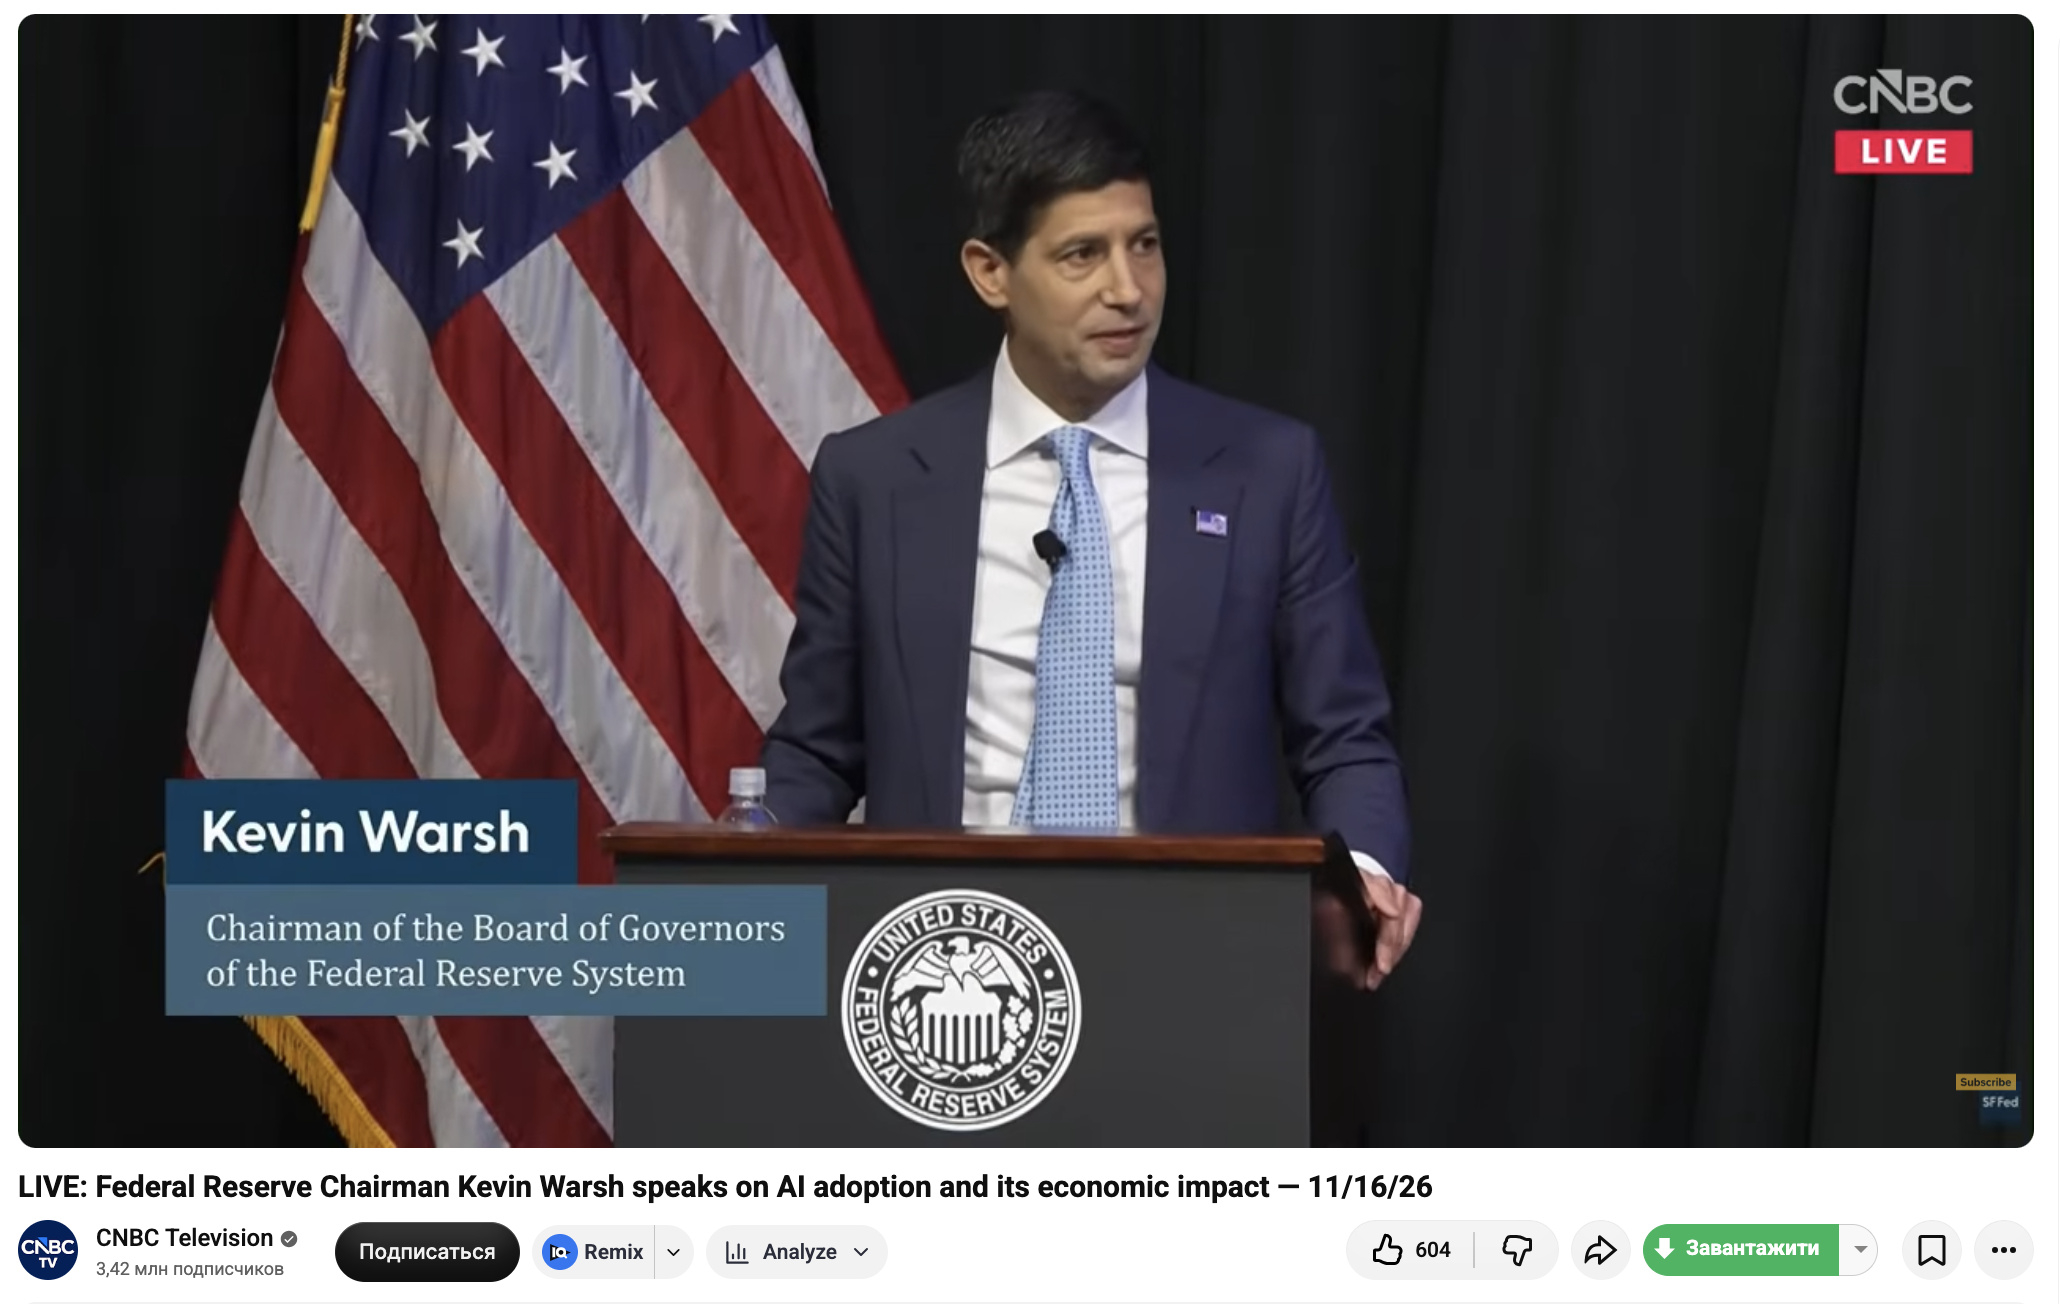
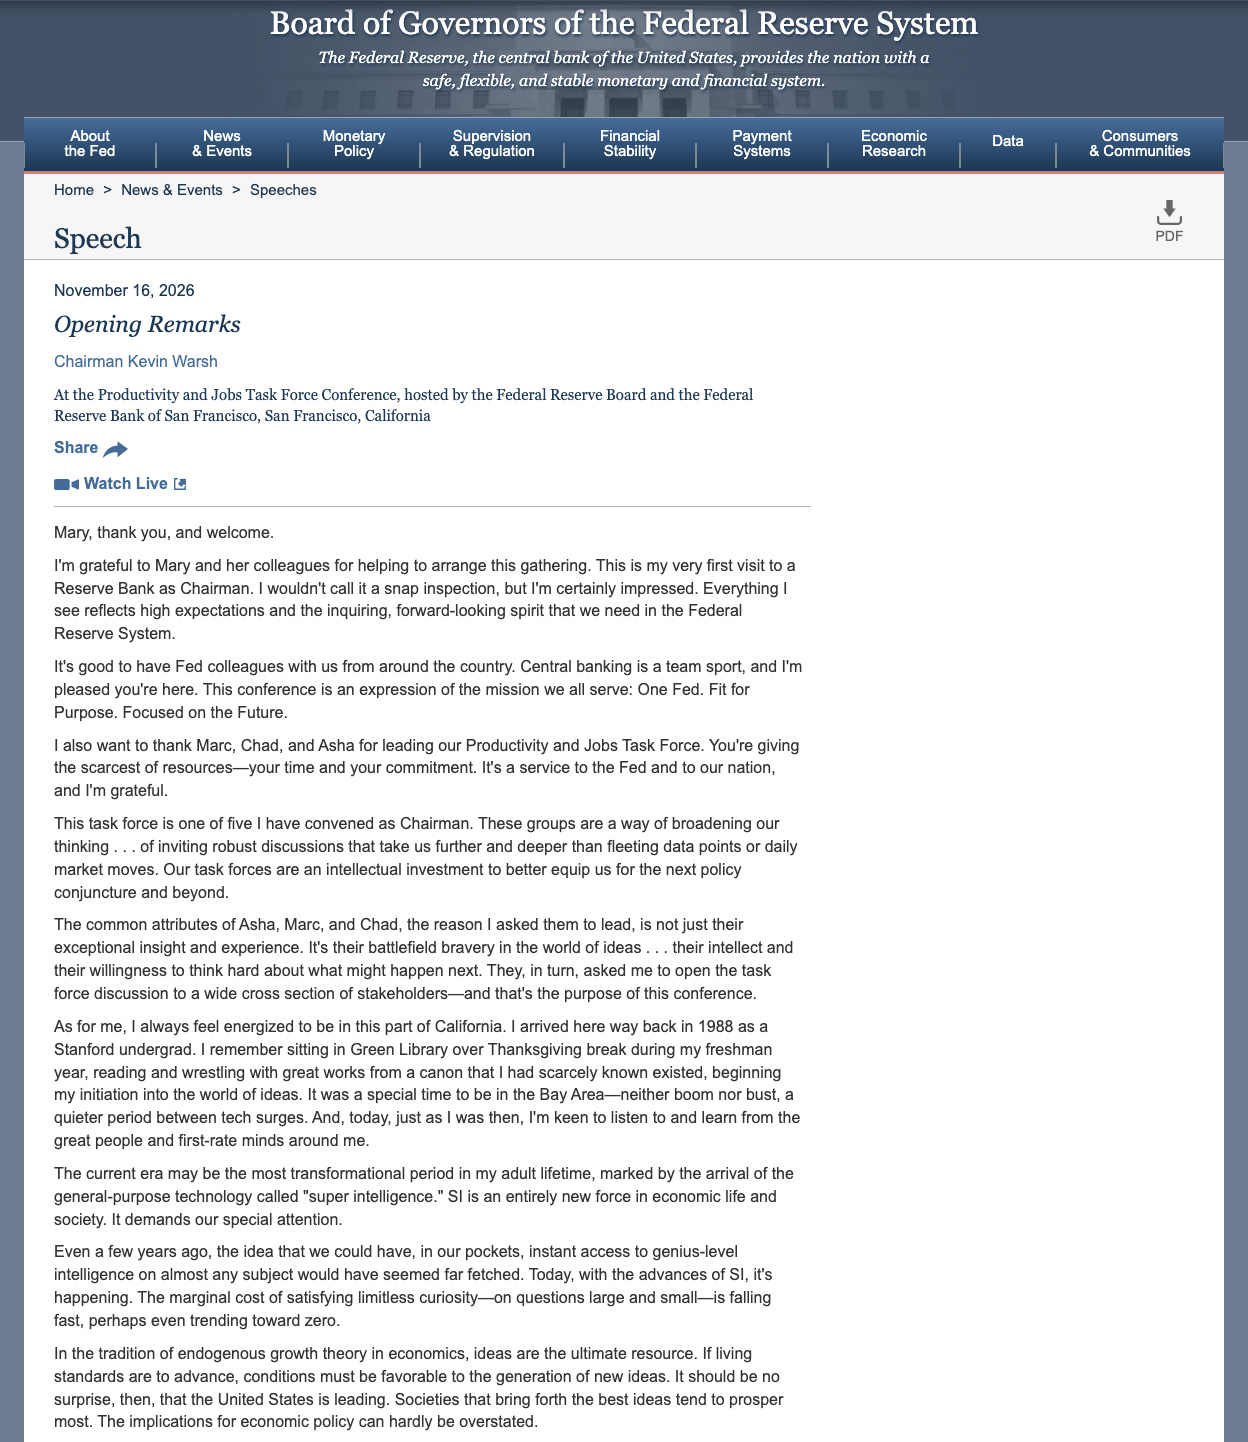
本日、ウォーシュ氏は労働生産性と雇用をテーマにしたFRBの会議で講演した。主なテーマは、トランプ氏の提唱で米国ではそう呼ばれるようになった「超知能(SI)」の発展が、経済成長、労働市場、そして規制当局の判断をどう変える可能性があるかという点だった。
講演の主なポイント:
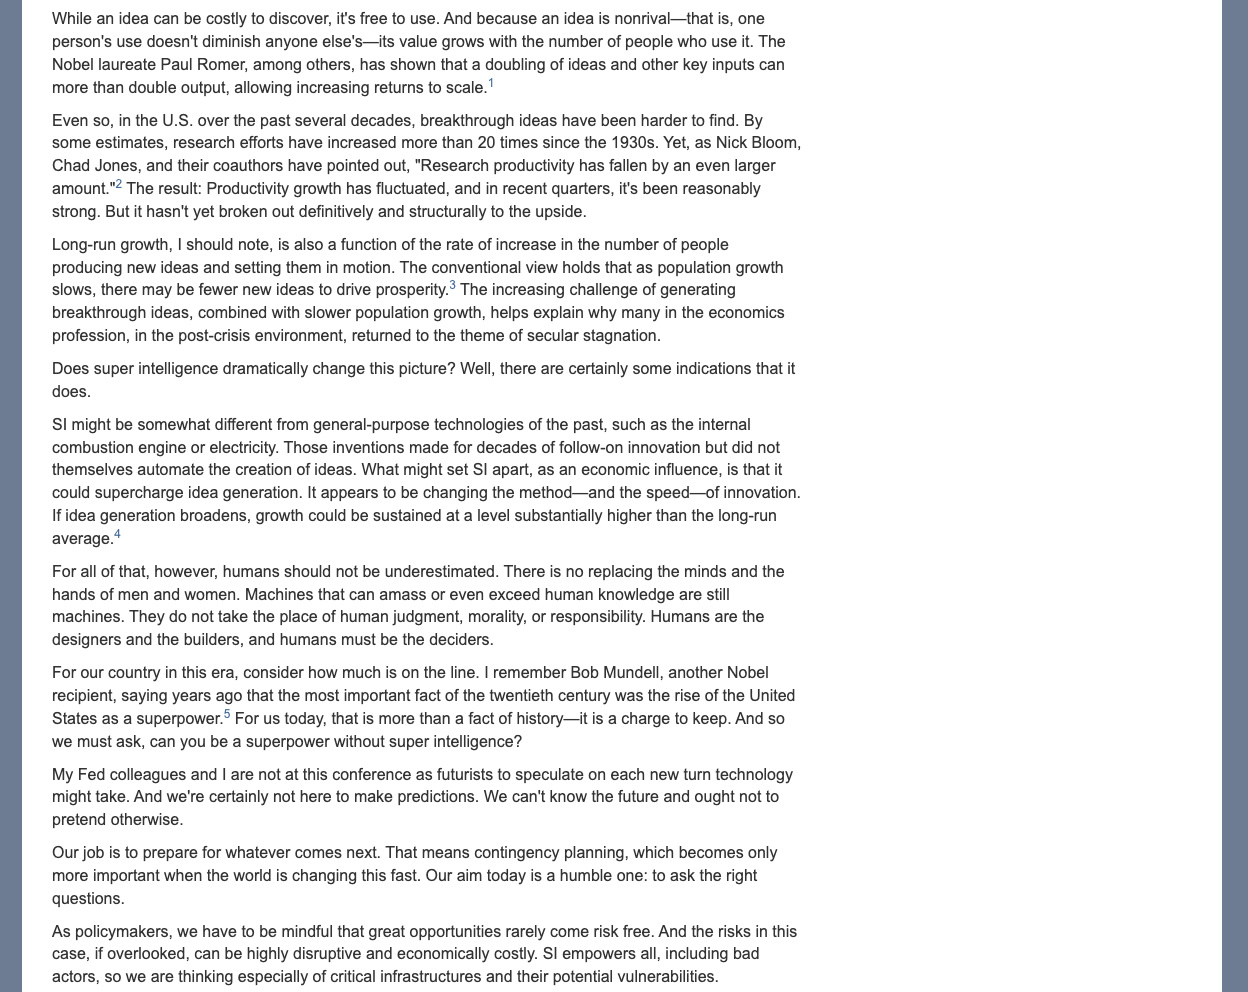
1. AIは米国の経済成長を加速させる可能性がある。ウォーシュ氏によれば、新たなテクノロジーはイノベーション導入のスピードだけでなく、新しいアイデアを生み出すプロセスそのものも変える可能性がある。
そうなれば、経済は歴史的なペースを上回る成長を長期間続けられるかもしれない。
2. 生産性が持続的に転換したとは、まだ言えない。ウォーシュ氏は、ここ数四半期の生産性の伸びはかなり力強かったと認めたものの、構造的な加速はまだ確認されていないと述べた。
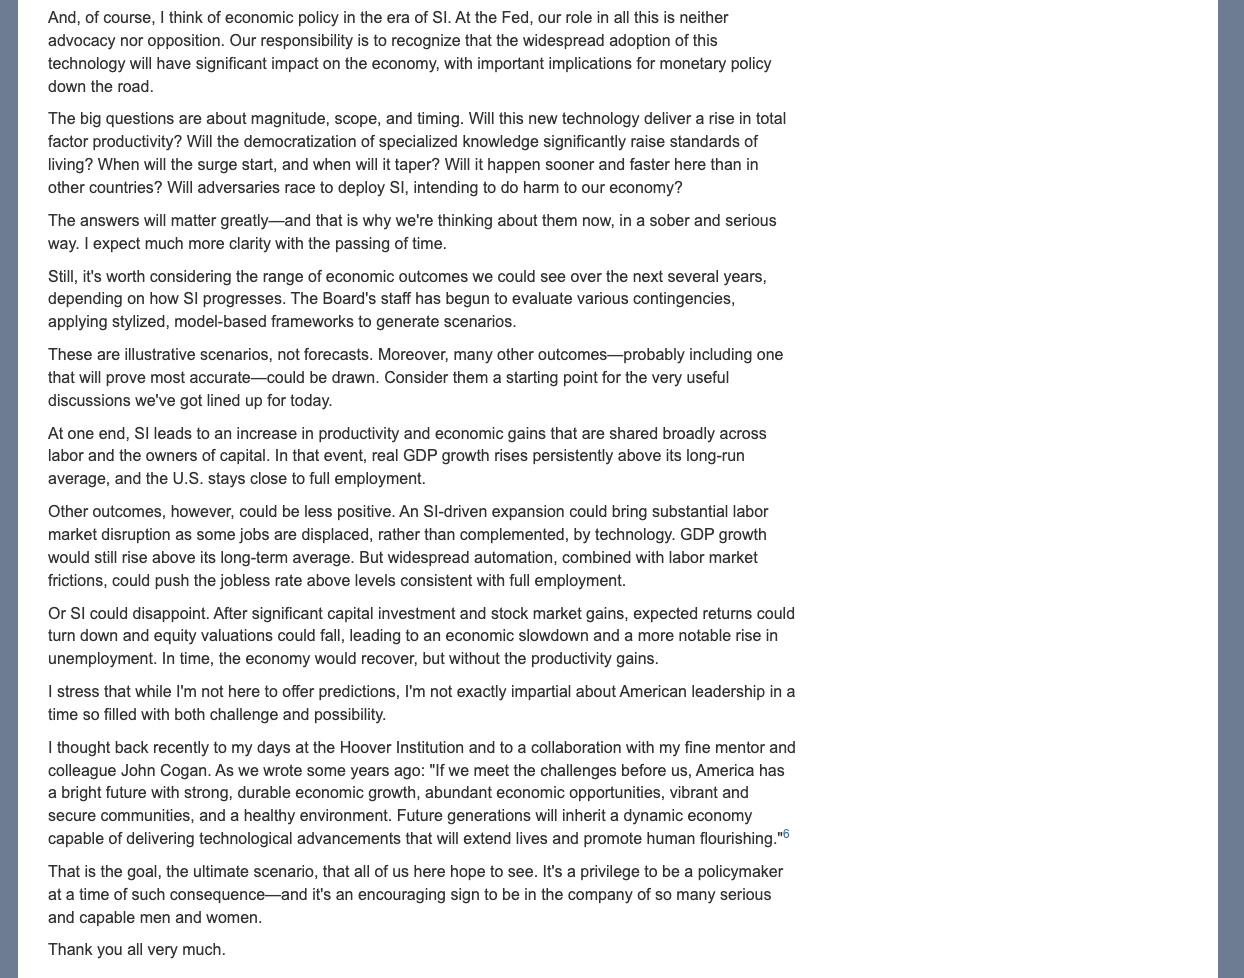
3. FRBはすでに、経済の先行きを3つのシナリオでモデル化している。
- 楽観シナリオ。生産性が加速し、実質GDPは長期平均を安定して上回るペースで成長し、雇用は完全雇用に近い水準を維持する。
- 労働市場にとっての悪影響。経済成長は加速する一方、自動化によって一部の労働者が職を失う。失業率は完全雇用に相当する水準を上回る。
- テクノロジーへの期待外れ。大規模な投資と株式市場の上昇の後、プロジェクトの期待収益率が低下する。株価は下落し、経済は減速、失業率は上昇する一方、期待されていた生産性の向上は実現しない。
4. 金融政策への影響は、まだ不透明だ。ウォーシュ氏は、FRBが技術変化の規模、速度、持続期間を評価する必要があると強調した。FRBはすでに考えられるシナリオを検討しているが、現時点では予測として扱っていない。
ここで何か画期的な主張があった、というわけではない。ただ、金利や暗号資産市場にとって何を意味するのか、整理してみよう。
最も重要なのは、ウォーシュ氏がFRBの利下げにも利上げにも、何のシグナルも出さなかったことだ。また、インフレに関する具体的な予測も示さなかった。「先出しはしない」という自らの約束を守っている。
しかし、検討されたシナリオは、規制当局の今後の政策に直接関わるものだ。
生産性の向上によってインフレ圧力を強めることなく経済成長が加速するなら、必要に応じてFRBが政策を緩和する余地は広がる。一方、テクノロジー・ブームが景気の過熱やインフレを伴う場合、高金利がより長く続く可能性がある。
BTCなどのリスク資産にとって、もう一つの懸念は3つ目のシナリオだ。AI投資の収益性への失望は、テクノロジー企業の再評価や株式市場のセンチメント悪化を招き、リスク資産全般への需要を減らす可能性がある。暗号資産はその中でも特にリスクの高い資産であり、当然その影響を受ける。
正直なところ、どのシナリオもそのままの形で実現するとは考えにくい。業界によってAIの活用度が異なるだけでも、そう言える。確かなのは、AIバブルはまだ崩壊しておらず、その時はこれから訪れるということだ。AI企業の大量倒産や、誰にも必要とされないデータセンターが数多く生まれることも、その不可欠な一部となるだろう。もっとも、それらが不要なのは一時的なことだ。ドットコム・バブル崩壊後のインターネットと同じように、AIもその後に復活し、生活やあらゆる業界に欠かせない存在となる。