
時価総額約70億ドルの暗号資産。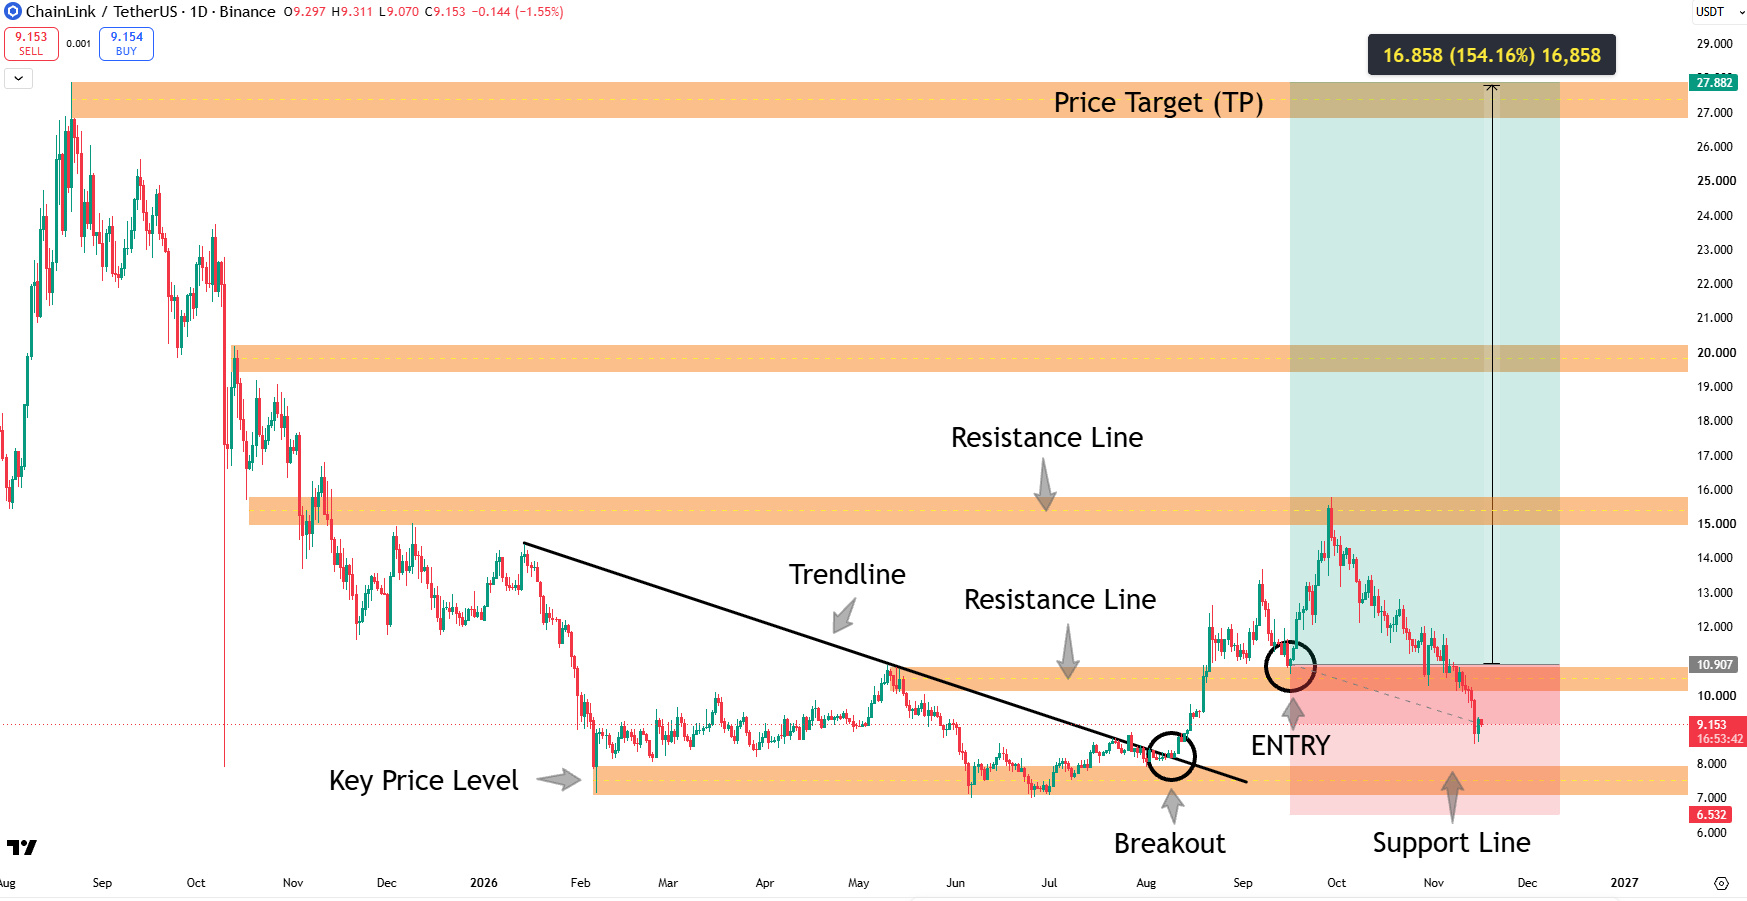
⠀
7億6,600万を超えるトークンが流通。
⠀
スマートコントラクトを外部データや他のブロックチェーンにつなぐインフラ。
⠀
そして、史上最高値を約83%下回る価格で取引されているトークン。
⠀
しかし、ここに矛盾があります。
⠀
LINKの価値がそれに比例して上昇しなくても、Chainlinkはブロックチェーンインフラにとって、より重要な存在になり得ます。
⠀
欠けているのは、経済価値を取り込む仕組みです。
⠀
$LINK は、トークン化を支えるインフラへの見過ごされた投資機会でしょうか?
⠀
それとも、市場は、トークンの普及が有意義な需要を生み出すという、より強力な証拠を正しく求めているのだろうか?
⠀
数字を検証してみましょう。
⠀
01 | チェーンリンクとは?
⠀
Chainlinkはオラクルインフラストラクチャを提供する。
⠀
同社のサービスは、アプリケーションが外部情報にアクセスしたり、ワークフローを実行したり、ブロックチェーン間で通信したりすることを支援する。
⠀
データフィードは、Oracleネットワークを通じて情報を集約します。
⠀
クロスチェーン相互運用プロトコル(CCIP)は、クロスチェーンメッセージとトークン転送をサポートします。
⠀
この機会は以下の範囲に及びます。
⠀
・分散型融資
• 取引アプリケーション
・トークン化された資産
・クロスチェーン送金
• 財務データ
・組織のワークフロー
⠀
投資の根拠は、ますます複雑化するブロックチェーンアプリケーションには、信頼性の高い共有インフラストラクチャが必要であるという点にある。
⠀
しかし、技術的な重要性とトークンの価値については、別途分析する必要がある。
⠀
02|重要な数字
⠀
2026年11月16日時点の研究概要:
⠀
リンク価格:約9.13ドル
時価総額:約70億1000万ドル
FDV: 約91.4億ドル
流通量:約7億6685万枚 LINK
総供給量/最大供給量:10億リンク
循環比率:約76.7%
24時間取引量:約2億390万ドル
史上最高値:約52.70ドル
最高値からの下落率:約82.7%。
⠀
追跡型ネットワーク経済学:
⠀
確保された総額:約307億3000万ドル
30日手数料:約444万ドル
30日以内の報告収益:約423万ドル
30D報告保有者収益:約423万ドル。
⠀
ここでは、収益と保有者収益が重複している。
⠀
それらは足し合わせてはいけません。
⠀
03|オラクルが重要な理由
⠀
スマートコントラクトは、誤った情報を受け取った場合でも、指示を正しく実行することができる。
⠀
そのため、データ品質は経済安全保障上の問題となる。
⠀
融資プロトコルには、信頼できる担保価格が必要である。
⠀
トークン化された資産には、信頼できる参照情報が必要です。
⠀
クロスチェーンアプリケーションには、信頼できるメッセージ検証が必要です。
⠀
Chainlinkのチャンスは、インフラ開発者が繰り返し統合したくなるような存在になることだ。
⠀
既存のシステム統合は、切り替えコストを生み出す可能性がある。
⠀
しかし、切り替えコストは競争を排除するものではない。
⠀
顧客は依然として、信頼性、遅延時間、価格、そして実装の複雑さを重視している。
⠀
最も有利な立場は、信頼性の高いサービスと商業的に持続可能な価格設定を組み合わせたものである。
⠀
04 | トークン化の機会
⠀
Chainlinkの2026年第3四半期レビューでは、機関投資家向け事業の拡大、CCIPの採用、および追加のデータ統合について報告している。
⠀
また、Chainlink Reserveの保有量が600万LINKを超えたことも報告されている。
⠀
これらの進展は、インフラ整備論を裏付けるものである。
⠀
しかし、投資家は以下の点を区別する必要がある。
⠀
お知らせです。
⠀
技術的な統合。
⠀
本番環境への展開。
⠀
定期的な有料利用。
⠀
そして、収益はLINKに換算されました。
⠀
それらは異なる段階です。
⠀
大規模な機関のテストインフラストラクチャは、自動的に大規模なトークンの定期購入を生み出すわけではありません。
⠀
投資の妥当性は、導入によって測定可能な経済活動が生み出される場合に高まる。
⠀
05 | 決済抽象化モデル
⠀
Chainlink Payment Abstractionを使用すると、顧客はLINK以外の資産を使用して支払いを行うことができます。
⠀
対象となる支払いは、プログラムによってLINKに変換されます。
⠀
Chainlink Reserveは、オンチェーンサービスの利用とオフチェーンの企業収益によって資金提供されるLINKを蓄積します。
⠀
これは、重要な普及上の問題に対処するものです。
⠀
顧客は使い慣れた決済方法を利用しながら、ネットワークのトークンへの需要を転換を通じて支援することができる。
⠀
しかし、投資家は、すべてのパートナーシップ支払いやすべての企業収益が直ちに準備金に計上されると考えるべきではない。
⠀
転換のタイミング、配分、および実際の購入が経済効果を決定する。
⠀
その仕組みが重要なのです。
⠀
その規模も同様に重要です。
⠀
06 | 予備燃料は燃焼ではない
⠀
リザーブに蓄積されたLINKは、トークン供給量の一部となります。
⠀
準備金の購入は需要を生み出し、活発な取引の対象外となるトークンを保持することを可能にする。
⠀
彼らはそれらのトークンを完全に破壊するわけではありません。
⠀
Chainlinkはサービス開始時に、準備金からの引き出しは今後数年間は想定していないと述べていた。
⠀
その予期は、不可逆的な火傷とは異なる。
⠀
これはLINK保有者に支払われる配当金とも異なります。
⠀
LINKを保有しても、Chainlink Labsに対する比例的な所有権を主張することはできません。
⠀
投資判断は、トークンの有用性、購入数、保有率、および将来の需要に基づいている。
⠀
企業株式に関する用語は、そうした区別を曖昧にする可能性がある。
⠀
07|収益数字が実際に意味すること
⠀
DefiLlamaの手法では、追跡対象収益を、支払い抽象化レイヤーから準備金に転送されたLINKと定義しています。
⠀
その保有者収益指標は、収益によって資金提供されたLINKの購入を追跡します。
⠀
これらの数値は、Chainlink関連のあらゆる事業活動を網羅した、監査済みの完全な損益計算書と混同すべきではありません。
⠀
同様に、総資産額は、オラクルインフラストラクチャによって支えられているリスクエクスポージャーを測定します。
⠀
それは収益ではありません。
⠀
これはLINK保有者が所有する資本ではありません。
⠀
ネットワークは、比較的少額の手数料を徴収しながら、相当な資産価値を支えることができる。
⠀
重要なのは、サービスの導入が、運用要件やその他の割り当てを除いた後の、継続的なトークン購入にどのように結びつくかという点である。
⠀
08 | 供給放出に関する質問
⠀
Chainlinkの公式流通供給量ページによると、現在のリリーススケジュールは総供給量の7%を年間で放出するというものとなっている。
⠀
トークンの上限が10億トークンであることを考えると、これは年間7000万LINKに相当する。
⠀
流通しているLINKトークン約7億6685万枚と比較すると、これは約9.1%に相当する。
⠀
これらの放出により、既存の割り当て量から流通量が増加する。
⠀
それらは最大供給量を増加させるものではない。
⠀
LINKの株価は9.13ドルで、7000万株の時価総額は約6億3900万ドルとなる。
⠀
それは取引所の売りを予測したものではありません。
⠀
しかし、これは固定上限を設けても、追加の液体供給を検討する必要性がなくなるわけではない理由を示している。
⠀
備蓄量の積み増しと供給量の放出は、併せて評価されなければならない。
⠀
09 | ステーキングに関する疑問
⠀
Chainlink Stakingは、サポートされているオラクルサービスに暗号経済的なセキュリティを追加します。
⠀
v0.2の設計では、4500万LINKのプール上限とノードオペレーターによるスラッシング規定が導入されました。
⠀
ステーキングはトークンの保有を促進する可能性がある。
⠀
しかし、導入されたステーキングシステムがすべてのChainlinkサービスを同じように保護すると考えるべきではありません。
⠀
補償範囲、参加規則、報酬、罰則は重要です。
⠀
投資家は、報酬がどこから発生するのかも検証すべきである。
⠀
既存の予算配分によって賄われる報酬は、顧客料金によって持続的に賄われる報酬とは経済的な性質が異なる。
⠀
魅力的なトークン建て利回りは、必ずしも同等の購買力増加を意味するものではない。
⠀
10|評価に関する問題
⠀
最大供給量10億を使用する場合:
⠀
10ドルのLINKは、100億ドルのFDVを意味する。
⠀
20ドルは200億ドルを意味する。
⠀
30ドルは300億ドルを意味する。
⠀
50ドルは500億ドルを意味する。
⠀
100ドルは1000億ドルを意味する。
⠀
これらは評価例を示すものであり、目標株価ではありません。
⠀
直近の月間収益423万ドルを年換算すると、約5076万ドルとなる。
⠀
現在の評価額と比較すると、おおよそ次のようになる。
⠀
流通市場時価総額の138倍。
⠀
完全希薄化後の株価評価額は180倍。
⠀
これらは、年間ベースで追跡可能な準備金流入額の倍数である。
⠀
これらは株価収益率でもなければ、完全な企業価値評価モデルでもありません。
⠀
1ヶ月という期間だけでは、持続的な成長率を確立することはできません。
⠀
この比較は、投資家が将来の事業拡大をどの程度期待しているかを示している。
⠀
11 | ブルとベアの事例
⠀
ブルケース:
⠀
DeFiや機関投資家による導入は、継続的な有料利用を生み出す。
⠀
CCIPの導入が拡大している。
⠀
決済抽象化により、より多くの収益がLINKに変換されます。
⠀
準備金の積み増しが強化される。
⠀
そして需要は、余剰の供給を吸収する。
⠀
ベア・ケース:
⠀
システム統合によって得られる継続的な収益は限られている。
⠀
競争圧力は価格設定に影響を与える。
⠀
インフラ利用の増加ペースは、トークン価値の獲得ペースを上回っている。
⠀
供給量の放出は、追加購入量を上回る。
⠀
そして投資家は、実現した経済効果よりも発表内容を高く評価し続けている。
⠀
成功したインフラプラットフォームであっても、トークンの価格は高額になる可能性がある。
⠀
実行力と評価の両方が重要だ。
⠀
12|最終評決
⠀
Chainlinkは、信頼できるインフラストラクチャーの理論を持っている。
⠀
同社のサービスは、データ配信とクロスチェーン通信における実際のニーズに対応しています。
⠀
支払要約と準備金は、対象となる収益とLINK需要との間の運用上のつながりを提供する。
⠀
しかし、中心的な疑問は依然として残る。
⠀
その需要は、評価額や追加的な流通供給量に対して、どの程度まで大きくなる可能性があるのだろうか?
⠀
定期的な有料利用にご注意ください。
⠀
実際の準備金の蓄積状況を見守ってください。
⠀
供給放出状況に注意してください。
⠀
そして、支えられている資産価値と得られた収益を区別する。
⠀
83%の下落は、過小評価を証明するものではない。
⠀
機関による採用は、必ずしも象徴的な価値の上昇を意味するものではない。
⠀
LINKへの投資を最も有利に進めるためには、インフラ需要の高まりが、LINK自体に対する持続的かつ測定可能な需要へと転換される必要がある。
⠀
次回のトークン化ローテーションの前に、この分析をブックマークしておきましょう。
⠀
長期的に見て、インフラの価値獲得という観点から最も有力な仮説はどれか?
⠀
$LINK、$PYTH、それとも$QNT?
⠀
ご意見を下のコメント欄にお寄せください。