
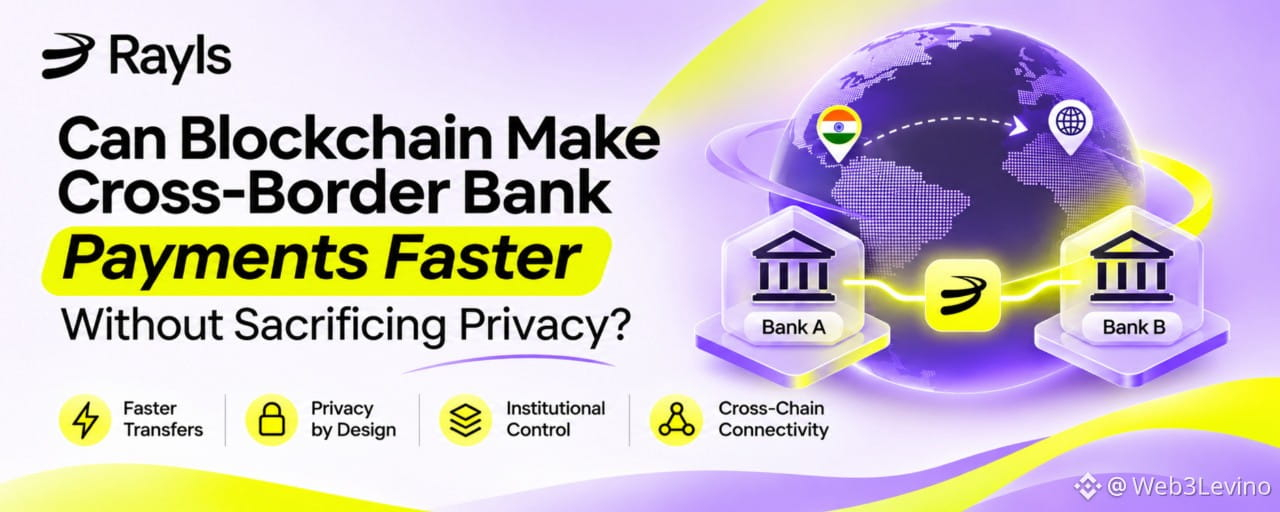
インドのある企業が、別の国にある企業へ送金する必要があるとします。
送金自体は簡単に思えます。一方の企業が送金し、もう一方が受け取るだけです。しかし実際には、国際送金には複数の銀行や仲介業者、異なる通貨、いくつもの本人確認手続きが関わることがあります。
国境を越えた送金は、ときに必要以上に複雑です。
興味深い疑問が浮かびます。ブロックチェーンを使えば、銀行の機密情報を漏らさずに国際送金をスピードアップできるのでしょうか?
これについて掘り下げてみたいと思ったのは、スピードは問題の一部にすぎないからです。銀行には、顧客の金融情報に関するプライバシー、セキュリティ、管理も必要です。
なぜ国際送金は今も複雑なのでしょうか?
従来の国際送金の多くは、コルレス銀行関係に依存しています。
簡単に言えば、2つの銀行が直接決済を処理できない場合、資金を移動するために他の銀行の支援が必要になることがあります。
手順が一つ増えるごとに、処理、通信、検証がさらに必要になることがあります。
国際決済銀行(BIS)によると、こうした課題は、クロスボーダー決済の改善が金融業界にとって重要な課題となっている理由の一つです。
ここではBISのProject Agoráが特に興味深い取り組みです。トークン化された商業銀行マネーと中央銀行マネーが、共有のプログラム可能なプラットフォーム上でどのように連携できるかを探っています。
ここからわかる重要なことがあります。大手金融機関でさえ、国際的な資金移動を改善する新たな方法を模索しているのです。
なぜパブリックブロックチェーンを使わないのでしょうか?
一見すると、パブリックブロックチェーンを使うのは簡単な解決策のように思えるかもしれません。
従来の仲介機関だけに頼ることなく、取引を記録して検証できます。
しかし、問題があります。
銀行は機密情報を扱います。インターネットに接続できる人なら誰でも、顧客の金融活動をすべて見られるようにするわけにはいきません。
企業に代わって銀行が多額の資金を送金する場面を考えてみてください。銀行は、競合他社や顧客、無関係な第三者に取引の詳細や金融活動を見られたくないかもしれません。
ここでプライバシーが重要になります。
銀行には、機密にすべき情報を公開することなく、ブロックチェーンのメリットを活用することが求められます。
プライベートブロックチェーンのインフラはどのように役立つのでしょうか?
一つの方法は、各金融機関に独自のプライベートブロックチェーンを持たせ、承認された機関同士が通信できるようにすることです。
ここがRaylsの興味深いところです。
すべての銀行に一つの共有パブリック台帳上での運用を求めるのではなく、Raylsでは機関が「Sovereignチェーン」と呼ばれる、独自のプライベートなEVM互換環境を維持できます。
これらのチェーンはRayls Private Networkを通じて接続できます。
理解しておきたい重要な要素は3つあります。
1. Rayls Sovereign
各機関が独自のブロックチェーン環境を運用します。これにより、他の機関にすべての情報を自動的に公開することなく、内部取引やアプリケーションを管理できます。
2. Private Network Hub
参加機関同士をつなぐ接続ポイントとして機能します。通信やクロスチェーン取引の調整を支援します。
3. Enygma
これはRaylsのプライバシー技術です。ゼロ知識証明を含む暗号技術を用いて、選択された機密性の高い取引情報を明かさずに検証できるようにします。
このアーキテクチャの興味深い点は、機関のプライベートな活動と、機関間で行う必要のある取引が分離されていることです。
ドキュメント:docs.rayls.com/docs/rayls-private-networks
簡単な例で見てみましょう
銀行Aがトークン化された資金を銀行Bに送金したいとします。
両行はそれぞれ独自のプライベートブロックチェーン環境を運用しています。
簡略化したクロスチェーン送金では、次のような流れになります。
銀行Aが自らのチェーン上で取引を開始します。
クロスチェーンメッセージと暗号学的証明が準備されます。
メッセージは銀行Aの環境外に送信される前に暗号化されます。
Private Network Hubがメッセージを受信し、関連する証明を検証します。
銀行Bはリレイヤーを通じてメッセージを受け取ります。
銀行Bは自らのチェーン上で対応する取引を処理します。
重要なのは、取引を受け取るために銀行Bが銀行Aの内部の銀行業務すべてにアクセスする必要はないということです。
Raylsのドキュメントでは、一般的な標準クロスチェーン送金の所要時間は約30~60秒と説明されています。
興味深い技術的な詳細ですが、実際の国際銀行送金がすべてその時間内に完了するという保証と混同しないようにしてください。
技術資料:https://docs.rayls.com/docs/how-a-cross-chain-transaction-works
では、プライバシーが守られるということは、誰も取引を監視できないという意味でしょうか?
正確にはそうではありません。これは重要な点です。
銀行は監督を受けずに運営することはできません。金融機関には規制やコンプライアンスに関する責任があります。
Raylsのアーキテクチャでは、一般のネットワーク参加者と、指定されたPrivate Networkの運営者が区別されています。
金融機関が互いの内部取引に自動的にアクセスできるわけではありませんが、運営者はガバナンスと監督の仕組みを通じて、クロスチェーン上の活動を確認できます。
私の考えでは、これは機関向けブロックチェーン設計で最も興味深い点の一つです。
プライバシーは、必ずしもすべてを隠すことではありません。誰がどのような条件で情報にアクセスできるかを管理することです。
もちろん、これは運営者のセキュリティ、ガバナンス、アクセス制御が非常に重要であることも意味します。
ブロックチェーンは従来の国際送金に取って代わる準備ができているのでしょうか?
まだそうとは言えないでしょう。
考慮すべき点はまだいくつかあります。
国によって金融規制は異なります。
銀行には取引を完了するための十分な流動性が必要です。
通貨換算や外国為替も引き続き重要です。
既存の銀行インフラとの連携が必要です。
金融機関は、ネットワークのセキュリティとガバナンスを信頼できる必要があります。
ブロックチェーン上の取引に数秒しかかからなくても、こうした追加要件があるため、送金全体の手続きにはさらに時間がかかる場合があります。
つまり、ブロックチェーン取引が速くなるだけで、国際銀行業務のあらゆる問題が自動的に解決するわけではありません。
Raylsにとってこれが重要だと考える理由
Raylsの興味深い点は、各機関が自らのプライベート環境を手放すことなく、機関同士を接続しようとしていることです。
各機関は独自のインフラを維持しながら、承認された他の参加者と通信し、価値を移転する手段を持つことができます。
金融機関がトークン化預金、デジタル資産、よりプログラム可能な金融サービスを検討する中で、これは有用になる可能性があります。
既存の銀行システムをすべて一夜にして置き換えるという話ではありません。
ブロックチェーン技術を使って、金融機関がより効率的に連携できるかどうかを探るということです。
最後に
プライバシーを損なわずに、ブロックチェーンで銀行の国際送金を速くできるのでしょうか?
この技術には有望な可能性があると考えていますが、世界規模で実用的な解決策となるには、まだ取り組むべき課題があります。
私にとって最大の気づきは、機関向けブロックチェーンの未来は、取引を公開して透明にすることだけではないということです。
必要なときには取引を非公開にし、求められたときには検証可能にし、機関同士が連携する必要があるときには接続できるようにすることも重要です。
これはRaylsが解決を目指している課題であり、今後の動向に注目する価値があります。
出典
BIS – Project Agorá:https://www.bis.org/project/agora
Rayls – Private Networks:https://docs.rayls.com/docs/rayls-private-networks
Rayls – クロスチェーン取引のワークフロー:https://docs.rayls.com/docs/how-a-cross-chain-transaction-works
注:技術的な説明は公開されているRaylsのドキュメントに基づいています。ここで取り上げる潜在的なメリットは分析であり、大規模な国際銀行送金で実証済みであると主張するものではありません。