$NEAR はサンプル外で最も利益を上げましたが、それでも戦略は失敗しました。
バックテスト・ラボ #1:トレンドに追随するグリッドは本当に機能するのか?
アイデア:先物グリッドを運用しつつ、方向は日足トレンドに基づいて選びます。価格がMA20を上回り、MA7がMA25を上回るときはロンググリッド。両方を下回るときはショートグリッド。MA7とMA25の差が3%以内なら中立。期間は7日、レバレッジは3倍、レンジの外側1.5%で損切り。Binanceの手数料も含みます。
データ:取引高上位10銘柄のUSDT無期限先物、15分足で365日分。設定は年の前半だけで選定(1ペアあたり12種類、合計120種類)し、モデルが一度も見ていない後半でテストしました。
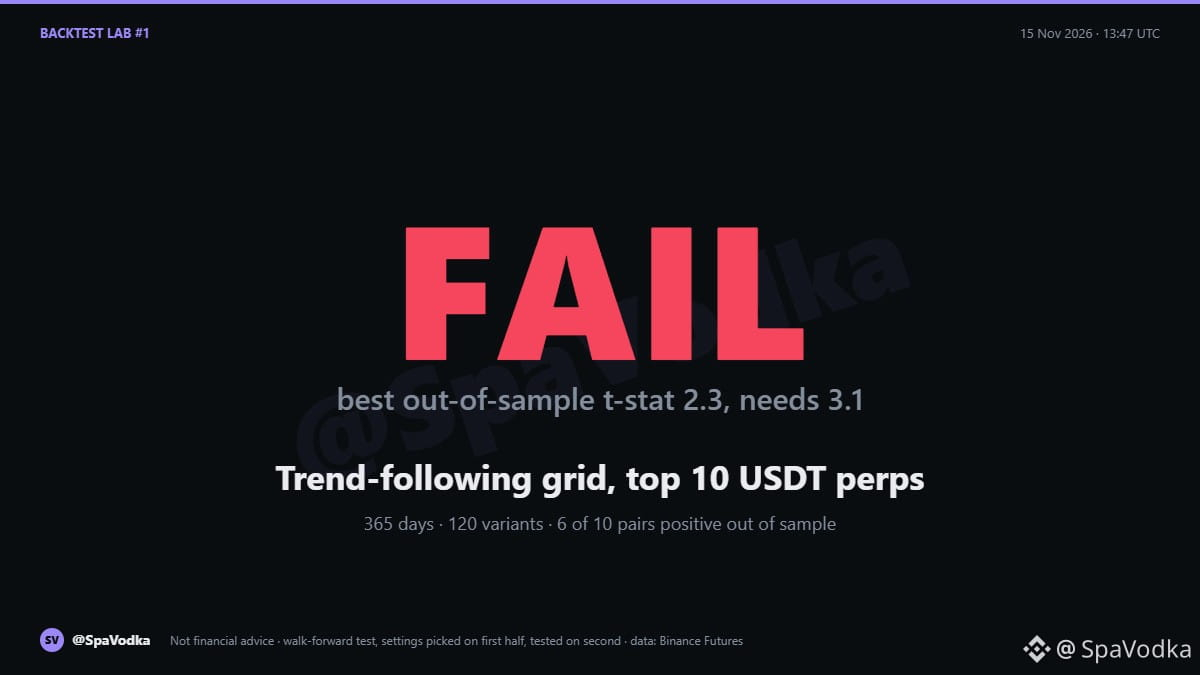
未使用データでの結果:10ペア中6ペアがプラスを維持。最も高いt統計量は2.3(SOLとNEAR)でした。120種類を試した後で本物の優位性があると言うには、少なくとも3.1が必要です。NEARは週次運用の38%で損切りに到達。HYPEは学習期間中の利益から、サンプル外では損失に転じました。
結論:不合格。ここでのプラスの数値は、120種類を試して最良のものを選んだ結果であり、優位性の証明ではありません。
この結果をどうするか:取引には使いません。11月4日の最初のテストと同じ結論で、新しいデータでも変わりませんでした。
次の候補:アンロック期間、アルトコインのBTCベータ差分、極端なファンディングレートの反転。次はどれをテストすべきでしょうか?
金融アドバイスではありません。
#Backtesting #tradingStrategy #gridtrading
バックテスト・ラボ #1:トレンドに追随するグリッドは本当に機能するのか?
アイデア:先物グリッドを運用しつつ、方向は日足トレンドに基づいて選びます。価格がMA20を上回り、MA7がMA25を上回るときはロンググリッド。両方を下回るときはショートグリッド。MA7とMA25の差が3%以内なら中立。期間は7日、レバレッジは3倍、レンジの外側1.5%で損切り。Binanceの手数料も含みます。
データ:取引高上位10銘柄のUSDT無期限先物、15分足で365日分。設定は年の前半だけで選定(1ペアあたり12種類、合計120種類)し、モデルが一度も見ていない後半でテストしました。
未使用データでの結果:10ペア中6ペアがプラスを維持。最も高いt統計量は2.3(SOLとNEAR)でした。120種類を試した後で本物の優位性があると言うには、少なくとも3.1が必要です。NEARは週次運用の38%で損切りに到達。HYPEは学習期間中の利益から、サンプル外では損失に転じました。
結論:不合格。ここでのプラスの数値は、120種類を試して最良のものを選んだ結果であり、優位性の証明ではありません。
この結果をどうするか:取引には使いません。11月4日の最初のテストと同じ結論で、新しいデータでも変わりませんでした。
次の候補:アンロック期間、アルトコインのBTCベータ差分、極端なファンディングレートの反転。次はどれをテストすべきでしょうか?
金融アドバイスではありません。
#Backtesting #tradingStrategy #gridtrading