

従来のオンチェーン指標ではなく、より粒度の細かい流動性データに注目する理由
昨年から私の分析を注意深く追ってくださっている方なら、すでにご存じでしょう。
今でもオンチェーンデータは積極的に活用しています。ただし、ビットコインネットワーク全体の活動を大まかに集計する指標に頼ることは、もはやほとんどありません。
その代わりに、市場参加者をより詳細なカテゴリーに分類し、個々の企業や機関レベルで資金フローを定量化し、分析に直接取り込めるデータセットを作成しています。
ForeDexは、同じ分析理念に基づいて新たなデータセットの開発を続けています。
例としては、次のようなものがあります。
OTCデータ
マーケットメーカーのデータ
機関投資家のカストディ
DeFiレンディングの流動性
これらのデータセットは、流動性の提供や利用に直接関わる特定の市場参加者や活動を追跡するために設計されています。
特に、DeFiレンディングの流動性を分析することで、資金の流入だけでなく、レバレッジ主導の流動性の蓄積や、市場心理の過熱を示す兆候も分析できます。
このデータセットは現在の市場を乗り切るうえで特に役立っており、今後も重要な役割を果たし続ける可能性があると考えています。
では、なぜ私はオンチェーンデータをこれほど細かく分類することにこだわるのでしょうか?
ビットコインETFの承認以降、従来のオンチェーンデータを解釈する枠組みが変わったからです。
現物ビットコインETFの承認以降、市場の取引構造や資金の流れ方は大きく変化しました。
その結果、従来のオンチェーン指標には、以前よりはるかに多くのノイズや構造的な歪みが含まれるようになったと考えています。
問題は、こうした構造変化を十分に考慮しないまま、過去の解釈の枠組みを使い続けるアナリストが多いことです。
オンチェーンデータの価値が失われたと言っているのではありません。
むしろその逆です。オンチェーンデータは今も非常に価値があると、私は強く信じています。
しかし、市場構造が変われば、データを解釈するための枠組みも進化させなければなりません。
いくつか例を挙げて説明しましょう。
1. アクティブアドレス
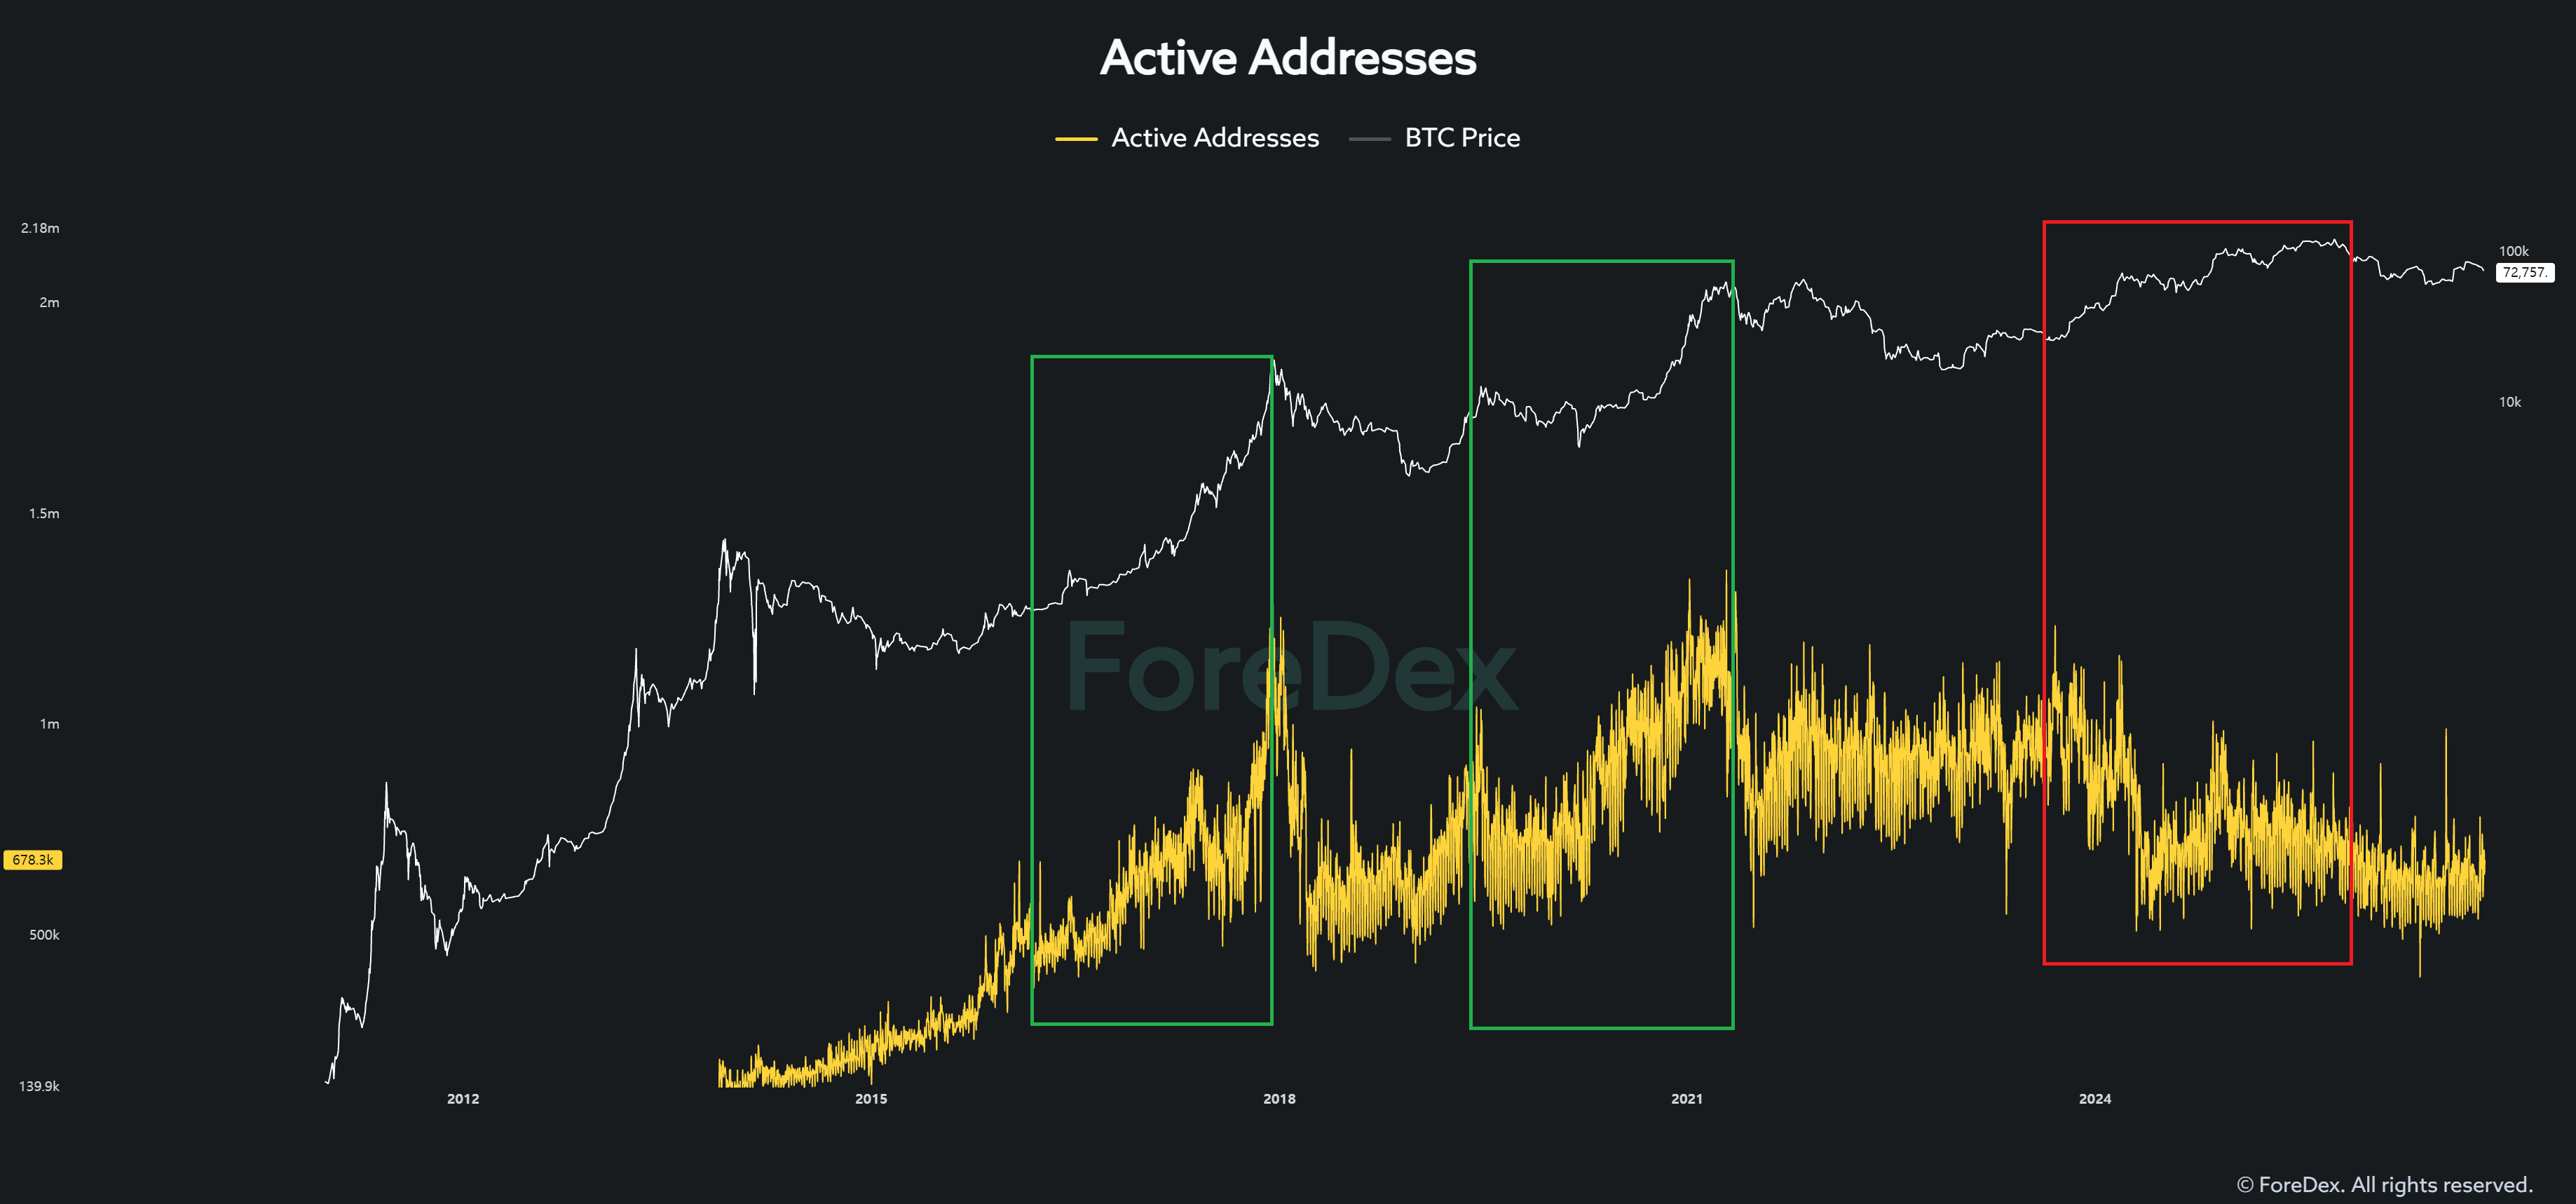
過去のビットコイン強気相場では、アクティブアドレスの増加は概してビットコイン価格と同じ方向に動いていました。
しかし、現在のサイクルでは、その関係が大きく変化しています。
ビットコイン価格は上昇していますが、アクティブアドレスは過去のサイクルで見られたほどの増加を示していません。
なぜこうしたことが起きているのでしょうか?
主な理由の一つは、現物ビットコインETFの承認後に取引活動の構造が変化したことだと考えています。
以前は、クジラがビットコインを直接購入して送金し、その過程でオンチェーン取引が発生していました。
しかし現在、多くの機関や投資家はETFを通じてビットコインに投資しており、ETF関連の機関が原資産であるビットコインの保管、決済、関連業務を担っています。
極端な例を挙げると、以前ならオンチェーンで100件の個別取引が必要だった取引活動が、異なる市場構造のもとでは、1件の取引で処理されるようになっているかもしれません。
もちろん、これは構造的な変化を説明するための仮定の例にすぎません。
では、この取引構造が今後さらに3~5年続くと想像してみてください。
アクティブアドレスだけでなく、ほかの多くのオンチェーン指標もどれほど変化し得るのか、真剣に考えてみてください。
2. セグメント別MVRV比率
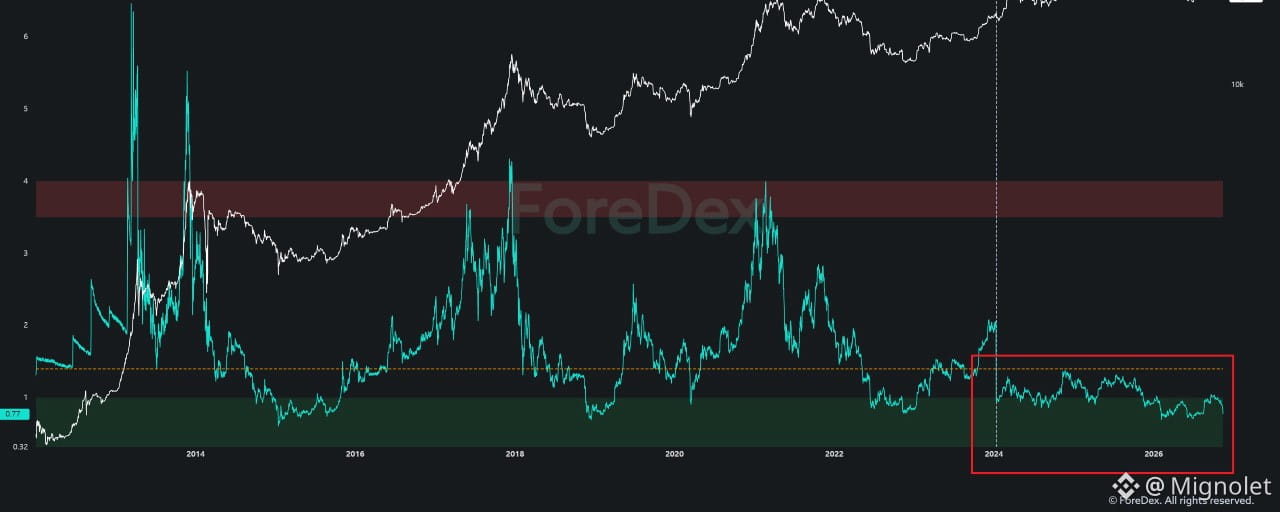
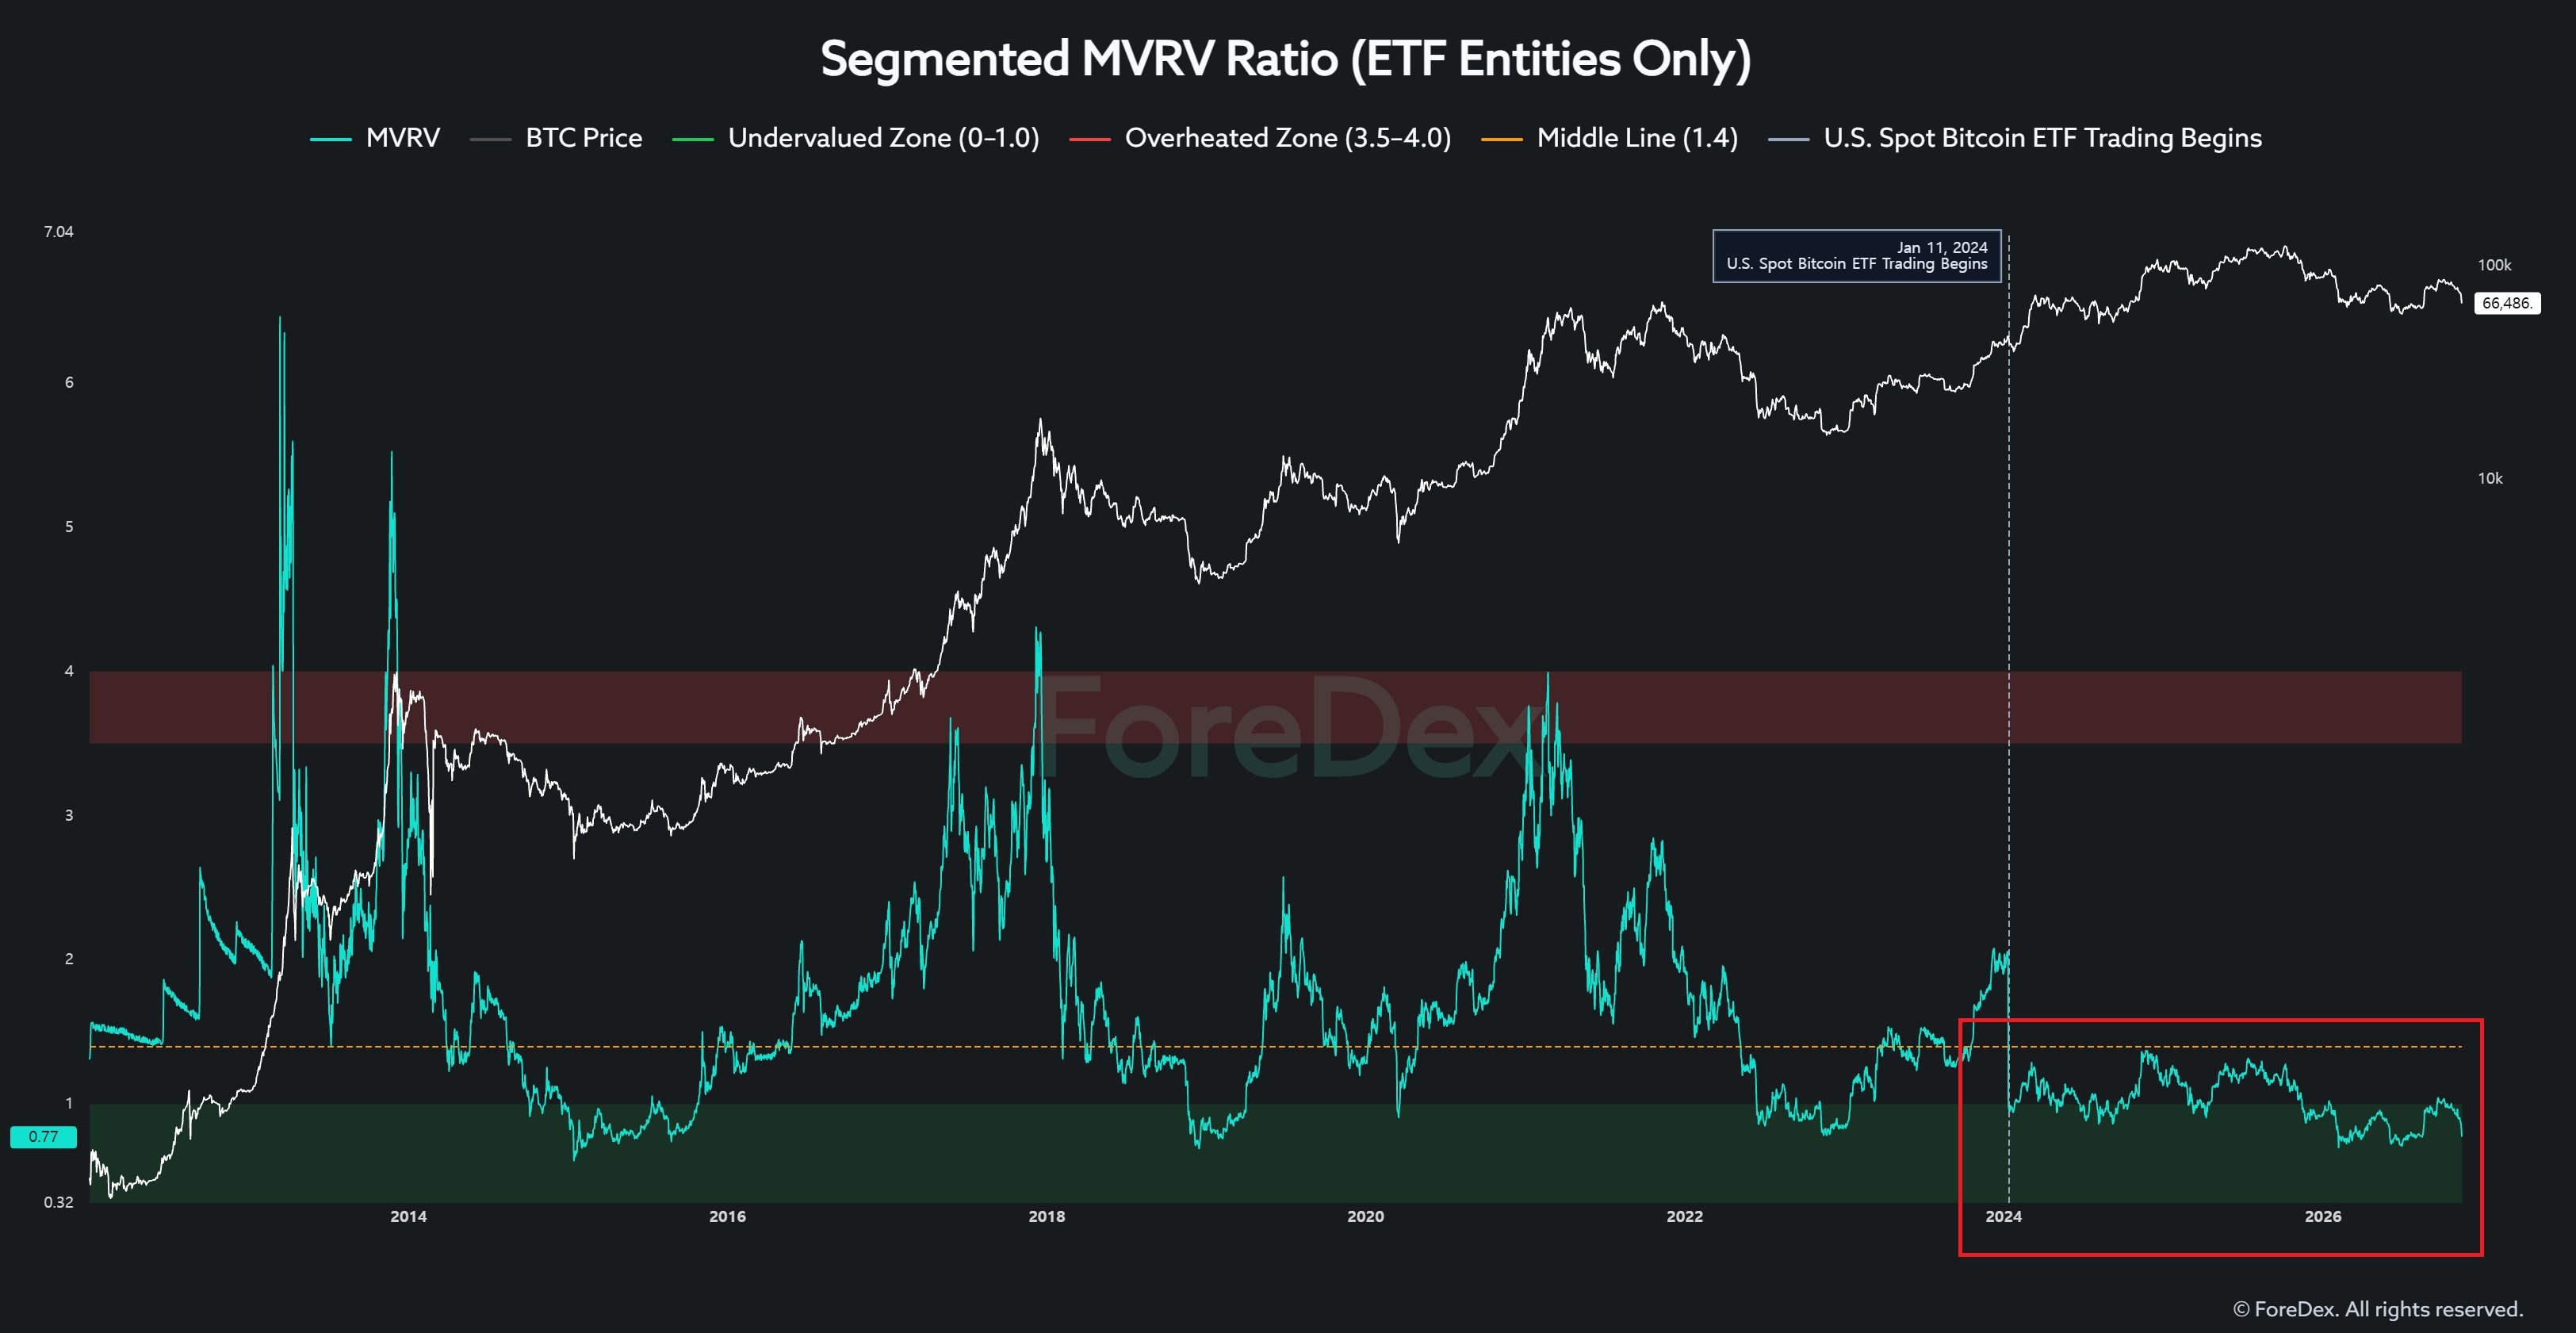
次に、ETF関連の主体を対象に算出したセグメント別MVRV比率を見てみましょう。
その動きは、従来のMVRV指標で歴史的に観察されてきたものとはまったく異なります。
特に、この比率は1.0を大きく上回る水準まで上昇しにくい状態が続いています。
考えられる理由の一つは、ETF関連の主体が、従来のビットコイン投資家とは異なる保管・取引構造のもとで活動していることです。
ETFが今後も市場で大きな役割を果たすなら、ETF関連主体のMVRVは、ビットコイン市場全体の過去のMVRVとは異なるレンジで推移し続ける可能性があります。
ここで、こう考えてみてください。
長年にわたり最も広く使われてきたオンチェーン指標の一つであるMVRVでさえ、過去のパターンとは異なる動きをしているのなら、ほかの指標は影響を受けていないと本当に言えるでしょうか?
3. ビットコイン取引所へのクジラ流入
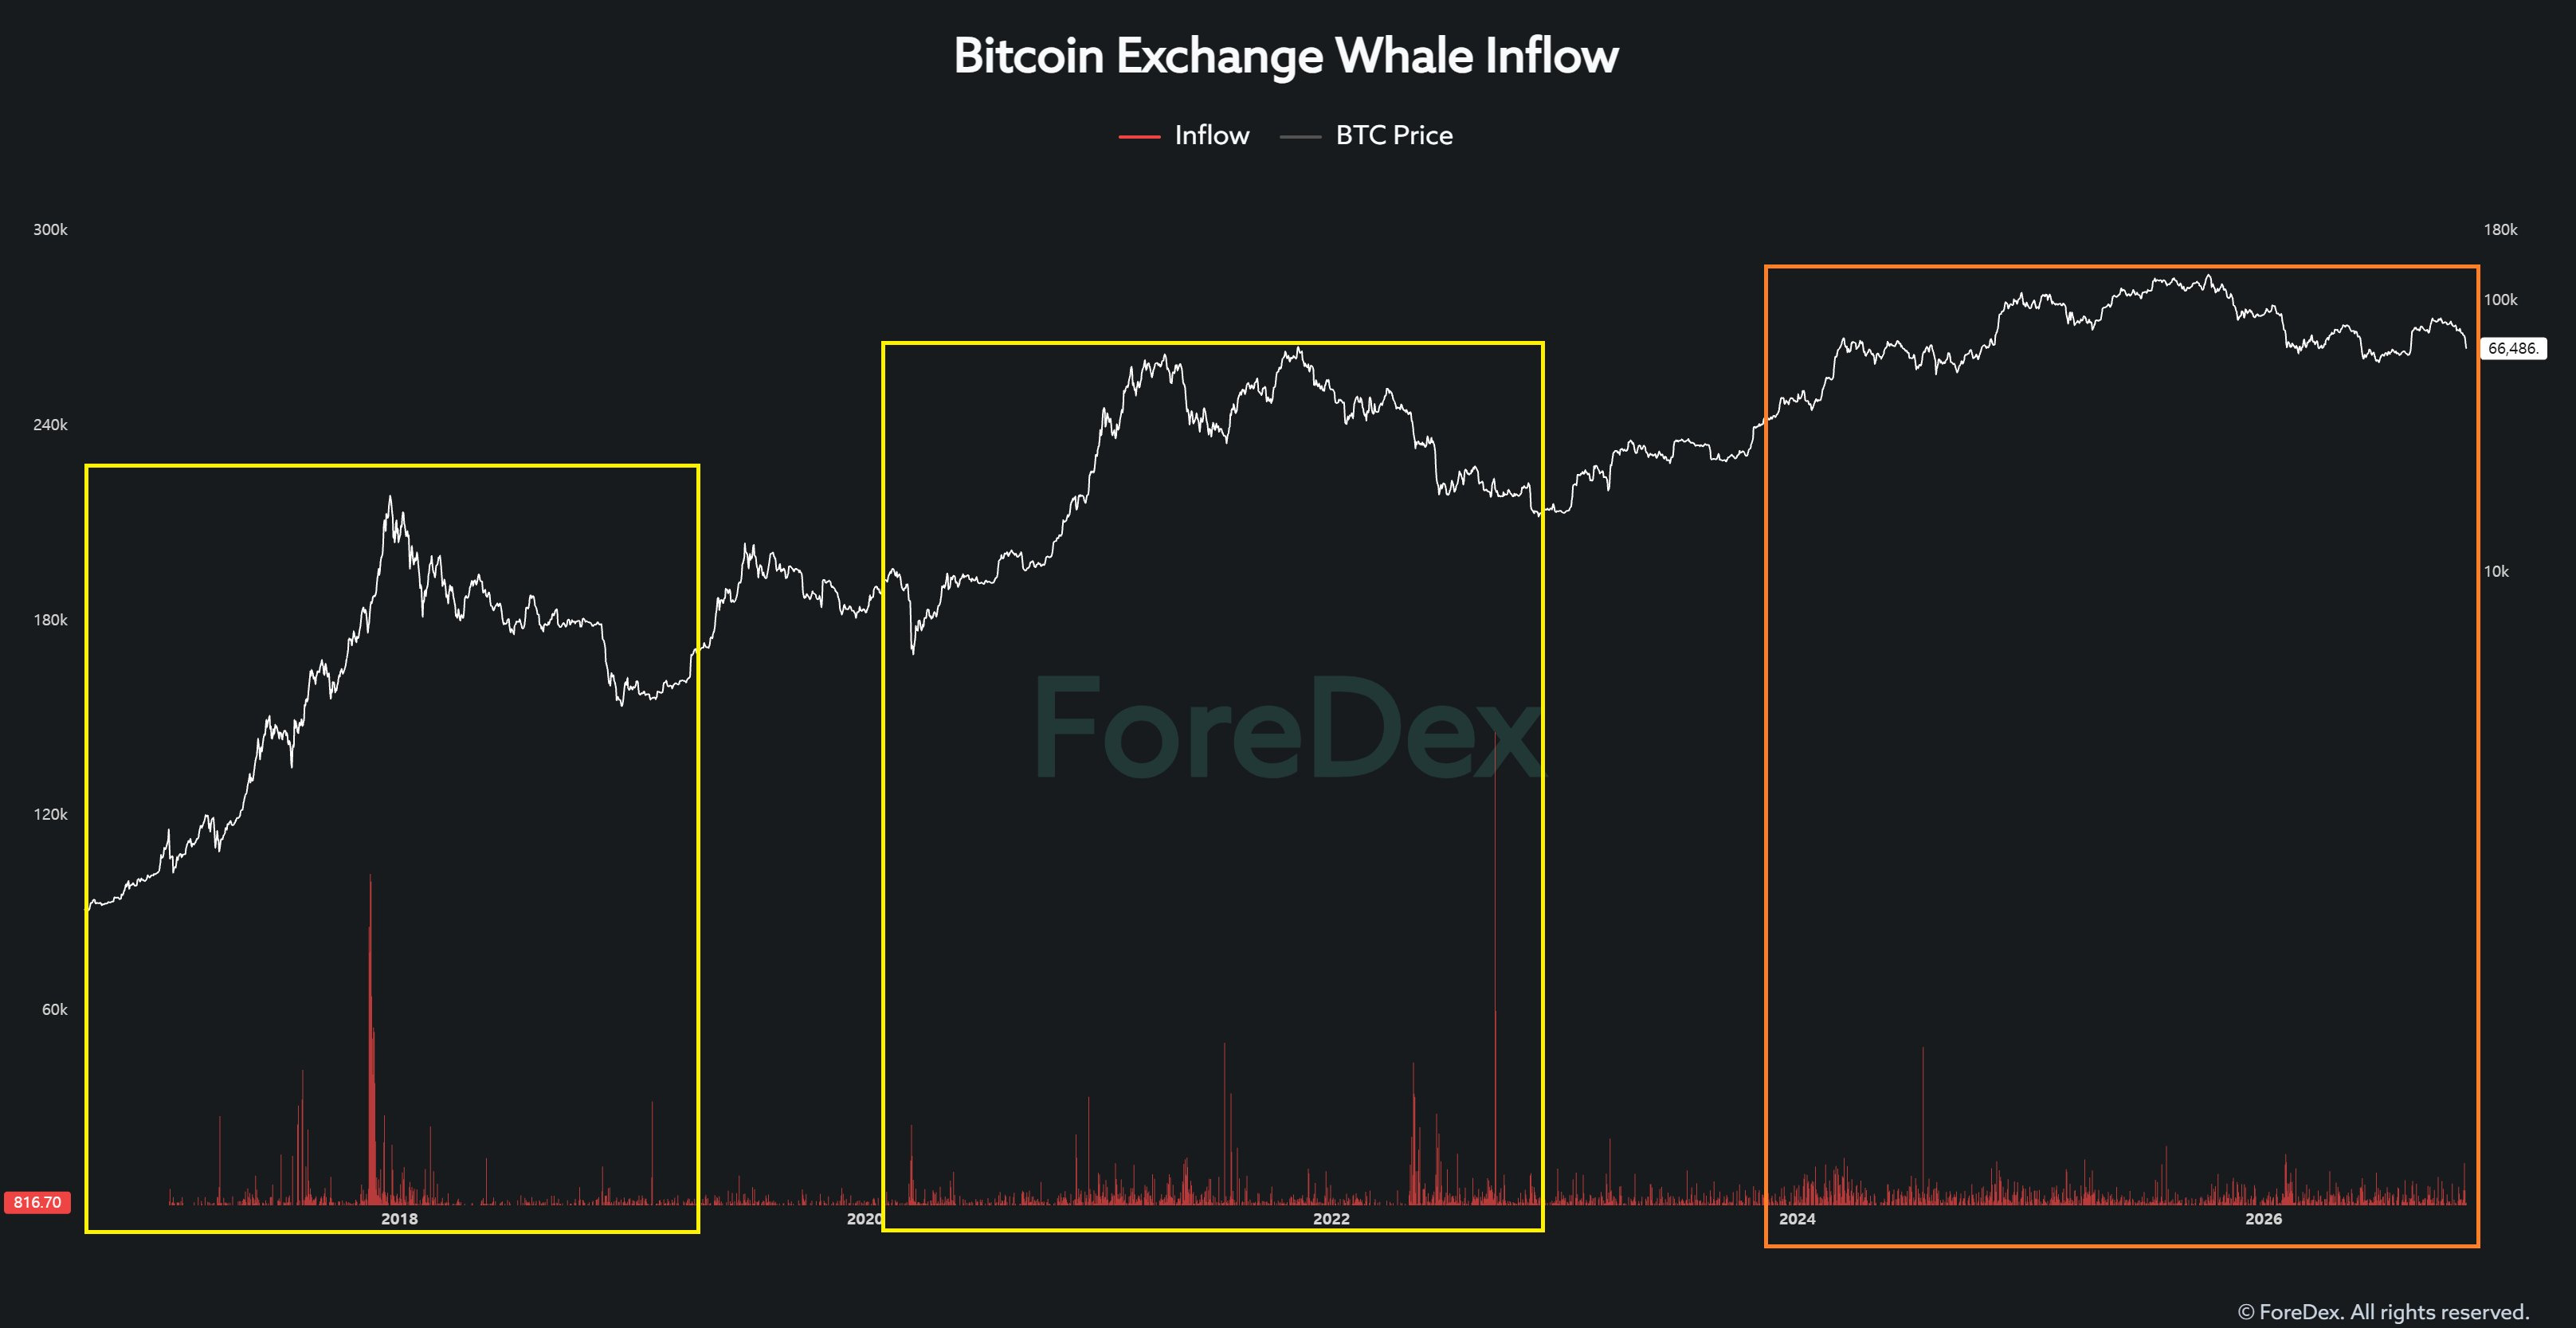
次に、クジラ主体に特定される取引所への流入を見てみましょう。
過去のサイクルでは、市場環境が厳しくなると、1日で10,000 BTCを超えるクジラの流入が発生することがありました。
5,000 BTC前後の大規模な流入も、頻繁に観測されていました。
しかし現在は、同じように大規模な送金が見られても、その多くがウォレット間の内部移動であることが分かります。
それは、クジラが市場から姿を消したということでしょうか?
いいえ。クジラの取引方法が変わったということです。
クジラは以前と比べて、マーケットメーカーや機関投資家向けの取引インフラを活用するようになっています。また、大規模な送金を複数の小口取引に分割することもあります。
たとえば、1回の取引で3,000 BTCを入金する代わりに、現在では300 BTCずつ10回に分けて入金するかもしれません。
こうした状況では、大口のクジラ入金を特定する従来の基準では、実際の売却活動を効果的に捉えられない可能性があります。
クジラが必ずしも姿を消したわけではありません。むしろ、クジラを追跡する従来の手法では、市場の実態を十分に反映できなくなっている可能性があります。
4. 保有残高別アドレス数
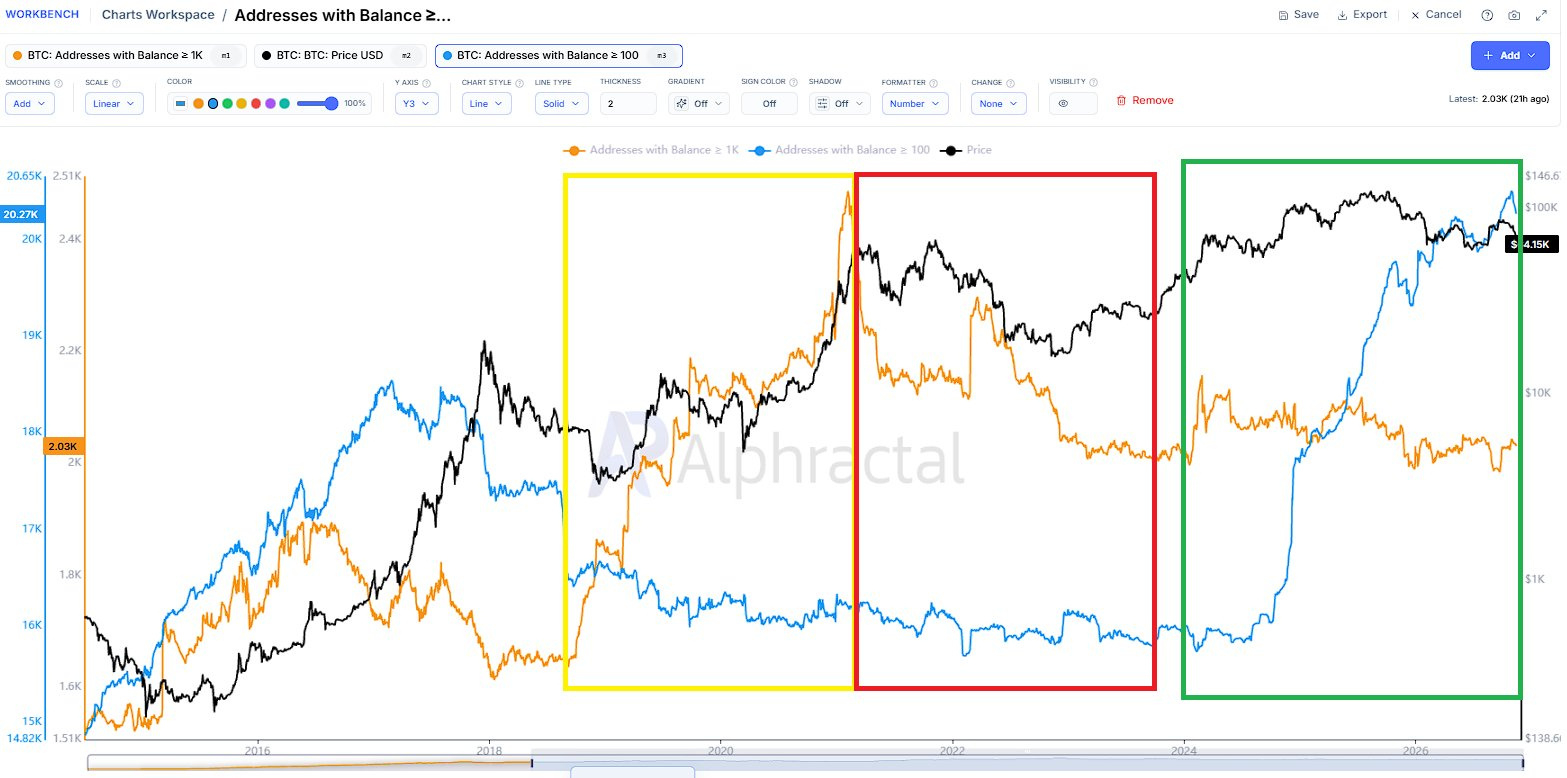
最後に、保有量別に分類したビットコインアドレスを見てみましょう。
チャートでは、
オレンジ線:1,000 BTC以上を保有するアドレス
青線:100 BTC以上を保有するアドレス
2020年から2023年にかけての強気相場と弱気相場のサイクルでは、1,000 BTC以上を保有するアドレスの蓄積と分配が、市場の大きな動きと密接に結びついていました。
しかし、現在のサイクルは大きく異なって見えます。
1,000 BTC以上を保有するアドレス数が横ばい、あるいは減少している一方で、100 BTC以上を保有するアドレス数は急増しています。
なぜこれほどの乖離が生じているのでしょうか?
ETF承認後の機関投資家によるビットコインの保管・取引慣行の変化が、重要な役割を果たした可能性があると考えています。
しかし、ここで重要なのは次の点です。
100 BTC以上を保有するアドレスの増加は、実際に蓄積が起きていることを自動的に証明するものではありません。
アドレス数の増加が、必ずしも新たな投資家の市場参入や、買い越しの増加を示すわけではありません。
アドレス数は、既存保有分の再分配、保管構造の変化、あるいはウォレット内部の再編によっても変化します。
では、一つ質問させてください。
本格的な大規模蓄積が起きているとすれば、1,000 BTC以上を保有するアドレス数が停滞する一方で、100 BTC以上を保有するアドレス数が急増している状況を、どう解釈すべきでしょうか?
100 BTC以上を保有するアドレスの増加を指摘し、蓄積が進んでいると結論づけるだけでは、十分な分析とは言えません。
それは、すでに決めた結論を裏付けるデータだけを選んでいるにすぎないかもしれません。
結局、重要なのはデータだけではなく、それを解釈するための枠組みです。
この4つの例を通じて伝えたいことは、明快です。
ETF承認以降、ビットコイン市場の構造は変化しており、従来の広範に集計されたオンチェーン指標を解釈する枠組みも、それに応じて変える必要があります。
過去のサイクルで有用だった指標も、現在ではノイズや構造的な歪みが大幅に増えている可能性があります。
しかし、こうした変化を十分に理解し、新たな分析基準を確立できている人は、実際にどれほどいるでしょうか?
そして、ここで取り上げた4つの例以外のオンチェーン指標にも、同様の構造的な歪みがないと本当に言えるでしょうか?
2025年の強気相場では、従来のオンチェーン指標は過去のサイクルと同じように、効果的に市場の天井を捉えられたでしょうか?
これは真剣に考える価値のある問いだと思います。
改めて言いますが、従来のオンチェーン指標が完全に役に立たなくなったと言っているわけではありません。
しかし、データに含まれる構造的な歪みを適切に理解しないまま、過去の解釈の枠組みを使い続ければ、投資判断の精度はかえって低下する可能性があります。
こうした歪みへの理解が深まり、その後の市場サイクルを通じて、より信頼性の高い解釈の枠組みが確立されるまでは、従来の広範に集計されたオンチェーン指標に大きく依存するつもりはありません。
まさにこの理由から、昨年以降、私は市場全体のデータを単純に集計することから距離を置き、流動性の流れを実際に動かす特定の参加者を特定し、分析することに重点を移しました。