市場では来る日も来る日も、FRBがいつ利下げするのかが話題になっています。しかし、最近のマクロ経済データや当局者の発言を注意深く見れば、多くの人が意図的に見過ごしている現実に気づくはずです。
インフレの粘着性は予想以上に根強く、現在の経済データは、市場が「金融緩和サイクル」に抱く過度な期待をまったく裏付けていません。
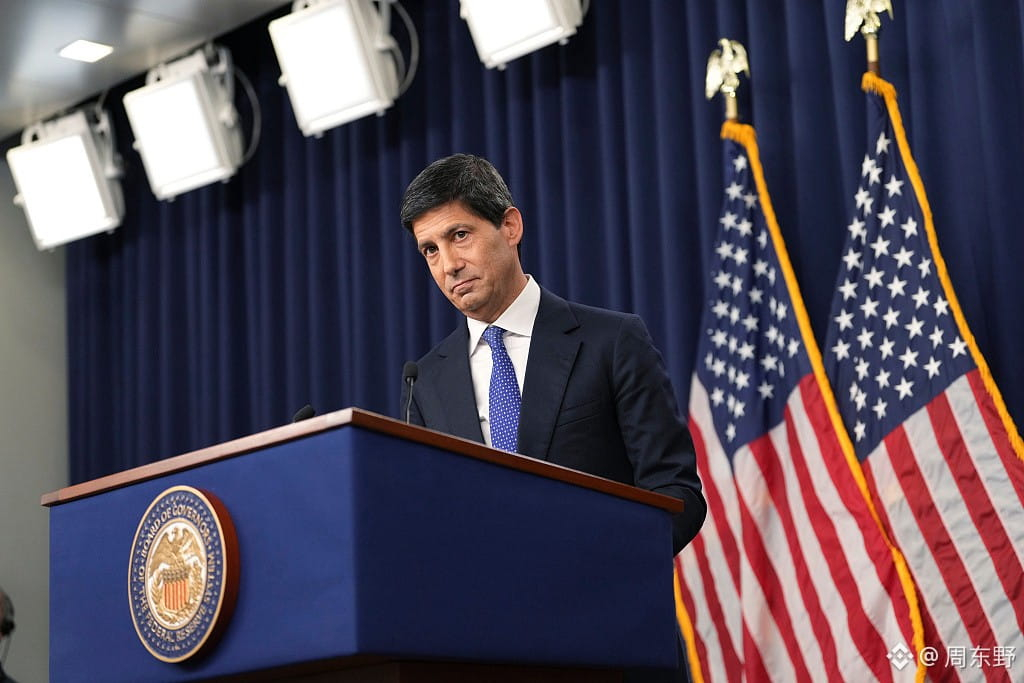
今週公表されるFOMC議事要旨は、こうした楽観ムードに再び冷や水を浴びせる可能性が高いでしょう。
1/ 多くの人は利下げの回数ばかりに注目し、ここ数カ月、コアインフレ指標の鈍化が停滞していることを見落としています。サービスインフレや賃金上昇率、家賃など、粘着性の高い主要項目の鈍化ペースは、市場の予想をはるかに下回っています。こうした状況を背景に、金融環境を「早すぎる段階で緩和する」ことへのFRB内部の懸念は、実際には強まる一方です。
2/ 市場の最大の誤解は、「利上げの一時停止」をすぐに「方針転換」と結びつけてしまうことです。しかし、過去の経験や当局者による最近の公式発言を見る限り、インフレが完全に2%という絶対的な安全圏に戻るまでは、「金利を長期にわたり高く維持する(Higher for Longer)」方針が、依然としてFOMCにおける最大の政治的・経済的コンセンサスです。議事要旨でも、この点が繰り返し強調される可能性が高いでしょう。金利は高水準に維持されるだけでなく、市場が織り込んでいるより長く続く可能性があります。
3/ 資産価格の観点から見ると、こうした期待のずれの修正は、重要な局面で市場の変動を引き起こしがちです。米国株のバリュエーションへの圧力も、暗号資産市場やマクロ流動性との関連が強いリスク資産も、最近はこうした「タカ派方向への再評価」の代償を払っています。悪材料はもう出尽くしたと思われがちですが、現実には、マクロ経済をめぐるカードはまだすべて切られていません。
これからの市場の駆け引きは、誰が大きな声で利下げを叫ぶかではなく、誰が高金利の長期化による圧力に耐えられるかで決まります。
流動性に敏感な資産にとって、マクロ経済の方針転換にやみくもに賭ける時期は、まだまだ先です。事実を見極めることは、感情に流されて楽観視することより、はるかに重要です。
#加息预期仍强,fomc纪要会否再添鹰派信号?
インフレの粘着性は予想以上に根強く、現在の経済データは、市場が「金融緩和サイクル」に抱く過度な期待をまったく裏付けていません。
今週公表されるFOMC議事要旨は、こうした楽観ムードに再び冷や水を浴びせる可能性が高いでしょう。
1/ 多くの人は利下げの回数ばかりに注目し、ここ数カ月、コアインフレ指標の鈍化が停滞していることを見落としています。サービスインフレや賃金上昇率、家賃など、粘着性の高い主要項目の鈍化ペースは、市場の予想をはるかに下回っています。こうした状況を背景に、金融環境を「早すぎる段階で緩和する」ことへのFRB内部の懸念は、実際には強まる一方です。
2/ 市場の最大の誤解は、「利上げの一時停止」をすぐに「方針転換」と結びつけてしまうことです。しかし、過去の経験や当局者による最近の公式発言を見る限り、インフレが完全に2%という絶対的な安全圏に戻るまでは、「金利を長期にわたり高く維持する(Higher for Longer)」方針が、依然としてFOMCにおける最大の政治的・経済的コンセンサスです。議事要旨でも、この点が繰り返し強調される可能性が高いでしょう。金利は高水準に維持されるだけでなく、市場が織り込んでいるより長く続く可能性があります。
3/ 資産価格の観点から見ると、こうした期待のずれの修正は、重要な局面で市場の変動を引き起こしがちです。米国株のバリュエーションへの圧力も、暗号資産市場やマクロ流動性との関連が強いリスク資産も、最近はこうした「タカ派方向への再評価」の代償を払っています。悪材料はもう出尽くしたと思われがちですが、現実には、マクロ経済をめぐるカードはまだすべて切られていません。
これからの市場の駆け引きは、誰が大きな声で利下げを叫ぶかではなく、誰が高金利の長期化による圧力に耐えられるかで決まります。
流動性に敏感な資産にとって、マクロ経済の方針転換にやみくもに賭ける時期は、まだまだ先です。事実を見極めることは、感情に流されて楽観視することより、はるかに重要です。
#加息预期仍强,fomc纪要会否再添鹰派信号?