
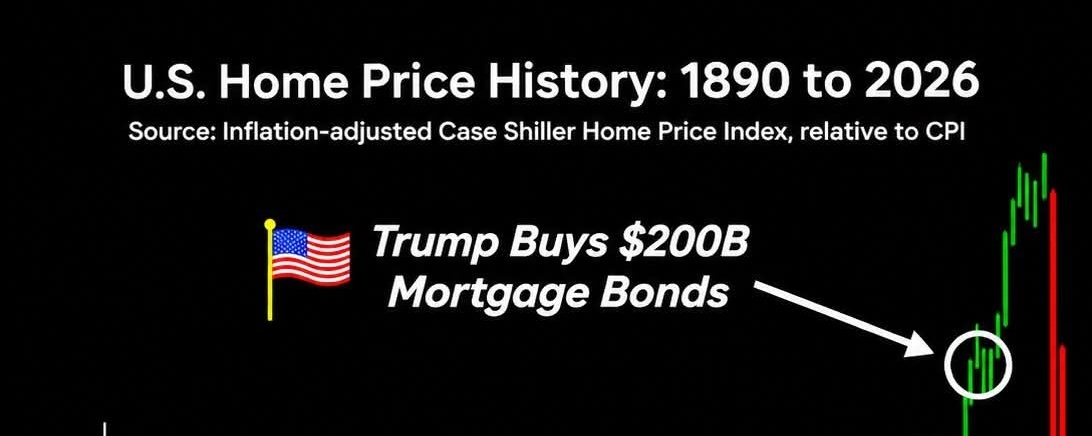

2,000億ドル規模の住宅市場への介入には、さらに大きな背景がある。
アメリカの住宅市場で実際に何が起きているのかを見てみましょう。
2026年1月、トランプ大統領はファニーメイとフレディマックに、2,000億ドル相当の住宅ローン担保証券を購入するよう指示しました。
目的は明確でした。
住宅ローン債券の需要を高めること。
債券価格を押し上げること。
住宅ローン金利を引き下げること。
そして願わくば、アメリカ人が住宅を購入する際に支払う金利を引き下げること。
しかし、話が複雑になるのはここからです。
住宅ローン金利は、連邦準備制度だけで決まるわけではありません。
これらは、米国債利回り、住宅ローン債券価格、投資家の需要、インフレ期待、そして米国債と住宅ローン担保証券の利回り差に左右されます。
大口の買い手が住宅ローン債券市場に参入すると、その仕組みに影響を及ぼす可能性があります。
しかし、そのすべてを左右できるわけではありません。
そして、最新の住宅関連の数字を見ると、これが重要な理由が分かります。
11月12日時点で、30年固定住宅ローン金利の平均は依然として7.11%でした。
前週の7.18%よりは低いものの、1年前に記録された6.24%を大幅に上回っています。
一方、10月の中古住宅販売件数は、前年同月比で8.8%減少しました。
年間販売ペースは約375万戸に落ち込みました。
これは2010年8月以来の低水準です。
この数字が何を物語っているのか、考えてみてください。
何百万人もの住宅購入希望者が、高い融資コストに直面しています。
多くの既存住宅所有者は、何年も前に確保したはるかに低い住宅ローン金利を手放したくないため、売却をためらっています。
そして購入者は依然として、価格の高い住宅に直面しています。
これは難しい状況を生み出しています。
住宅ローン金利が下がれば、より多くの購入者が市場に戻ってくる可能性があります。
しかし、需要の増加に合わせて住宅供給が増えなければ、購買力の向上が住宅価格を押し上げる可能性もあります。
言い換えれば、住宅ローンを安くしても、住宅が自動的に手の届く価格になるわけではありません。
この2,000億ドル規模の戦略には、注目に値する別の側面もあります。
ファニーメイとフレディマックは、連邦準備制度ではありません。
両者は政府支援機関であり、それぞれ独自の貸借対照表、投資上限、財務リスクを抱えています。
両者による購入は、FRBが通貨を創出して新たな量的緩和策を始めることとは同じではありません。
また、2,000億ドル全額がすでに支出された資金だと誤解してはいけません。
実施は段階的に進められており、2,000億ドルが即座に投入されたわけではありません。
では、なぜ投資家は注目すべきなのでしょうか。
住宅ローン担保証券が、住宅市場とより広範な金融システムを結びつけているからです。
その価格と利回りは、住宅ローンの資金調達に影響します。
金利の変化は、銀行、住宅ローン会社、住宅建設業者、住宅関連企業に影響を及ぼす可能性があります。
住宅ローン金利は長期の借入コストと密接に連動しているため、米国債市場も重要です。
ただし、ある住宅政策によって株式、金、ビットコインの次の動きが自動的に決まると考えてはいけません。
金利や流動性を通じて相互につながっている場合でも、それぞれの市場は異なる要因に反応します。
そして、この議論全体で私が最も大きな問題だと考える点があります。
米国の住宅取得のしやすさをめぐる問題は、融資コストを下げるだけで解決できるものではありません。
住宅価格、住宅の供給状況、建設コスト、そして世帯収入と住宅所有にかかる費用の格差も問題となっています。
政策担当者がこうした根深い問題に対処せずに借入コストを下げれば、毎月の返済額は改善できても、根本的な住宅取得のしやすさの問題はほとんど解決しない可能性があります。
住宅ローンを安くすることと、住宅を本当に手の届く価格にすることの違いはそこにあります。
金利低下は住宅購入者の助けになる。だが、住宅の供給を増やすことはできない。