2026.11.14 · 世界マクロ市場インサイト
本日の世界マクロの主軸と基本見通し
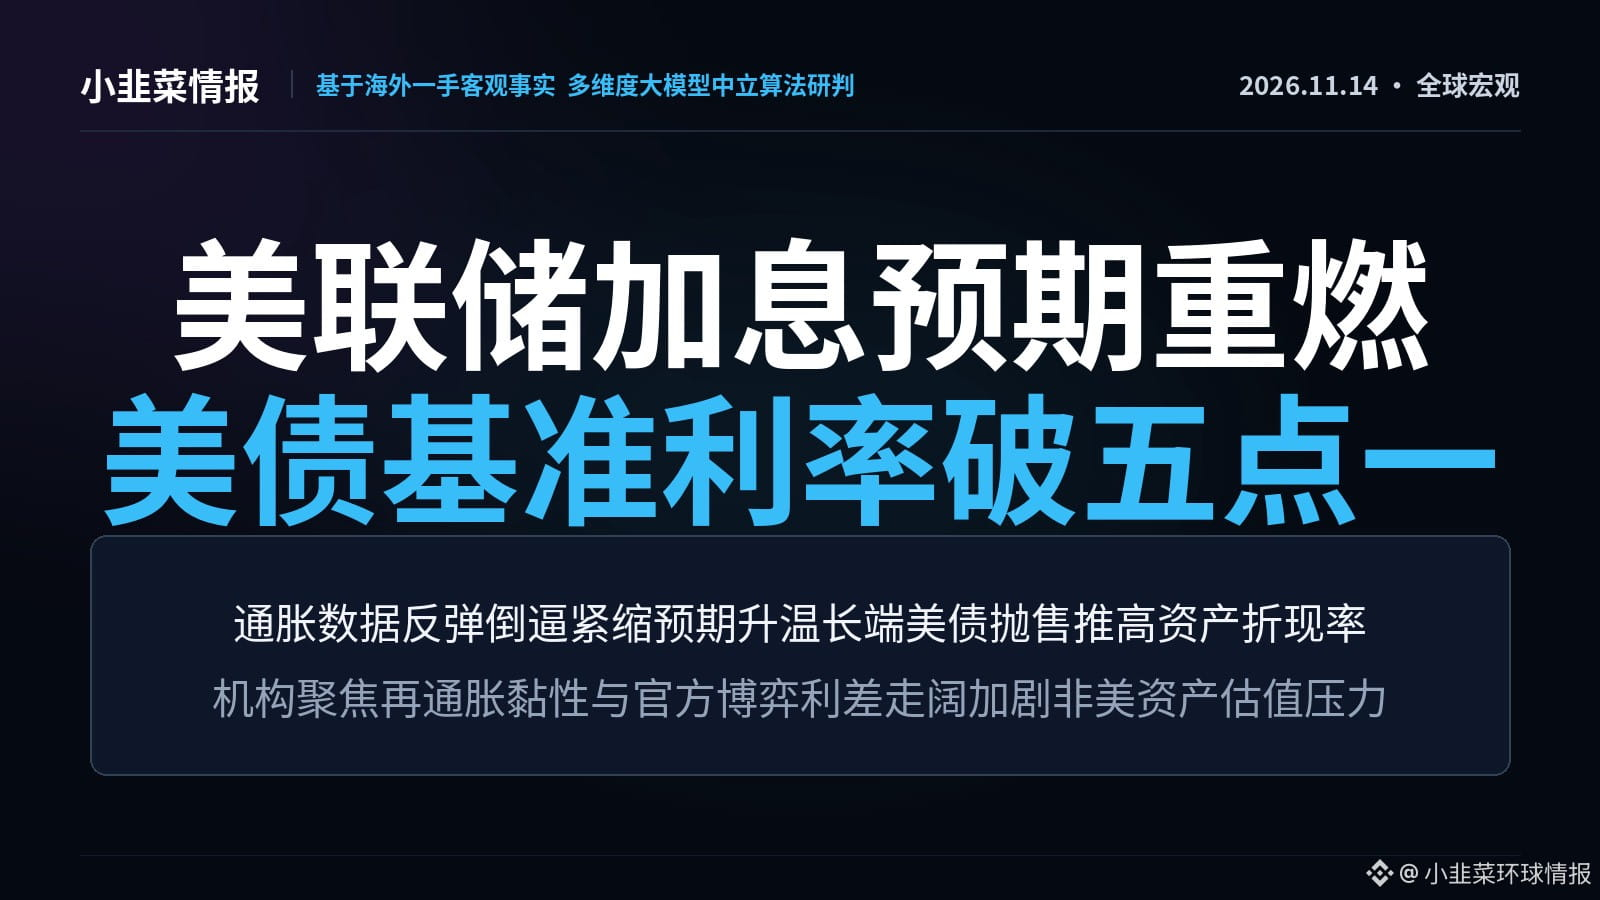
米国の予想を上回る物価データと相次ぐ当局者発言により、金融緩和期待は完全に反転。連続利上げ観測が再燃し、長期米国債の大幅な売りにつながった。ドル指数の急騰と割引率の急上昇が、世界の株式・債券・為替・商品市場の価格決定の基準と流動性の配分構造を全面的に再構築しつつある。
本日の主戦場を深掘り
米国債利回りが5%を突破、金融引き締め観測が世界の流動性収縮を促す:米国の10月PPIは年間上昇率が4年ぶりの大きさとなった。複数の金融当局者が相次いで強硬な発言を行い、12月の利上げがほぼ確実となったほか、来年初めの連続引き締めへの道が開かれた。10年物米国債利回りは週間で26ベーシスポイント急上昇し、5.12%を突破。過去18カ月で最大の週間売りとなり、ドル指数は1年半ぶりの高値をつけた。【深掘り】長期金利の急騰は、再インフレ圧力と財政の負担能力との根深い対立を浮き彫りにしている。地政学的ショックと関税障壁がインフレの粘着性を高め、中央銀行に引き締めの長期化を迫る一方、財政当局の幹部は過度な利上げを警告しており、債務返済負担と金融引き締めを巡る利害の対立を映し出している。5%を超える無リスク金利は、流動性緩和の前提を見直させ、リスク資産のバリュエーションを継続的に圧迫するとともに、世界の資本をオンショアのドル市場へ回帰させている。
全体像を捉える市場変動レーダー
• 原油の地政学的な需給動向:イラクの10月の原油生産量は日量460万バレルに達し、5年ぶりの高水準となった。需給余剰の見通しも重なり、WTIは年初来のサポートラインである85ドルを試す展開に。一方、ホルムズ海峡の航行混乱は、引き続きエネルギー価格の地政学的プレミアムを下支えしている。
• 為替介入への警戒:ドル高を受け、ドル円は160円の節目に接近。日本当局は改めて口先介入の警告を発した。日米金利差の拡大は非ドル通貨への圧力を強め、オフショア流動性を巡る攻防と防衛リスクが大きく高まっている。
市場の攻防と注目ポイント
インフレの粘着性が利上げ観測を押し上げる -> 米国債の長期金利とドルの急騰を促す -> 株式の割高なバリュエーションを全面的に圧迫し、非ドル通貨の流動性への圧力を強める。今後24~48時間、機関投資家は10年物米国債利回りの5.10%水準を巡る攻防、ドル円の160円の節目で実際に介入が行われるかどうか、そしてWTI原油の年初来サポートラインである85ドルに注目する。
免責事項:本レポートは、過去24時間における世界の公開情報および客観的な市場データを集約・整理し、論理的に分析したものであり、いかなる投資助言、売買の勧誘、取引の根拠を構成するものではありません。市場にはリスクが伴います。投資判断は慎重に行ってください。
本日の世界マクロの主軸と基本見通し
米国の予想を上回る物価データと相次ぐ当局者発言により、金融緩和期待は完全に反転。連続利上げ観測が再燃し、長期米国債の大幅な売りにつながった。ドル指数の急騰と割引率の急上昇が、世界の株式・債券・為替・商品市場の価格決定の基準と流動性の配分構造を全面的に再構築しつつある。
本日の主戦場を深掘り
米国債利回りが5%を突破、金融引き締め観測が世界の流動性収縮を促す:米国の10月PPIは年間上昇率が4年ぶりの大きさとなった。複数の金融当局者が相次いで強硬な発言を行い、12月の利上げがほぼ確実となったほか、来年初めの連続引き締めへの道が開かれた。10年物米国債利回りは週間で26ベーシスポイント急上昇し、5.12%を突破。過去18カ月で最大の週間売りとなり、ドル指数は1年半ぶりの高値をつけた。【深掘り】長期金利の急騰は、再インフレ圧力と財政の負担能力との根深い対立を浮き彫りにしている。地政学的ショックと関税障壁がインフレの粘着性を高め、中央銀行に引き締めの長期化を迫る一方、財政当局の幹部は過度な利上げを警告しており、債務返済負担と金融引き締めを巡る利害の対立を映し出している。5%を超える無リスク金利は、流動性緩和の前提を見直させ、リスク資産のバリュエーションを継続的に圧迫するとともに、世界の資本をオンショアのドル市場へ回帰させている。
全体像を捉える市場変動レーダー
• 原油の地政学的な需給動向:イラクの10月の原油生産量は日量460万バレルに達し、5年ぶりの高水準となった。需給余剰の見通しも重なり、WTIは年初来のサポートラインである85ドルを試す展開に。一方、ホルムズ海峡の航行混乱は、引き続きエネルギー価格の地政学的プレミアムを下支えしている。
• 為替介入への警戒:ドル高を受け、ドル円は160円の節目に接近。日本当局は改めて口先介入の警告を発した。日米金利差の拡大は非ドル通貨への圧力を強め、オフショア流動性を巡る攻防と防衛リスクが大きく高まっている。
市場の攻防と注目ポイント
インフレの粘着性が利上げ観測を押し上げる -> 米国債の長期金利とドルの急騰を促す -> 株式の割高なバリュエーションを全面的に圧迫し、非ドル通貨の流動性への圧力を強める。今後24~48時間、機関投資家は10年物米国債利回りの5.10%水準を巡る攻防、ドル円の160円の節目で実際に介入が行われるかどうか、そしてWTI原油の年初来サポートラインである85ドルに注目する。
免責事項:本レポートは、過去24時間における世界の公開情報および客観的な市場データを集約・整理し、論理的に分析したものであり、いかなる投資助言、売買の勧誘、取引の根拠を構成するものではありません。市場にはリスクが伴います。投資判断は慎重に行ってください。