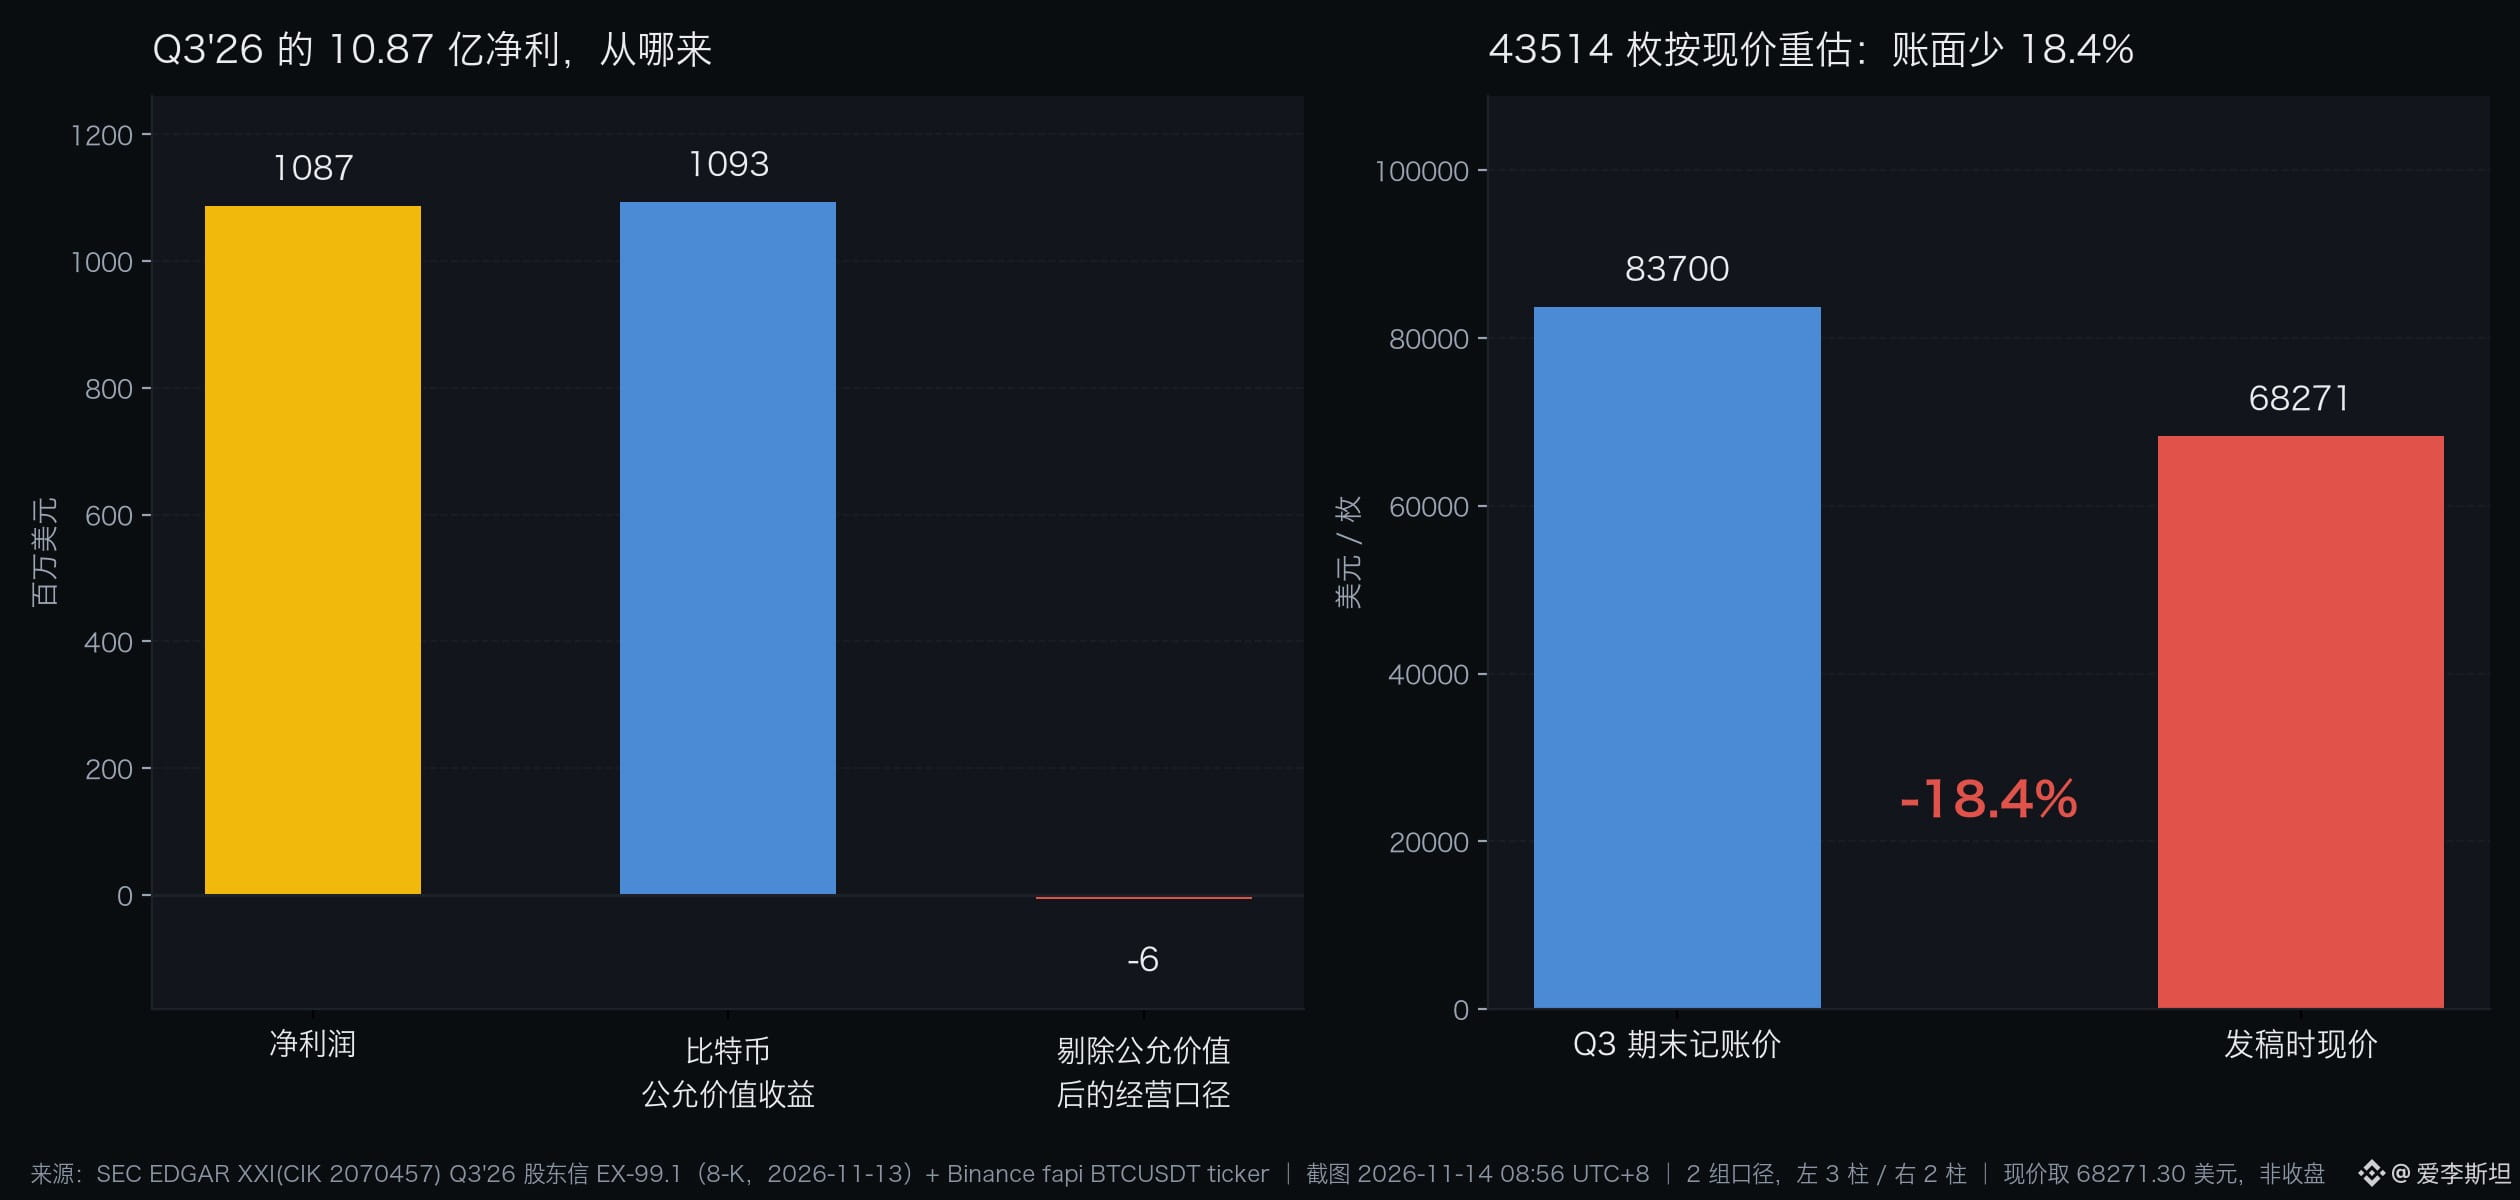
一个季度赚 10.87 亿美元,其中 10.93 亿来自比特币涨价。利润不是生意挣的,是价格给的。
Twenty One Capital 昨晚公布的 Q3 股东信,把这件事写得很直白。
这不是会计处理的问题。
CEO Rapha Zagury 在信里写了一句更狠的话:资产负债表本身不是生意,它只是起点。他把这个季度的工作总结成一句话,说很多活是在幕后干的。
先看那笔账。
43514 枚比特币,9 月 30 日按每枚约 83700 美元入账。今天早上,同一枚币在币安报 68271.30。
18.4%。
按现价把这 43514 枚重估一遍,账面价值从 36.42 亿美元掉到 29.71 亿,一进一出少掉 6.71 亿,这么一算比它整个季度的净利还大。
那不是小数。
很多人以为财库公司的风险在杠杆。其实第一层风险在记账价。
杠杆确实有。它背着 4.865 亿美元可转债,由 16116 枚 $BTC 担保。按现价算,这 16116 枚值 11.00 亿,覆盖倍数 2.26 倍。手头能周转的就剩 1.028 亿现金。
短期压根看不到被迫卖币的理由。
不是杠杆。
债务不是这里的问题。
所以真正该盯的,是那个记账价什么时候要往下修。
那它打算怎么补?答案还真就在信里,去收购能自己产生现金的生意。
没别的路。
Zagury 点明了方向:挖矿、借贷、财库管理、能源,四类都在看。他偏偏又补了一句,说已经放弃过一些机会,因为条款不划算,以后还会继续放弃。
这句话比净利有意思得多。一家公司肯说自己走了多少路又退回来,说明它琢磨过价。
回购那句也留着。原话是,当股价低于每股对应资产的价值时,回购值得认真考虑。时间表没有,折价到多少才动手也没说,别提具体金额。
全在嘴上。
我拿不准的是这句承诺的重量。一家靠公允价值撑起利润的公司,回购要用的现金,恰恰来自它最不愿意卖的那 43514 枚。
真卖了才算。
任何把净资产和币价绑在一起的报表,都会在币价回头时一起回头。
生意归生意,行情归行情。
$BTC 早上报 68271.30,跌 3.97%。$MSTRB 109.72,跌 3.88%,同类资产同一天走在同一个方向。
来源:https://www.sec.gov/Archives/edgar/data/2070457/000162828026073571/twentyone-q3earningsshareh.htm
Twenty One Capital 昨晚公布的 Q3 股东信,把这件事写得很直白。
这不是会计处理的问题。
CEO Rapha Zagury 在信里写了一句更狠的话:资产负债表本身不是生意,它只是起点。他把这个季度的工作总结成一句话,说很多活是在幕后干的。
先看那笔账。
43514 枚比特币,9 月 30 日按每枚约 83700 美元入账。今天早上,同一枚币在币安报 68271.30。
18.4%。
按现价把这 43514 枚重估一遍,账面价值从 36.42 亿美元掉到 29.71 亿,一进一出少掉 6.71 亿,这么一算比它整个季度的净利还大。
那不是小数。
很多人以为财库公司的风险在杠杆。其实第一层风险在记账价。
杠杆确实有。它背着 4.865 亿美元可转债,由 16116 枚 $BTC 担保。按现价算,这 16116 枚值 11.00 亿,覆盖倍数 2.26 倍。手头能周转的就剩 1.028 亿现金。
短期压根看不到被迫卖币的理由。
不是杠杆。
债务不是这里的问题。
所以真正该盯的,是那个记账价什么时候要往下修。
那它打算怎么补?答案还真就在信里,去收购能自己产生现金的生意。
没别的路。
Zagury 点明了方向:挖矿、借贷、财库管理、能源,四类都在看。他偏偏又补了一句,说已经放弃过一些机会,因为条款不划算,以后还会继续放弃。
这句话比净利有意思得多。一家公司肯说自己走了多少路又退回来,说明它琢磨过价。
回购那句也留着。原话是,当股价低于每股对应资产的价值时,回购值得认真考虑。时间表没有,折价到多少才动手也没说,别提具体金额。
全在嘴上。
我拿不准的是这句承诺的重量。一家靠公允价值撑起利润的公司,回购要用的现金,恰恰来自它最不愿意卖的那 43514 枚。
真卖了才算。
任何把净资产和币价绑在一起的报表,都会在币价回头时一起回头。
生意归生意,行情归行情。
$BTC 早上报 68271.30,跌 3.97%。$MSTRB 109.72,跌 3.88%,同类资产同一天走在同一个方向。
来源:https://www.sec.gov/Archives/edgar/data/2070457/000162828026073571/twentyone-q3earningsshareh.htm