ATR止损怎么落地?从入场、仓位到移动止损的完整案例
📊 ATR止损核心不是简单放远止损,而是让止损距离、市场波动与仓位匹配。
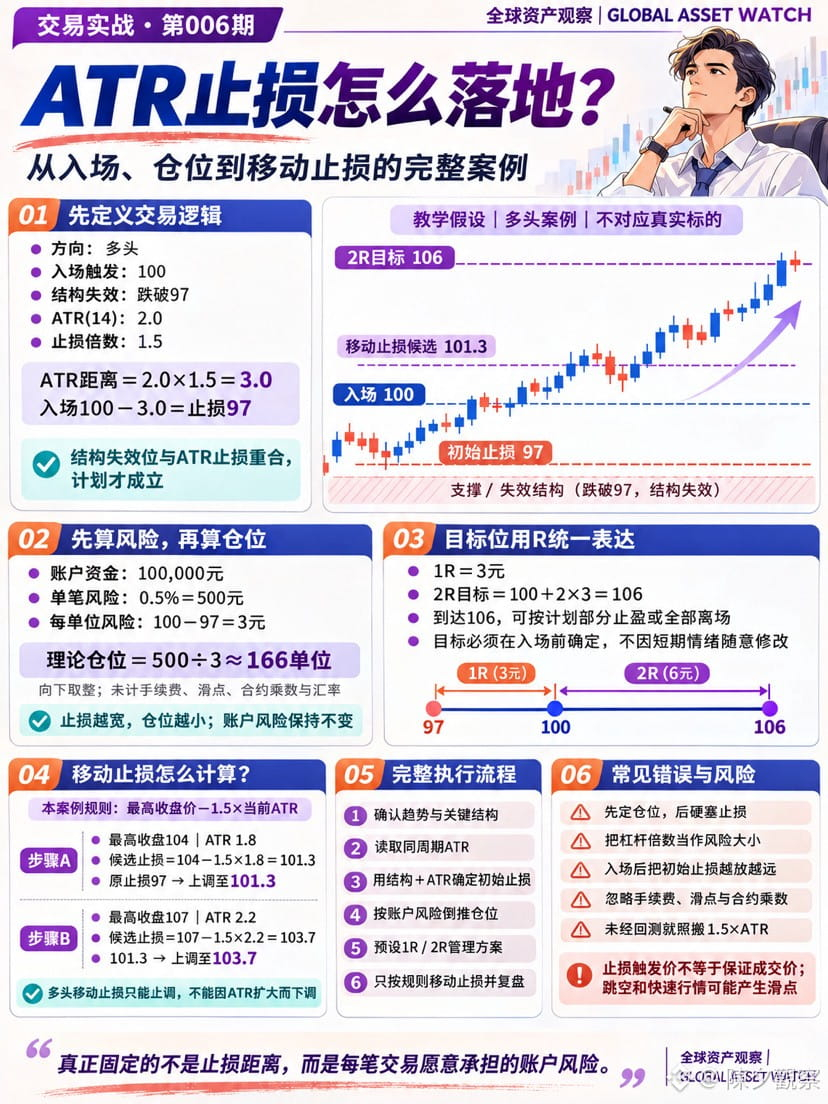
图中用不对应真实标的的多头教学案例:
入场:100
结构失效位:97
ATR(14):2.0
止损倍数:1.5
ATR距离:2.0×1.5=3.0
初始止损:100-3=97
结构失效位与ATR止损重合,说明止损既有价格结构依据,也容纳当前正常波动。ATR只衡量波动幅度,不判断方向;1.5倍仅为示例,需按品种、周期和策略回测。
账户100,000元,单笔风险0.5%即500元:
理论仓位=500÷(100-97)≈166单位
止损距离扩大时,仓位须相应缩小,以保持账户风险不变。CME仓位管理资料强调:先定合理止损和可承受风险,再算仓位。
本案例:
1R=3元
2R目标=100+2×3=106
达106后,可按规则部分止盈,剩余仓位用移动止损。
示例移动规则:最高收盘价-1.5×当前ATR
最高收盘104、ATR 1.8:候选止损101.3
最高收盘107、ATR 2.2:候选止损103.7
多头移动止损只能向上收紧,不可因ATR扩大而下调,否则等于入场后主动扩大风险。
⚠️ 止损触发价不等于保证成交价;跳空、流动性不足或快速行情可能滑点。不同平台触发标准也可能不同。
真正固定的不是止损距离,而是每笔交易愿意承担的账户风险。
下一期预告|周日·交易系统与复盘·第006期
《交易样本量为什么重要?为什么10笔盈利不能证明策略有效?》
#加密美股齐跌,下轮反弹的驱动力在哪?
📊 ATR止损核心不是简单放远止损,而是让止损距离、市场波动与仓位匹配。
图中用不对应真实标的的多头教学案例:
入场:100
结构失效位:97
ATR(14):2.0
止损倍数:1.5
ATR距离:2.0×1.5=3.0
初始止损:100-3=97
结构失效位与ATR止损重合,说明止损既有价格结构依据,也容纳当前正常波动。ATR只衡量波动幅度,不判断方向;1.5倍仅为示例,需按品种、周期和策略回测。
账户100,000元,单笔风险0.5%即500元:
理论仓位=500÷(100-97)≈166单位
止损距离扩大时,仓位须相应缩小,以保持账户风险不变。CME仓位管理资料强调:先定合理止损和可承受风险,再算仓位。
本案例:
1R=3元
2R目标=100+2×3=106
达106后,可按规则部分止盈,剩余仓位用移动止损。
示例移动规则:最高收盘价-1.5×当前ATR
最高收盘104、ATR 1.8:候选止损101.3
最高收盘107、ATR 2.2:候选止损103.7
多头移动止损只能向上收紧,不可因ATR扩大而下调,否则等于入场后主动扩大风险。
⚠️ 止损触发价不等于保证成交价;跳空、流动性不足或快速行情可能滑点。不同平台触发标准也可能不同。
真正固定的不是止损距离,而是每笔交易愿意承担的账户风险。
下一期预告|周日·交易系统与复盘·第006期
《交易样本量为什么重要?为什么10笔盈利不能证明策略有效?》
#加密美股齐跌,下轮反弹的驱动力在哪?