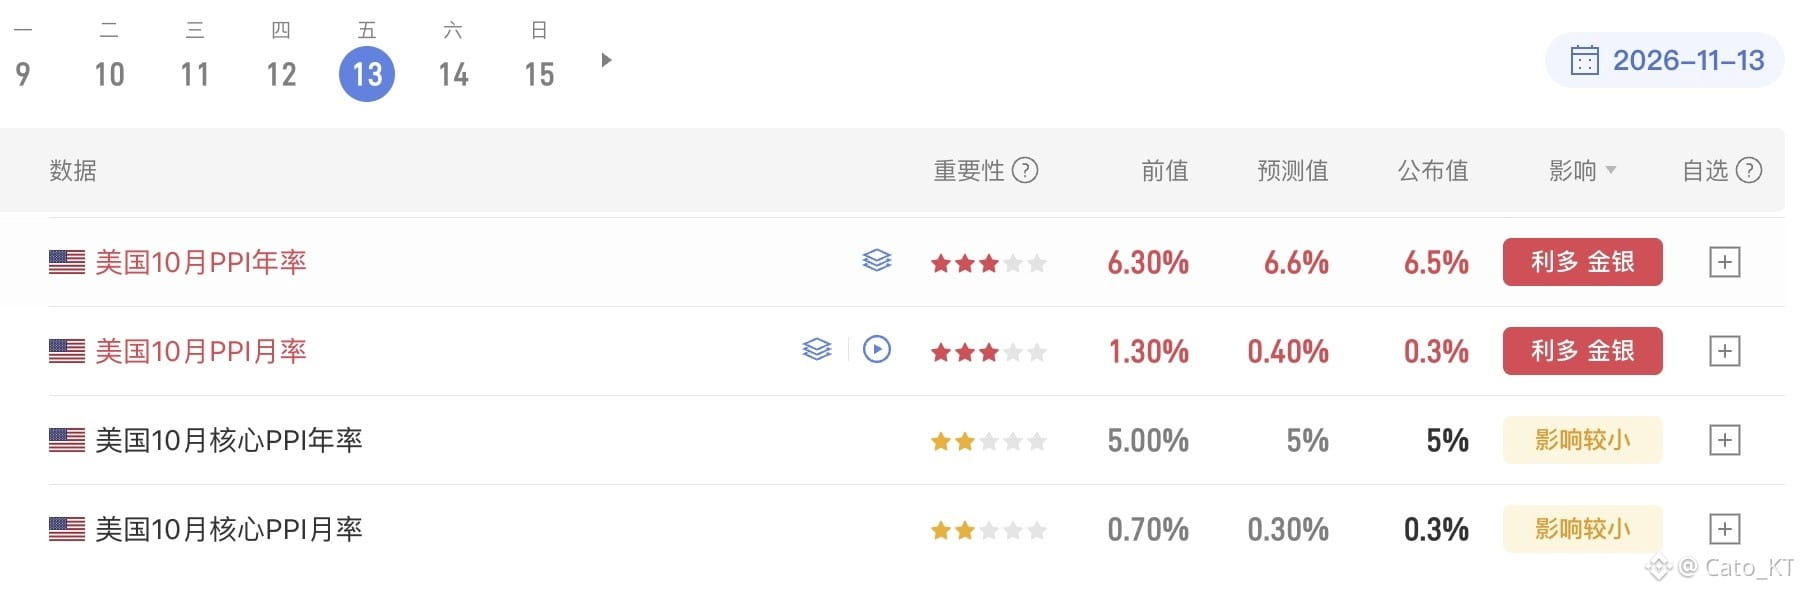
PPIの発表は、ほぼ私の予想どおりでした。数値がわずかに弱含んだだけで市場が大きく反発したことから、今週はリスク市場が明らかに抑え込まれすぎていたようです!
とはいえ、このデータを楽観視することはできません。総合PPIの鈍化は、インフレ問題が本当に和らいだことを意味するわけではなく、コアPPIには底堅さがあります。
CPIデータと同様、10月はエネルギー価格がわずかに落ち着いたことで総合指数が低下しました。しかし、輸送コストの上昇を受け、コア財や食品の価格はなお上昇しています。インフレがすでに幅広く波及しているのは明らかです。特に輸送・倉庫保管コストの上昇は、消費者価格に転嫁される可能性が十分にあります。
FRBにとっては、短期的にはタカ派的な利上げ観測が和らぐ材料となりましたが、12月の利上げ予想を覆すには至りません。コアインフレの問題については、今後のFRBの政策方針をより明確に見極めるため、さらに多くのデータを確認する必要がありそうです!
市場にとっては、短期的に2年債・10年債利回りの低下が和らぎ、米国株などのリスク資産に追い風となります。ただし、その恩恵は限定的です。テクニカルな反発も伴えば、もう少し良い展開になるかもしれません!#加密美股齐跌,下轮反弹的驱动力在哪?
とはいえ、このデータを楽観視することはできません。総合PPIの鈍化は、インフレ問題が本当に和らいだことを意味するわけではなく、コアPPIには底堅さがあります。
CPIデータと同様、10月はエネルギー価格がわずかに落ち着いたことで総合指数が低下しました。しかし、輸送コストの上昇を受け、コア財や食品の価格はなお上昇しています。インフレがすでに幅広く波及しているのは明らかです。特に輸送・倉庫保管コストの上昇は、消費者価格に転嫁される可能性が十分にあります。
FRBにとっては、短期的にはタカ派的な利上げ観測が和らぐ材料となりましたが、12月の利上げ予想を覆すには至りません。コアインフレの問題については、今後のFRBの政策方針をより明確に見極めるため、さらに多くのデータを確認する必要がありそうです!
市場にとっては、短期的に2年債・10年債利回りの低下が和らぎ、米国株などのリスク資産に追い風となります。ただし、その恩恵は限定的です。テクニカルな反発も伴えば、もう少し良い展開になるかもしれません!#加密美股齐跌,下轮反弹的驱动力在哪?