$CBRSの決算で株価下落――赤字幅は拡大したが、売上高の内訳は違う姿を示している。
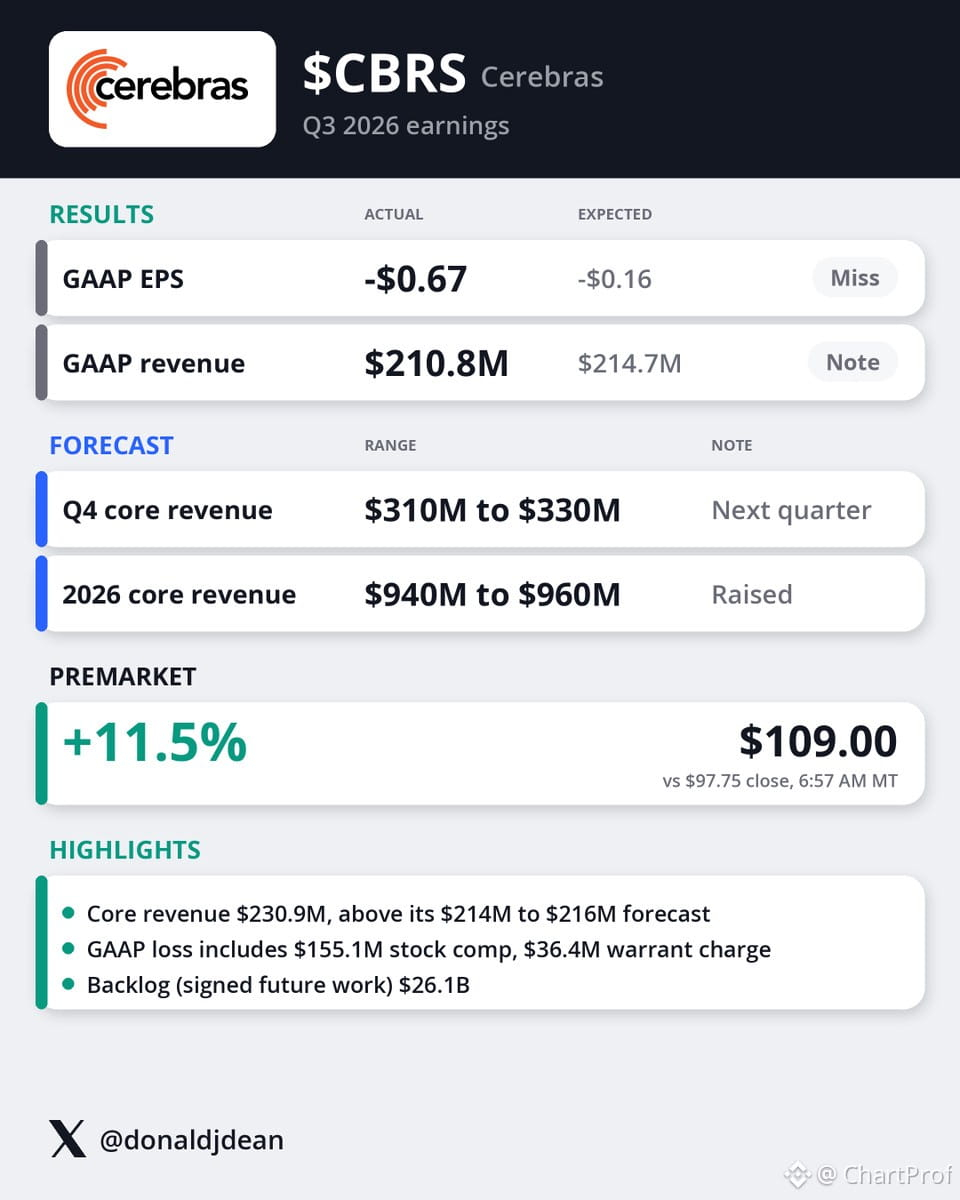
GAAPベースのEPSは-$0.67で、市場予想の-$0.16を下回った。最終損益は予想未達で、これはごまかしようがない。ただし、ノイズとシグナルを見分けるべきポイントはここだ。GAAPベースの売上高は2億1,080万ドルで、コンセンサスの2億1,470万ドルをわずかに下回った。一方、コア売上高(非経常項目を除いた調整後の数値)は2億3,090万ドルに達し、事業面では予想を上回った。
さらに注目すべきは、経営陣が2026年のコア売上高見通しを9億4,000万~9億6,000万ドルに引き上げたことだ。これは形だけの上方修正ではない。将来見通しを大幅に引き上げるものだ。市場はこれを決算の質ではなく、成長軌道のストーリーとして捉えている。そのため、株価はプレマーケットで11.5%急騰し、109ドルをつけた。
注目すべき展開はこうだ。$CBRSがこの窓を維持し、105~107ドルを上回る水準で持ち合いを形成できれば、ファンダメンタルズを材料に高値を切り上げる形ができつつある。出来高の裏付けがあるか、以前のレジスタンス帯を回復できるかを見ておこう。シナリオが崩れる条件は明快だ。窓を埋めて100ドルを再び割り込めば、買いは早まりすぎたことになり、赤字のストーリーが前面に出てくる。
これは、足元の収益性よりも将来の売上高成長を市場が織り込む典型例だ。その賭けが続くのか、しぼんでいくのかは、チャートが示してくれる。
GAAPベースのEPSは-$0.67で、市場予想の-$0.16を下回った。最終損益は予想未達で、これはごまかしようがない。ただし、ノイズとシグナルを見分けるべきポイントはここだ。GAAPベースの売上高は2億1,080万ドルで、コンセンサスの2億1,470万ドルをわずかに下回った。一方、コア売上高(非経常項目を除いた調整後の数値)は2億3,090万ドルに達し、事業面では予想を上回った。
さらに注目すべきは、経営陣が2026年のコア売上高見通しを9億4,000万~9億6,000万ドルに引き上げたことだ。これは形だけの上方修正ではない。将来見通しを大幅に引き上げるものだ。市場はこれを決算の質ではなく、成長軌道のストーリーとして捉えている。そのため、株価はプレマーケットで11.5%急騰し、109ドルをつけた。
注目すべき展開はこうだ。$CBRSがこの窓を維持し、105~107ドルを上回る水準で持ち合いを形成できれば、ファンダメンタルズを材料に高値を切り上げる形ができつつある。出来高の裏付けがあるか、以前のレジスタンス帯を回復できるかを見ておこう。シナリオが崩れる条件は明快だ。窓を埋めて100ドルを再び割り込めば、買いは早まりすぎたことになり、赤字のストーリーが前面に出てくる。
これは、足元の収益性よりも将来の売上高成長を市場が織り込む典型例だ。その賭けが続くのか、しぼんでいくのかは、チャートが示してくれる。