

米国の生産者物価インフレ(PPI)は予想を下回り、発表直後にBTCは70,000ドルを上回りました。しかし、年間の物価上昇率は約4年ぶりの高水準まで加速しており、これは無視できません。結局のところ、きょう発表されたPPIのデータは、今後のFRBの政策について相反するシグナルを示しています。
10月の結果:
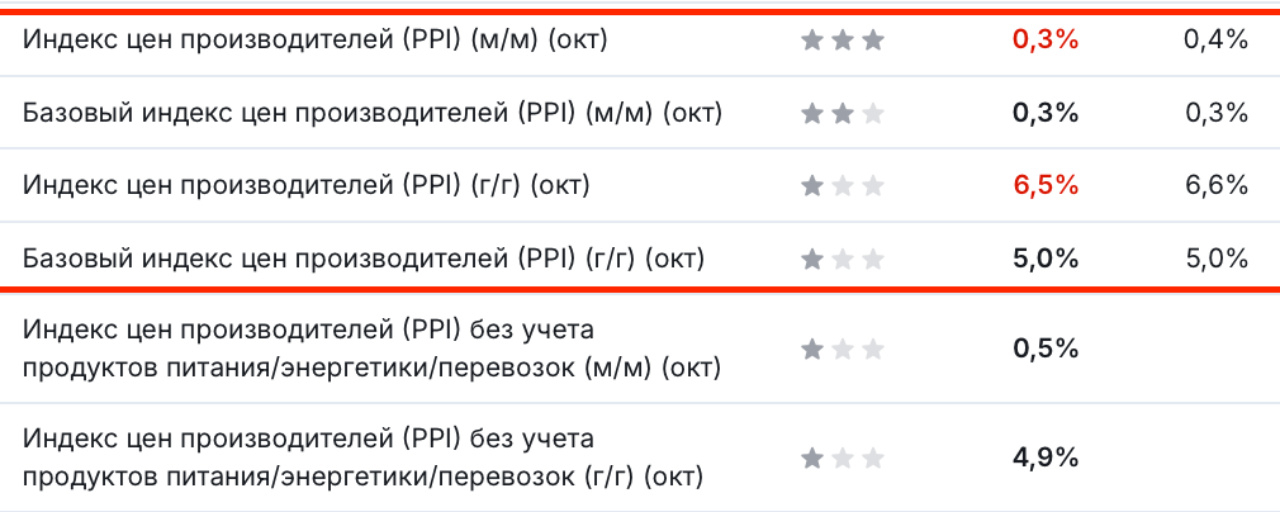
- 総合PPI(前月比):予想の+0.4%に対し+0.3%。9月は+1.4%(+1.3%から上方修正)。
- コアPPI(前月比):予想と同じ+0.3%。前回は+0.8%。
- 総合PPI(前年比):予想の+6.6%に対し+6.5%。前回は+6.3%。
- コアPPI(前年比):+5.0%。予想および前回値と一致。
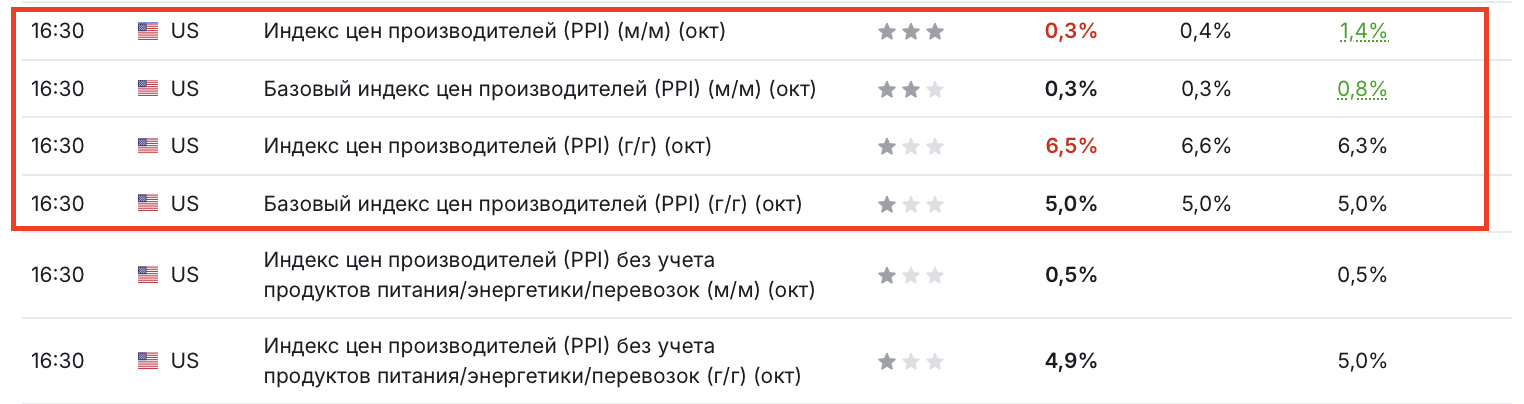
このように、前月比の生産者物価インフレは大幅に鈍化し、その幅は予想を上回りました。特に、9月に物価が1.4%急騰した後だけに注目されます。
しかし、繰り返しになりますが、生産者物価の年間インフレ率は6.5%に達し、2022年11月以来の高水準となりました。
米労働統計局のデータによると、10月の生産者の商品価格は0.5%、サービス価格は0.2%上昇しました。特に注目すべきなのは、食品、エネルギー、貿易サービスを除く生産者物価インフレ率が前月比+0.5%となり、9月と同じ結果だったことです。これは、最も変動の大きいカテゴリーを除いても、価格圧力が続いていることを示しています。
これは米国経済にとって何を意味するのでしょうか?
- 一方では、前月比PPIの急減速により、企業コストの上昇がさらに加速するとの懸念がある程度和らぎます。
- 他方では、生産者物価は依然として高く、企業はコストの一部を最終消費者に転嫁する可能性があります。
ここで、11月10日に発表された消費者物価インフレ(CPI)のレポートを振り返ってみましょう。
- 総合CPI:予想の+0.3%に対し+0.4%。
- コアCPI:予想の+0.2%に対し+0.3%。
また、PPIは、FRBがインフレ目標2%の達成状況を評価する際に重視する、個人消費支出(PCE)価格指数の算出にも重要です。
つまり、消費者インフレ率は予想を上回った一方、きょうの生産者物価は予想をやや下回りました。FRBにとっては、金融政策の方針を見直す理由というより、部分的な安心材料といえます。
現在の政策金利は3.75~4.00%で、市場は12月の会合での利上げを予想していることをお忘れなく。
底堅い労働市場、高い消費者インフレ率、前年比6.5%のPPIが組み合わさり、金融引き締めを支持する側の主張を引き続き後押ししています。きょうのデータだけを見て、過度に楽観視すべきではありません。
暗号資産市場はどうでしょうか?今のところ、こちらは喜んでいるようです。
#BTCにとって、きょうの発表は予想よりやや好材料です。初動にもそれが表れています。
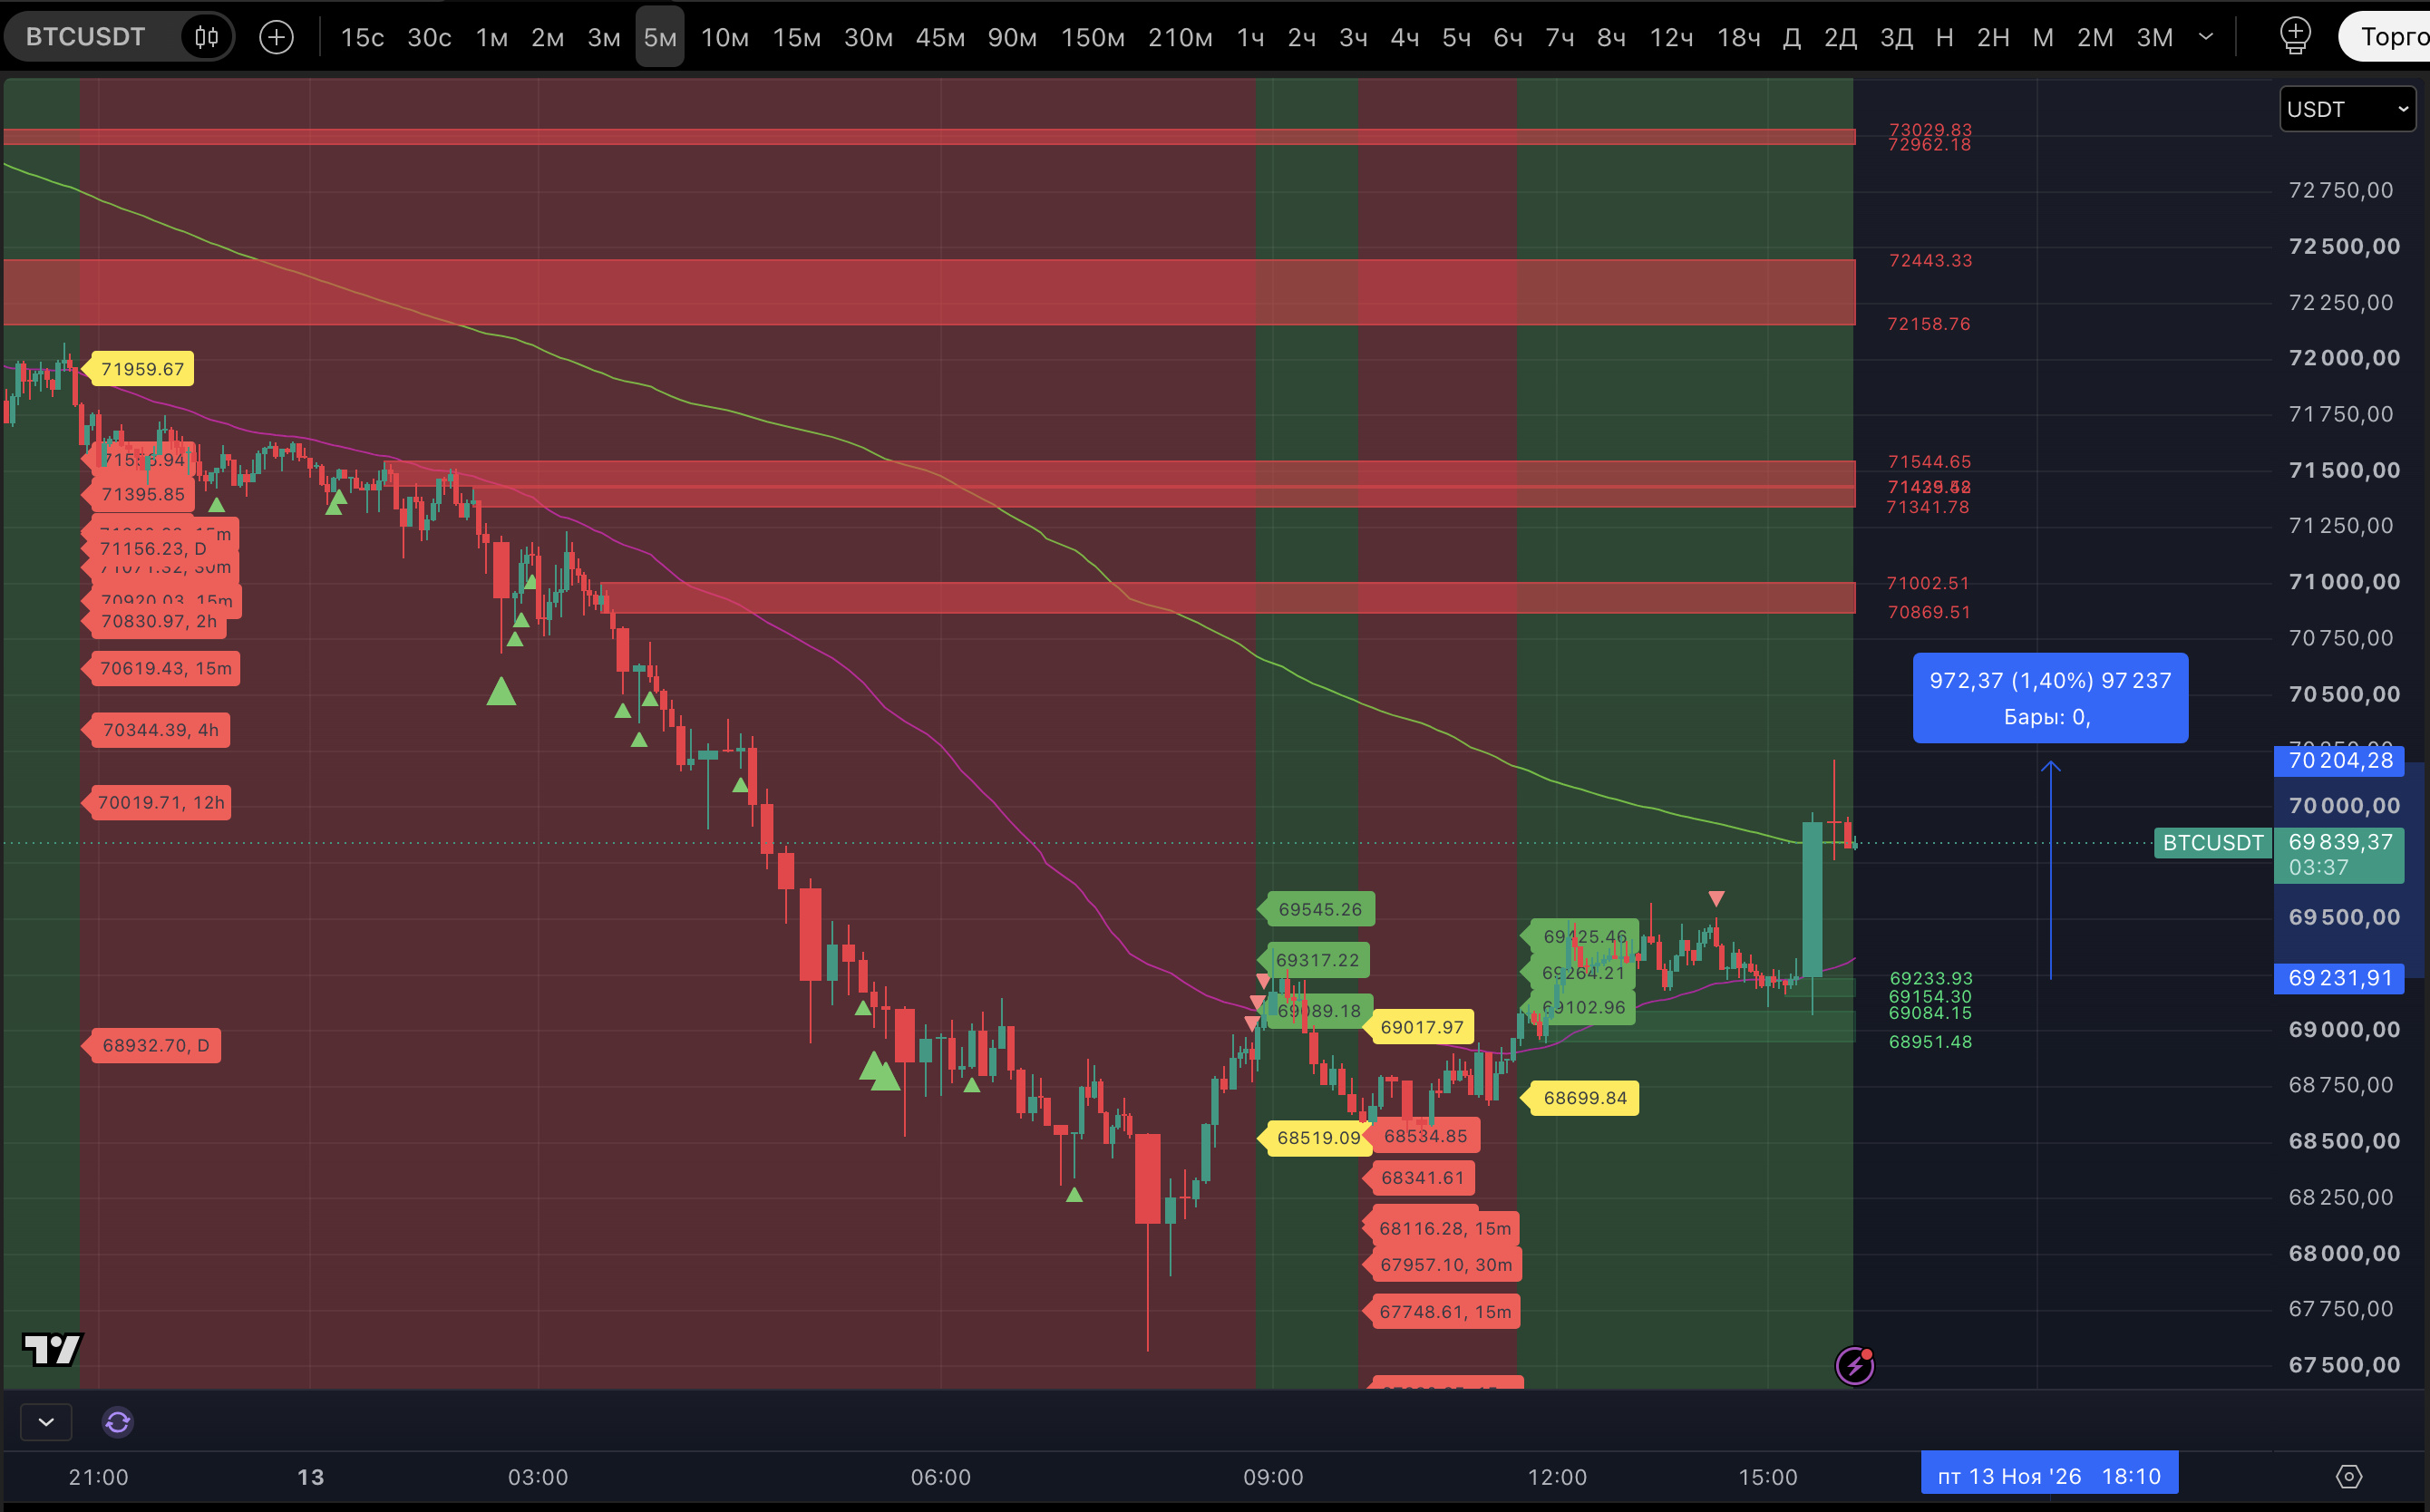
前月比のPPIが予想を下回ったことで、ドル建てリスク資産への圧力がやや和らぎ、少なくとも利上げペースが緩やかになるとの期待を支える可能性があります。
しかし、年間インフレ率は依然として高く、CPIのデータはすでにFRBによる追加利上げの予想を強めています。したがって、きょうのレポートだけを根拠に、暗号資産市場が持続的に反転すると期待するのは避けるべきです。さらに、米国債利回りが高水準を維持し、ドル高が続けば、BTCやアルトコインへの圧力も続く可能性があります。暗号資産市場にとってより重要なのは、今回のデータを受けて債券利回りが持続的に低下し、リスク資産への需要が回復するかどうかです。
いずれにせよ、判断の軸はテクニカルシグナルです。マクロデータやニュースは、あくまできっかけにすぎません。