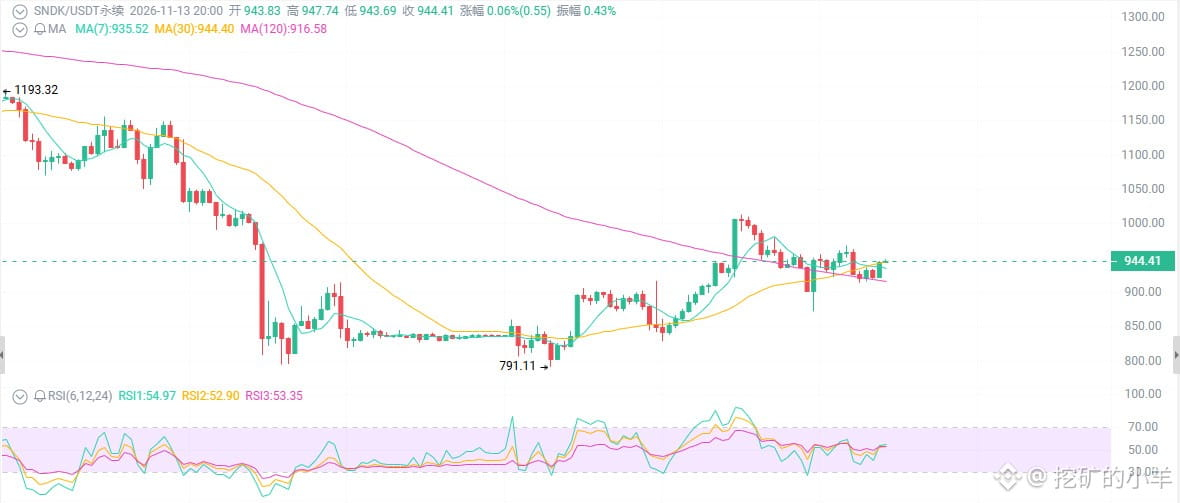
944ドルのサンディスク、ここで買い向かえる?
2350から944まで下落。AIストレージの主力株が半値に、さらに半値。PER7倍でも誰も買わない——ところが11月20日の株式分割を前に、870付近ではクジラがこっそり買い集めていた。この下落は絶好の買い場か、それともギロチンか?
まず表面上の状況を見よう。業績は爆発的なのに、株価はボロボロ。
サンディスクの最新決算は、売上高110.3億ドルで前年同期比378%増。データセンター売上高は48億ドルで前期比61%増。粗利益率は85%、非GAAP EPSは49.51で、すべて市場予想を上回った。アナリストの目標株価の中央値は2000超、Evercoreは2500を提示。
それなのに株価は2350から944まで一直線に下落し、60%も値下がりした。業績はとてつもなく好調なのに、株価は見る影もない。
まず一つ目。PER7倍のAIストレージ主力株を、市場はゴミのように売っている。
サンディスクの現在のPER(TTM)はわずか7〜8倍、予想PERは3〜4倍。比べてみよう。NVIDIAは何倍? AMDは何倍? 赤字のAI関連株は何倍?
AIデータセンター向けにNANDフラッシュを供給する主力企業で、粗利益率85%、PER7倍。
これは割安評価ではない。侮辱だ。
なぜ下落しているのか? NAND価格のサイクルへの懸念、AIセクターの調整、そしてNVDAがくしゃみをすればストレージ株が風邪をひくからだ。
二つ目。株式分割は好材料ではない。化けの皮を剥がす鏡だ。
11月20日、サンディスクの8対1の株式分割が正式に発効する。
株式分割と聞いて興奮する人は多い。「流動性が高まり、個人投資家が参入する。好材料だ!」
目を覚まそう。株式分割は会社の価値を変えず、1株当たりの価格を変えるだけだ。本当の効果は、値動きを増幅し、短期資金を呼び込み、アルゴリズムにポジションを調整させ、レバレッジ勢を強制清算に追い込むこと。
分割前(11月18〜20日)は、流動性が高まる一方で、強制清算のリスクが現実にある。
三つ目。テクニカル面では870〜1000のレンジで推移し、944はレンジの中軸よりやや上。
2350から下落し、日足では高値と安値を切り下げる構造となっており、弱気のレンジ相場だ。ただし11月初旬、800〜870のゾーンには強いサポートがある(需要ゾーン+フィボナッチ・リトレースメント+トレンドラインの合流点)。950〜1000まで反発した後、上値を抑えられて反落。現在の944は、ちょうどレンジの中軸よりやや上に位置する。
サポート:900〜920 → 870〜880 → 800〜820(強い需要ゾーン/直近安値)
レジスタンス:950〜980 → 1000〜1050 → 1100〜1150
反発時には出来高が増加し、調整局面でも活発な取引が続いている。無期限先物の日次取引高は数十億を超えることも多い。OIは高く、レバレッジ取引の参加者も多い。資金調達率は中立に近く、買いと売りは比較的均衡しているが、センチメントは敏感だ。
950を上抜けて定着すれば、強気の方向へ持ち直す。870を割り込めば、800が試される。
2350から944まで下落。AIストレージの主力株が半値に、さらに半値。PER7倍でも誰も買わない——ところが11月20日の株式分割を前に、870付近ではクジラがこっそり買い集めていた。この下落は絶好の買い場か、それともギロチンか?
まず表面上の状況を見よう。業績は爆発的なのに、株価はボロボロ。
サンディスクの最新決算は、売上高110.3億ドルで前年同期比378%増。データセンター売上高は48億ドルで前期比61%増。粗利益率は85%、非GAAP EPSは49.51で、すべて市場予想を上回った。アナリストの目標株価の中央値は2000超、Evercoreは2500を提示。
それなのに株価は2350から944まで一直線に下落し、60%も値下がりした。業績はとてつもなく好調なのに、株価は見る影もない。
まず一つ目。PER7倍のAIストレージ主力株を、市場はゴミのように売っている。
サンディスクの現在のPER(TTM)はわずか7〜8倍、予想PERは3〜4倍。比べてみよう。NVIDIAは何倍? AMDは何倍? 赤字のAI関連株は何倍?
AIデータセンター向けにNANDフラッシュを供給する主力企業で、粗利益率85%、PER7倍。
これは割安評価ではない。侮辱だ。
なぜ下落しているのか? NAND価格のサイクルへの懸念、AIセクターの調整、そしてNVDAがくしゃみをすればストレージ株が風邪をひくからだ。
二つ目。株式分割は好材料ではない。化けの皮を剥がす鏡だ。
11月20日、サンディスクの8対1の株式分割が正式に発効する。
株式分割と聞いて興奮する人は多い。「流動性が高まり、個人投資家が参入する。好材料だ!」
目を覚まそう。株式分割は会社の価値を変えず、1株当たりの価格を変えるだけだ。本当の効果は、値動きを増幅し、短期資金を呼び込み、アルゴリズムにポジションを調整させ、レバレッジ勢を強制清算に追い込むこと。
分割前(11月18〜20日)は、流動性が高まる一方で、強制清算のリスクが現実にある。
三つ目。テクニカル面では870〜1000のレンジで推移し、944はレンジの中軸よりやや上。
2350から下落し、日足では高値と安値を切り下げる構造となっており、弱気のレンジ相場だ。ただし11月初旬、800〜870のゾーンには強いサポートがある(需要ゾーン+フィボナッチ・リトレースメント+トレンドラインの合流点)。950〜1000まで反発した後、上値を抑えられて反落。現在の944は、ちょうどレンジの中軸よりやや上に位置する。
サポート:900〜920 → 870〜880 → 800〜820(強い需要ゾーン/直近安値)
レジスタンス:950〜980 → 1000〜1050 → 1100〜1150
反発時には出来高が増加し、調整局面でも活発な取引が続いている。無期限先物の日次取引高は数十億を超えることも多い。OIは高く、レバレッジ取引の参加者も多い。資金調達率は中立に近く、買いと売りは比較的均衡しているが、センチメントは敏感だ。
950を上抜けて定着すれば、強気の方向へ持ち直す。870を割り込めば、800が試される。