

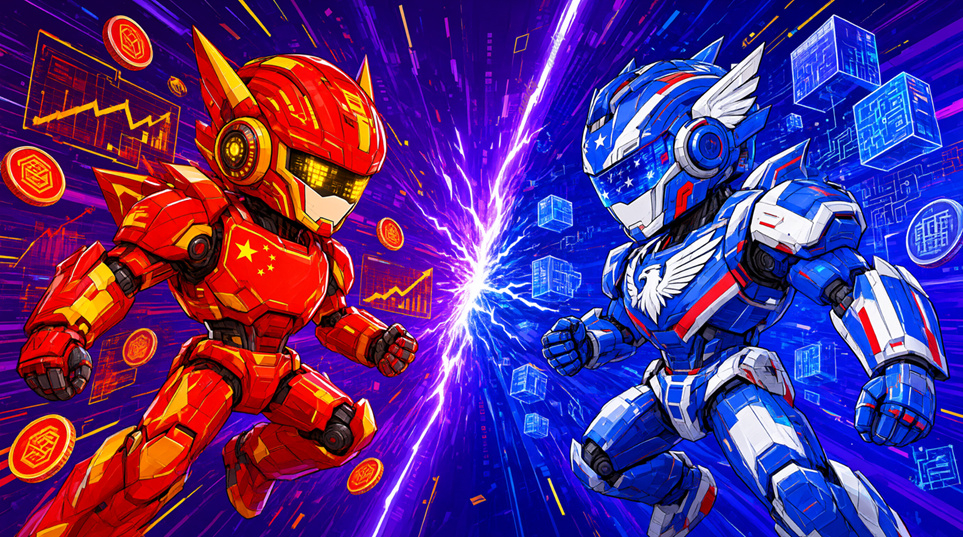
現代を代表する人工知能をめぐる大論争では、たいてい、最も強力なモデルをめぐる競争で誰が勝つのかに注目が集まる。しかし、その表面の下には、はるかに示唆に富む問いがある。この技術を軸に、より健全で持続力のある市場構造を築いているのはどの国なのか。その点では、意外な方向を示す証拠が見えてくる。株式市場が先に大きく下落したにもかかわらず、中国のほうが長期戦でうまく立ち回っている。
ウォール街は、アメリカ例外主義を語る筋書きが大好きだ。米国には世界で最も奥行きのある資本市場、最先端の半導体、そして中国には到底まねできない絶え間ないイノベーションの文化がある、という話だ。そこには確かな真実もあるが、見落とされている重要なニュアンスがある。米国が築いてきたAIエコシステムは、少数の巨大企業に依存する危ういほど狭いものだ。一方、中国は深刻な金融ショックを受けたものの、投機的な株価よりも、産業全体への技術の普及と世界市場でのシェアを優先する戦略を掲げて立ち直った。
まず、アメリカの状況から見ていきましょう。米国のAIブームは、現代の金融史上前例のない資本と企業権力の集中を基盤としています。マイクロソフト、アルファベット、アマゾン、メタを筆頭とする一握りのハイパースケーラーが、データセンターとコンピューティングインフラに数千億ドルを投じています。
ゴールドマン・サックスは、最大手のハイパースケーラー各社が今年だけで設備投資に約8,000億ドルを費やすと推計しています。データによると、「AIビッグ10」は現在、S&P 500全体の時価総額のおよそ42%を占めています。この偏りが、脆弱な循環を生み出しています。
株式市場は、より広範な経済の成長エンジンになっています。AI関連の利益増加が株価を押し上げ、株価の上昇が富裕層の購買力を高め、その消費が需要を支えます。信頼感が保たれている限り、この仕組みは見事に機能します。しかし、システム全体が単一障害点に脆弱な状態でもあります。S&P 500の上位10銘柄への集中度は、1965年以来最も高くなっています。投資家は同指数に対し、予想利益の約22倍を支払っています。これは長期平均を大きく上回り、AI関連銘柄はさらに高い倍率で取引されています。ごく一握りの企業が妥当な株価評価の根拠となっている指数では、突然の再評価のリスクが消えることはありません。ただ、その時を待っているだけです。
次に、中国の道筋を考えてみましょう。中国のAI株セクターは急落し、およそ4,800億ドルが吹き飛びました。同国を代表するAI・半導体企業を追跡するSTAR50指数は、7月のピークから40%以上下落しました。売りが一巡した後も、同指数は実績利益の約100倍で取引されていました。ピーク時の約250倍からは低下したものの、依然として高水準です。個人投資家は信用取引と短期的な投機によってこの上昇を後押ししました。投資家心理が変わると、巻き戻しは急速に進みました。北京がこの暴落を仕組んだわけではありません。政府が家計の資産5,000億ドルを意図的に消し去ることなどありません。調整の引き金となったビジネスモデルは、意図的で一貫性のある戦略的選択を反映しています。
その選択の中心にあるのが、オープンウェイト型の人工知能です。DeepSeek、アリババ、Moonshotなどの研究機関は、誰でもダウンロード、改変し、自分のサーバーで実行できる高性能モデルを公開してきました。このアプローチは、OpenAIやAnthropicが採用するクローズドソースのサブスクリプション型モデルとは対照的です。戦略的な論理は明快です。ナイロビ、ラゴス、ジャカルタの開発者が、中国発の高性能モデルを無料で利用できるなら、欧米のAI大手の価格決定力は弱まります。
2025年8月までに、オープンウェイト型の中国製システムは世界のAIモデルダウンロード数の17.1%を占め、米国の15.86%をわずかに上回りました。世界最大のオープンソースAIコミュニティであるHugging Faceでは、2026年半ばまでに、中国発のアーキテクチャが全ダウンロード数の41%を占めました。アリババのQwenエコシステムからは、世界中の開発者によって30万を超える派生モデルが生まれています。中国発のオープンソース大規模言語モデルの累計ダウンロード数は、世界で100億回を超えました。これらはバブルを示す指標ではありません。プラットフォーム戦略の成果を示しています。
中国政府は、この普及を積極的に後押ししています。政府系投資家は、投機的な過熱を抑えるため、国内相場の上昇局面で株式を売却することさえあり、短期的な金融熱狂よりも長期的な産業利用を重視しています。北京が目指すのは、製造業、物流、サプライチェーンに組み込まれる、安価で効率的なAIです。デイトレーダーを潤す一方で実体経済を窮乏させる、肥大化したソフトウェア株バブルではありません。中国の製造業基盤は、応用面での優位性をもたらします。同国は世界の製造業生産高のおよそ30%を占めており、この規模が工場の自動化、ロボット工学、物流ソフトウェアを試すための格好の場となっています。
短期的な痛みは現実のものです。中国のスタートアップは、エンドユーザーからの収益の多くをサードパーティーのクラウド事業者に奪われ、資金を急速に失っています。大手プラットフォームが提供する、Z.aiのモデルが生成するトークンに占める同社のシェアは、競合ホストが価格を引き下げたため、公開からわずか20日で88%から22%に急落しました。個々の研究機関の財務的なリターンは依然として不透明です。一方、中国経済全体と世界における影響力に対する戦略的なリターンは大きいものです。
ハードウェア面で、米国が手をこまねいているわけではありません。ワシントンは中国による先端半導体へのアクセスを引き続き制限しており、その制約は確実に効いています。ファーウェイは最上位のAscend 910Cチップの生産を2026年に約60万個へ倍増する計画ですが、それでもエヌビディアの最高性能チップは、ファーウェイの最上位製品のおよそ4倍の計算能力を備えています。バーンスタインの推計によると、2025年の中国のAI計算能力は米国のわずか14%にとどまり、その差は今後何年も続くでしょう。中国はソフトウェアの強みと産業規模で、ハードウェアの弱点を補っています。外国製チップを国産品に積極的に置き換え、国の資金で運営されるデータセンターにも国産半導体への移行を強制しています。DeepSeekの創業者は、国産AIチップの遅れは米国に対してわずか2年ほどだと主張しています。根本的な制約は、設計能力そのものではなく、生産能力です。
より根深い違いは、世界への働きかけ方にあります。米国は、AIの輸出、クラウドへのアクセス、投資を、政治・安全保障面での協調と結びつけています。自国の技術の周囲に壁を築き、同盟国にもその内側で活動するよう求めています。一方、中国はオープンソース技術の移転、デジタルインフラ、低価格のAI基盤を通じて、グローバルサウスに働きかけています。政治的な忠誠を要求するのではなく、能力を提供するのです。欧米モデルの高額なサブスクリプションを払えない新興市場の開発者にとって、現地のハードウェアで動く無料の中国製モデルは妥協ではありません。命綱です。この包摂的なアプローチは草の根での導入を促し、導入が進めば依存関係や標準、長期的な影響力が生まれます。
米国のAI関連株が明日にも暴落するとは限りません。企業のバランスシートは健全で、機関投資家の資金は個人投資家の信用取引よりもゆっくり動きます。しかし、構造的な脆弱性は確かに存在します。米国市場は、資本コストが上昇し、リターンが不透明な中で、ごく一握りの企業に並外れた株価評価を正当化させています。
中国はすでに痛みを受け入れました。急激な調整を経験し、投機的な過熱を抑え、独占的な収益化よりも広範な普及を優先する戦略をさらに推し進めています。この戦略は、最も好調な四半期決算を生み出さないかもしれません。シリコンバレーが熱狂するような株式市場の高揚感を生み出すこともないでしょう。しかし、より持続力のあるものを築きます。エコシステムです。長い目で見れば、エコシステムはバブルより長く続きます。
https://www.benzinga.com/opinion/26/11/62784540/what-if-china-ai-crash-was-a-feature-not-a-bug