68500ドルのBTC、損切りすべき?それとも耐えるべき?
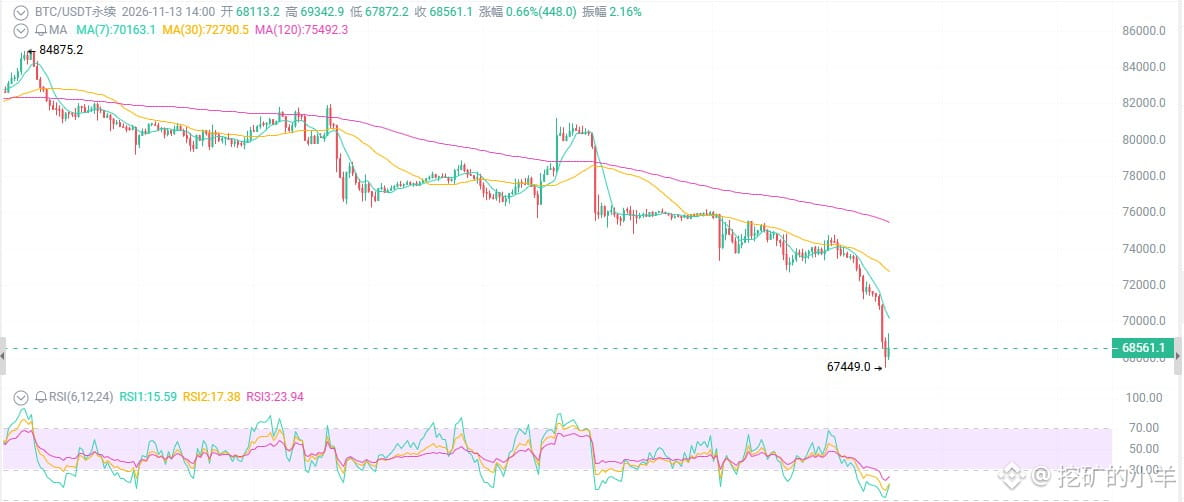
10月のCPIが予想を上回り、利上げ確率は80%まで急上昇。ETFは1週間で12.8億ドルが流出し、ロングの清算額は10億ドル、恐怖指数は19まで低下。誰もが暴落だと叫んでいる。だが、ついさっきBTCは67500ドルから68500ドルまで力強く反発した——この急落は最後の一撃なのか、それとも暴落前の誘い上げなのか?
まず表面的な状況を見よう。悪材料だらけだが、あることに気づいているだろうか?
24時間で6%下落し、安値は67500ドル。日足RSIは24で、売られすぎのゾーンに入った。200日移動平均線は73kで、すでに大きく下回っている。短期保有者の取得コストは75.7kで、今や全員が含み損を抱えている。
みんなが弱気になっているとき、底はまだ遠いのだろうか?
一つ目:機関投資家は逃げているが、彼らがまだどれだけ保有しているかを忘れてはいけない
現物ETFは何日も連続で純流出し、1週間で12.8億ドルに達したこともある。ブラックロックのIBITは、1日で約3億ドルが流出した。
それでもETFの累計保有量は100万BTCを超え、総供給量の6%以上を占めている。
これは「機関投資家が逃げた」ということではない。高値圏でポジションを減らしただけで、コア保有分には手をつけていない。機関投資家は誰よりも、価格が再び上がることを望んでいる。
本当に損切りしているのは、10万ドルで飛び乗った個人投資家だ。68500ドルで恐怖に駆られるのも、10万ドルでFOMOに駆られたのも、本質的には同じ病——感情に振り回されている。
二つ目:ハッシュレートは崩れておらず、半減期後の供給引き締まりも続いている
BTCの全ネットワークのハッシュレートは、依然として1000 EH/s規模の高水準にある。半減期後、新規発行量は着実に減少しており、長期的な希少性は損なわれていない。
オンチェーン上で利益が出ている供給量の割合は58%を下回った。過去には、この水準付近まで下落するたびに、段階的な底値圏に対応していた。
価格は下がっているが、ネットワークは崩壊していない。マイナーも降参していない。ファンダメンタルズも悪化していない。
悪いのはレバレッジであり、感情であり、20倍の先物で方向に賭ける人たちだ。
三つ目:今回の下落の本質はマクロ環境のせいであり、BTCのせいではない
10月のCPIは前月比0.4%、コアCPIは0.3%で、いずれも予想を上回った。FRBが12月に利上げする確率は、一時80%を超えるまで急上昇した。債券利回りが上昇し、ナスダックが調整し、AI関連株が動揺し、BTCも連れ安になった。
よく見てほしい——今のBTCは安全資産ではなく、高ベータのハイテク株だ。ナスダックが下がれば、BTCはそれ以上に大きく下がる。ステーブルコインの供給量は30日間で140億減少し、流動性が枯渇している。
だが逆に考えてみよう。マクロ環境が好転すれば、BTCの反発力も誰より大きい。
今後注目すべきは3つ。PPIデータ、12月のFOMC、ETFの日次資金フローだ。どれか一つでも好転すれば、それが引き金になる。
10月のCPIが予想を上回り、利上げ確率は80%まで急上昇。ETFは1週間で12.8億ドルが流出し、ロングの清算額は10億ドル、恐怖指数は19まで低下。誰もが暴落だと叫んでいる。だが、ついさっきBTCは67500ドルから68500ドルまで力強く反発した——この急落は最後の一撃なのか、それとも暴落前の誘い上げなのか?
まず表面的な状況を見よう。悪材料だらけだが、あることに気づいているだろうか?
24時間で6%下落し、安値は67500ドル。日足RSIは24で、売られすぎのゾーンに入った。200日移動平均線は73kで、すでに大きく下回っている。短期保有者の取得コストは75.7kで、今や全員が含み損を抱えている。
みんなが弱気になっているとき、底はまだ遠いのだろうか?
一つ目:機関投資家は逃げているが、彼らがまだどれだけ保有しているかを忘れてはいけない
現物ETFは何日も連続で純流出し、1週間で12.8億ドルに達したこともある。ブラックロックのIBITは、1日で約3億ドルが流出した。
それでもETFの累計保有量は100万BTCを超え、総供給量の6%以上を占めている。
これは「機関投資家が逃げた」ということではない。高値圏でポジションを減らしただけで、コア保有分には手をつけていない。機関投資家は誰よりも、価格が再び上がることを望んでいる。
本当に損切りしているのは、10万ドルで飛び乗った個人投資家だ。68500ドルで恐怖に駆られるのも、10万ドルでFOMOに駆られたのも、本質的には同じ病——感情に振り回されている。
二つ目:ハッシュレートは崩れておらず、半減期後の供給引き締まりも続いている
BTCの全ネットワークのハッシュレートは、依然として1000 EH/s規模の高水準にある。半減期後、新規発行量は着実に減少しており、長期的な希少性は損なわれていない。
オンチェーン上で利益が出ている供給量の割合は58%を下回った。過去には、この水準付近まで下落するたびに、段階的な底値圏に対応していた。
価格は下がっているが、ネットワークは崩壊していない。マイナーも降参していない。ファンダメンタルズも悪化していない。
悪いのはレバレッジであり、感情であり、20倍の先物で方向に賭ける人たちだ。
三つ目:今回の下落の本質はマクロ環境のせいであり、BTCのせいではない
10月のCPIは前月比0.4%、コアCPIは0.3%で、いずれも予想を上回った。FRBが12月に利上げする確率は、一時80%を超えるまで急上昇した。債券利回りが上昇し、ナスダックが調整し、AI関連株が動揺し、BTCも連れ安になった。
よく見てほしい——今のBTCは安全資産ではなく、高ベータのハイテク株だ。ナスダックが下がれば、BTCはそれ以上に大きく下がる。ステーブルコインの供給量は30日間で140億減少し、流動性が枯渇している。
だが逆に考えてみよう。マクロ環境が好転すれば、BTCの反発力も誰より大きい。
今後注目すべきは3つ。PPIデータ、12月のFOMC、ETFの日次資金フローだ。どれか一つでも好転すれば、それが引き金になる。