トレードで最もありがちな間違いの一つは、株価が安くなることと、その株がより魅力的な投資機会になることを混同することです。
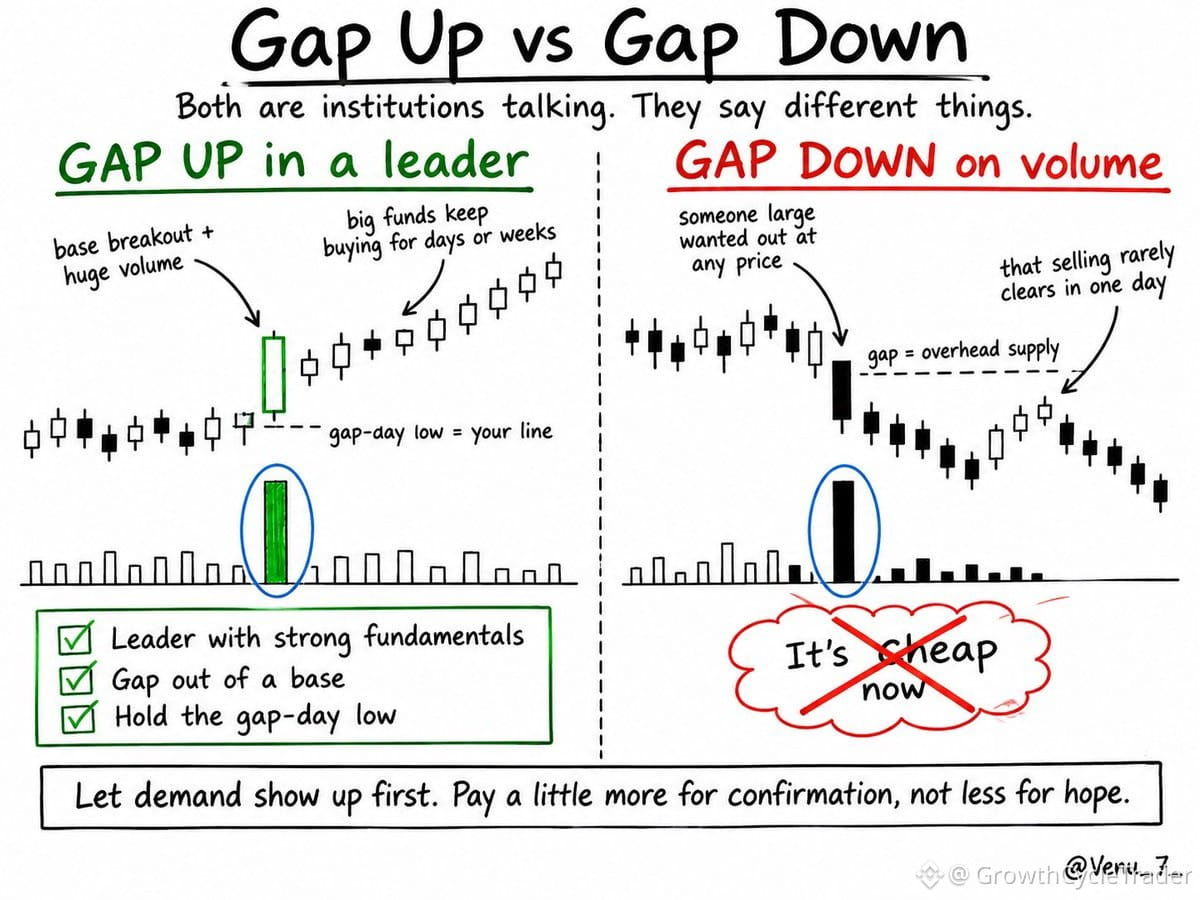
ギャップアップもギャップダウンも、機関投資家の動きを示すことがあります。しかし、そこから読み取れる内容は大きく異なります。
出来高を伴うギャップアップ。主導株がベースを抜けて上昇する場合:
• 好調な業績と機関投資家の需要が、持続的な買いを促すことがある
• 大口ファンドは、1回の取引で一気に買うのではなく、数日から数週間かけてポジションを構築する
• ギャップアップ当日の安値は、重要なリスク管理の目安になる
• ステージ1のベースを上抜けるパワー・アーニングス・ギャップは、力強いステージ2の上昇トレンドの始まりを示すことがある
出来高を伴うギャップダウン:
• 大きな売り圧力や機関投資家による分配を示す
• 上値に控える売りが、回復の試みを阻むことがある
• 株価が30%、50%、あるいは70%下がったからといって、自動的に割安になるわけではない
• 弱い株は、予想以上に長い間、弱いままであることがある
ギャップダウンを買うのが好きなトレーダーが多いのは承知しています。それも一つのアプローチですし、私は尊重します。
ただ、私のフレームワークはステージ分析とCANSLIMを組み合わせたものです。私は、強いファンダメンタルズと機関投資家の需要に支えられ、適切なセクターで主導的な存在となっている銘柄のギャップアップに注目することを好みます。
壊れた銘柄に固執し、ギャップダウンのたびに買い増して、いずれ回復することを期待するよりも、確認を得たうえで強い銘柄を買いたいと思います。
もちろん、すべてのギャップアップが成功するわけではなく、すべてのギャップダウンがさらなる下落につながるわけでもありません。状況、バリュエーション、リスク管理は依然として重要です。
目標は、最も安い株を買うことではありません。将来の市場の主導株となる可能性のある銘柄を見極め、その最も力強いトレンドに乗ることです。
新たな上昇トレンドの最初の10~20%を取り逃すほうが、壊れた銘柄の回復を何か月も待つよりましです。
ギャップアップもギャップダウンも、機関投資家の動きを示すことがあります。しかし、そこから読み取れる内容は大きく異なります。
出来高を伴うギャップアップ。主導株がベースを抜けて上昇する場合:
• 好調な業績と機関投資家の需要が、持続的な買いを促すことがある
• 大口ファンドは、1回の取引で一気に買うのではなく、数日から数週間かけてポジションを構築する
• ギャップアップ当日の安値は、重要なリスク管理の目安になる
• ステージ1のベースを上抜けるパワー・アーニングス・ギャップは、力強いステージ2の上昇トレンドの始まりを示すことがある
出来高を伴うギャップダウン:
• 大きな売り圧力や機関投資家による分配を示す
• 上値に控える売りが、回復の試みを阻むことがある
• 株価が30%、50%、あるいは70%下がったからといって、自動的に割安になるわけではない
• 弱い株は、予想以上に長い間、弱いままであることがある
ギャップダウンを買うのが好きなトレーダーが多いのは承知しています。それも一つのアプローチですし、私は尊重します。
ただ、私のフレームワークはステージ分析とCANSLIMを組み合わせたものです。私は、強いファンダメンタルズと機関投資家の需要に支えられ、適切なセクターで主導的な存在となっている銘柄のギャップアップに注目することを好みます。
壊れた銘柄に固執し、ギャップダウンのたびに買い増して、いずれ回復することを期待するよりも、確認を得たうえで強い銘柄を買いたいと思います。
もちろん、すべてのギャップアップが成功するわけではなく、すべてのギャップダウンがさらなる下落につながるわけでもありません。状況、バリュエーション、リスク管理は依然として重要です。
目標は、最も安い株を買うことではありません。将来の市場の主導株となる可能性のある銘柄を見極め、その最も力強いトレンドに乗ることです。
新たな上昇トレンドの最初の10~20%を取り逃すほうが、壊れた銘柄の回復を何か月も待つよりましです。