#HedgeFundsCMEBitcoinNetShortsFall89%
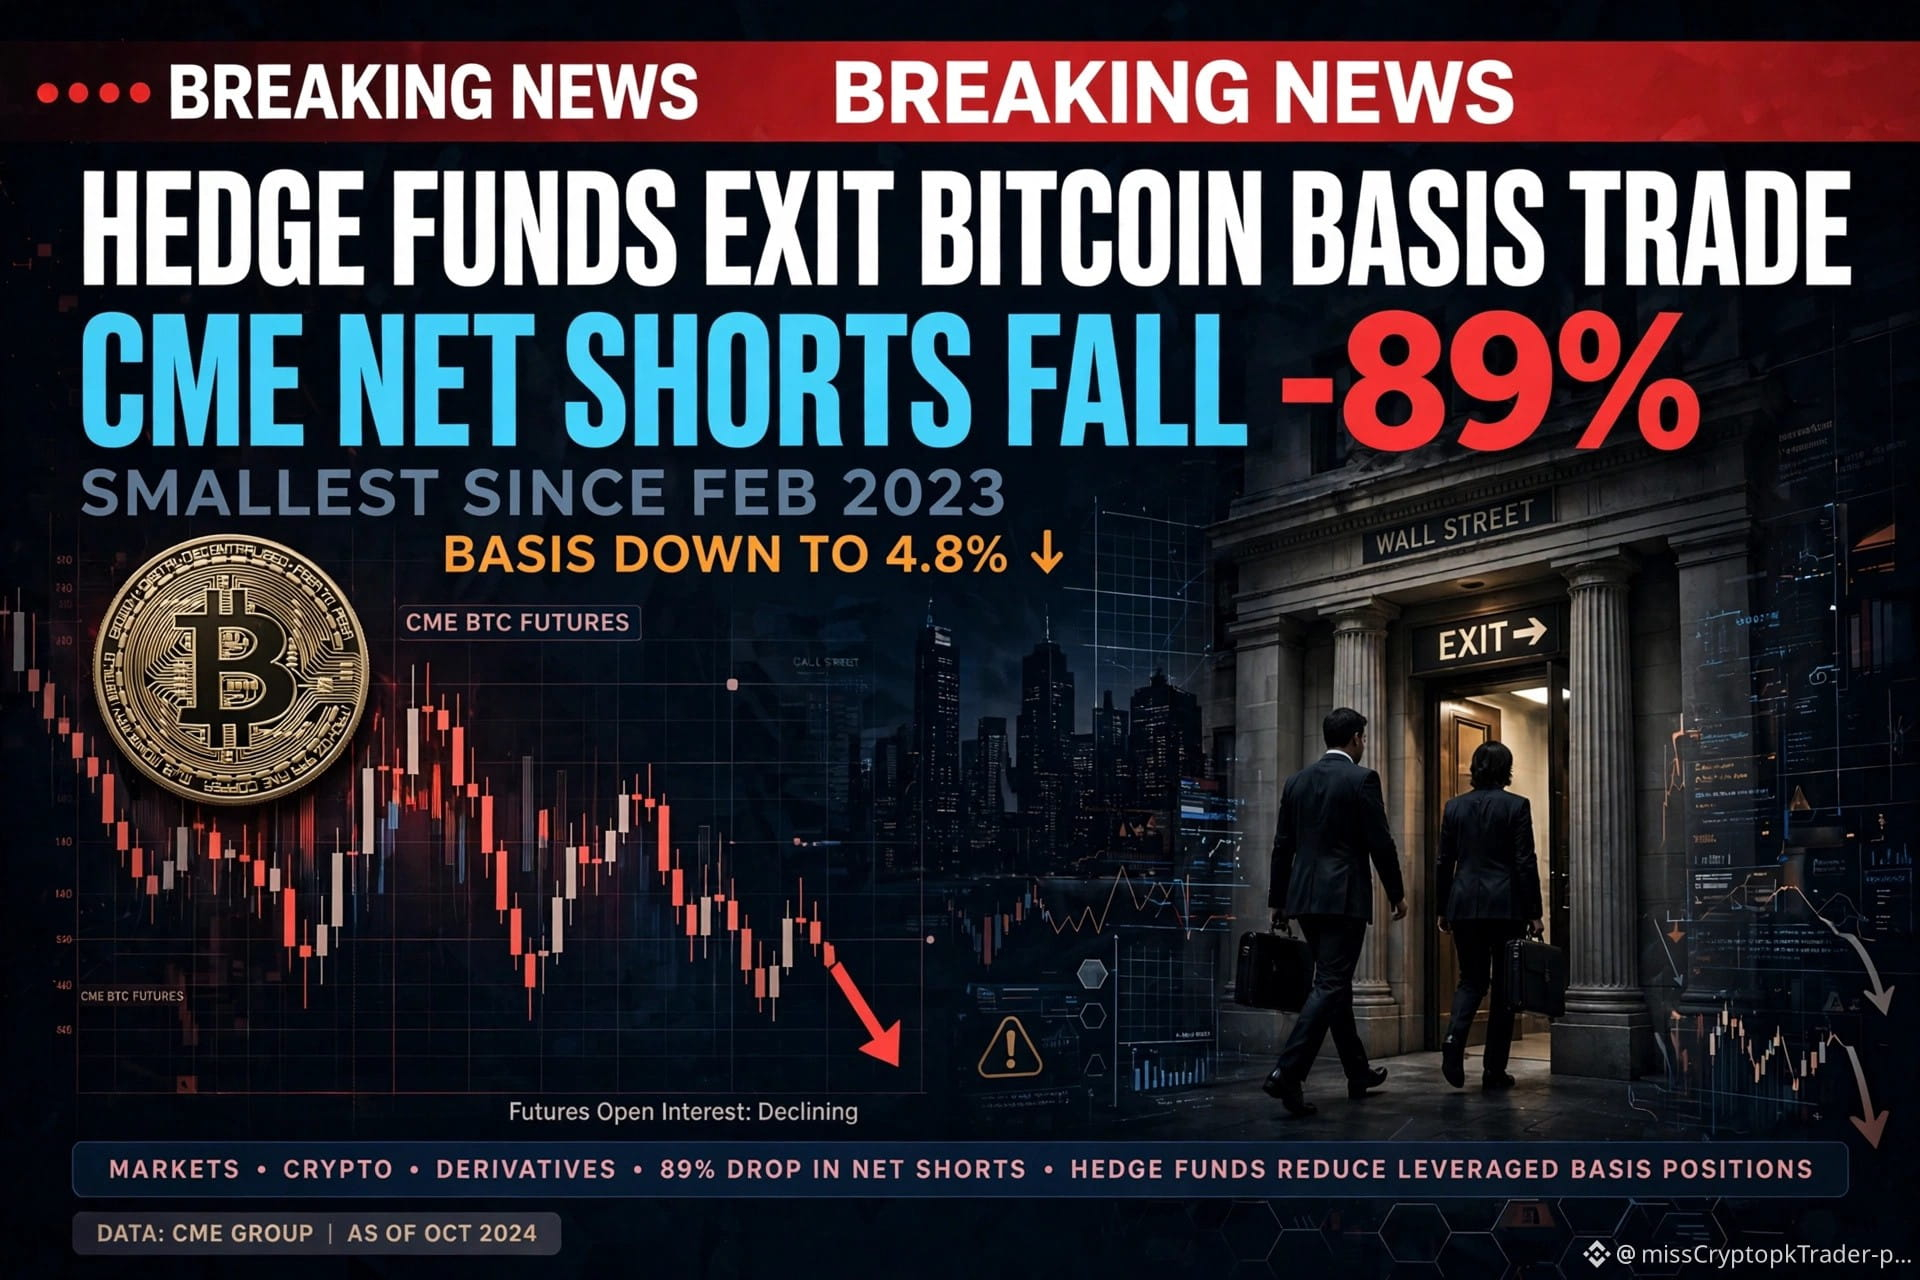
🚨 ヘッジファンドがビットコインのベーシストレードを解消 — CMEのネットショートが89%減! 📉
ウォール街お気に入りのビットコイントレードが、ひそかに手じまわれています!
何が起きた?
ヘッジファンドはビットコインのベーシストレードを大幅に解消し、CMEビットコイン先物のネットショートポジションを、2024年12月のピークから89%減らしました。
数字で見ると:
- 2026年11月3日時点:ネットショートはわずか2,591枚(約12,955 BTC)
- 2023年2月以来の低水準!
- CMEベーシス:年率換算でわずか4.8%まで低下
- 建玉:17,527枚(約87,635 BTC)まで減少
ベーシストレードとは?(簡単に説明)
現物ビットコインを買う(ETF経由)+プレミアムが付いたCME先物をショートする=満期時に先物価格が現物価格に収束した際、その差(スプレッド)を得る。
ファンドはBTCが上がるか下がるかは気にしていませんでした。ただスプレッドを得ていたのです。
なぜ今、撤退しているの?
スプレッドが消滅したからです。
4.8%なら、ファンドは米国債に現金を置いておくだけで、ほぼ同じ利益を得られます。追証も、暗号資産関連のニュースによるリスクも、面倒もありません。
そのため、洗練された投資家たちは、もうこの取引をしなくなりました。
さらに大規模な解消:
- 9つのヘッジファンド(Millennium、Brevan Howardなど)が、現物ビットコインETFの保有エクスポージャーを約68,000 BTC分削減
- 評価額:約54億ドル
- 期間:2025年9月から2026年6月
でも待って — これも強気材料?
2026年8月、レバレッジドファンドは一時的に、CMEビットコイン先物で初めてネットロングに転じました!
レバレッジドファンドは長らく、構造的なショート勢でした。ロングへの転換は、強気センチメントの兆候である可能性があります。
ETFの資金フローにとって、なぜこれがすべてを変えるのか:
これまでのETF買いの多くは、実需ではなく、ヘッジ付きの裁定取引でした。
それが薄れていくにつれて:
✅ ETFの資金フローが、真の需要をより明確に示す指標になる
✅ ETFからの資金流出は、必ずしも弱気を意味しない。ファンドがショートを解消しながらETFを売っているなら、BTCに賭けているのではなく、取引を解消しているだけ
何に注目すべき?
ベーシスそのものです。プレミアムが再び拡大すれば、ヘッジファンドは戻ってきます。4.8%のままなら、参入しないでしょう。
これがBTCにとって強気材料 — 需要がより明確になる — と思う人は🟢とコメント
弱気材料 — 大口資金が流出している — と思う人は🔴とコメント
#bitcoin #BTC #cme #HedgeFunds #ETF
$BTC $ETH
🚨 ヘッジファンドがビットコインのベーシストレードを解消 — CMEのネットショートが89%減! 📉
ウォール街お気に入りのビットコイントレードが、ひそかに手じまわれています!
何が起きた?
ヘッジファンドはビットコインのベーシストレードを大幅に解消し、CMEビットコイン先物のネットショートポジションを、2024年12月のピークから89%減らしました。
数字で見ると:
- 2026年11月3日時点:ネットショートはわずか2,591枚(約12,955 BTC)
- 2023年2月以来の低水準!
- CMEベーシス:年率換算でわずか4.8%まで低下
- 建玉:17,527枚(約87,635 BTC)まで減少
ベーシストレードとは?(簡単に説明)
現物ビットコインを買う(ETF経由)+プレミアムが付いたCME先物をショートする=満期時に先物価格が現物価格に収束した際、その差(スプレッド)を得る。
ファンドはBTCが上がるか下がるかは気にしていませんでした。ただスプレッドを得ていたのです。
なぜ今、撤退しているの?
スプレッドが消滅したからです。
4.8%なら、ファンドは米国債に現金を置いておくだけで、ほぼ同じ利益を得られます。追証も、暗号資産関連のニュースによるリスクも、面倒もありません。
そのため、洗練された投資家たちは、もうこの取引をしなくなりました。
さらに大規模な解消:
- 9つのヘッジファンド(Millennium、Brevan Howardなど)が、現物ビットコインETFの保有エクスポージャーを約68,000 BTC分削減
- 評価額:約54億ドル
- 期間:2025年9月から2026年6月
でも待って — これも強気材料?
2026年8月、レバレッジドファンドは一時的に、CMEビットコイン先物で初めてネットロングに転じました!
レバレッジドファンドは長らく、構造的なショート勢でした。ロングへの転換は、強気センチメントの兆候である可能性があります。
ETFの資金フローにとって、なぜこれがすべてを変えるのか:
これまでのETF買いの多くは、実需ではなく、ヘッジ付きの裁定取引でした。
それが薄れていくにつれて:
✅ ETFの資金フローが、真の需要をより明確に示す指標になる
✅ ETFからの資金流出は、必ずしも弱気を意味しない。ファンドがショートを解消しながらETFを売っているなら、BTCに賭けているのではなく、取引を解消しているだけ
何に注目すべき?
ベーシスそのものです。プレミアムが再び拡大すれば、ヘッジファンドは戻ってきます。4.8%のままなら、参入しないでしょう。
これがBTCにとって強気材料 — 需要がより明確になる — と思う人は🟢とコメント
弱気材料 — 大口資金が流出している — と思う人は🔴とコメント
#bitcoin #BTC #cme #HedgeFunds #ETF
$BTC $ETH