#coreweave营收增长168%股价涨10% CoreWeaveの受注残が1,325億ドルに急増!AI計算能力への需要が高まるほど、なぜ赤字は拡大するのか?
AI計算能力市場で、また驚くべき数字が明らかになりました!
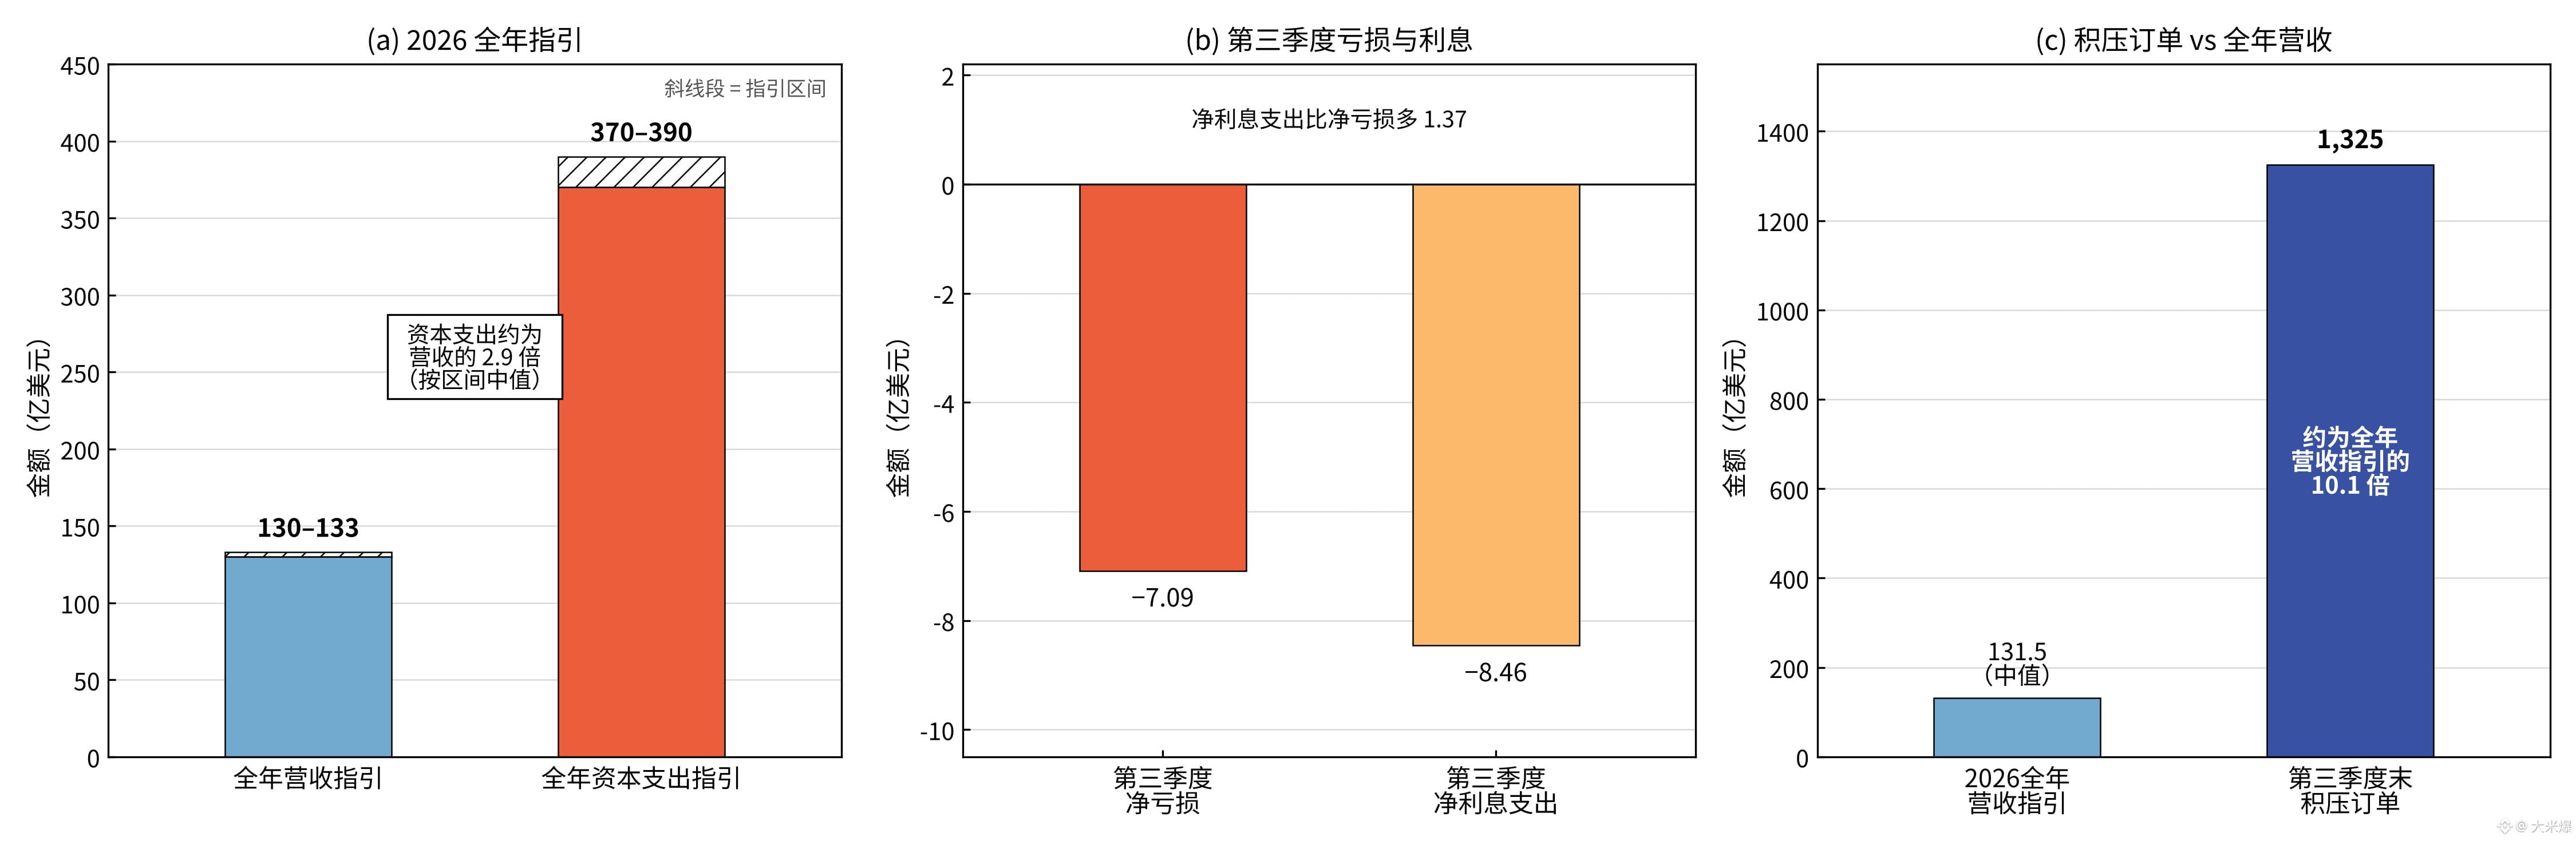
CoreWeaveの最新決算によると、第3四半期の売上高は36億6,100万ドルで、前年同期比168%増。受注残はさらに1,325億ドルに達し、前年同期比138%増となりました!
一方で、同社の四半期純損失は7億900万ドル、純支払利息はなんと8億4,600万ドルに上ります!
受注が増え、売上高も伸びているのに、なぜ純利益を上げられないのでしょうか?
私が考えるに、問題はAI計算能力産業の資本集約型ビジネスモデルにあります。
CoreWeaveは、GPUの購入やデータセンターの建設、電力設備の拡充に、巨額の資金を前もって投じなければなりません。こうした投資の回収には、顧客との契約を通じて数年かかることも珍しくありません。
さらに警戒すべきなのは、同社が2026年通期の設備投資額を370億~390億ドルと見込んでいる一方、通期売上高の見通しは130億~133億ドルにとどまることです!
つまり、AI計算能力への需要は力強いものの、この業界は依然として資金調達と継続的な投資に大きく依存しています。
もちろん、設備投資がそのまま当期の損失になるわけではありませんし、長期契約は将来の売上をある程度下支えします。
私の見立てでは、今のAI業界に最も欠けているのは受注ではなく、巨額の投資を持続可能な利益に変えられると証明する力です!
暗号資産市場では、RENDERやTAOなどAI計算能力関連の銘柄が業界のムードに影響される可能性があります。しかし、AI企業の売上高が伸びれば、関連トークンも必ず上昇すると単純に考えることはできません。
AIの成長ストーリーにはまだ可能性がありますが、次の市場サイクルで本当に注目されるのは、キャッシュフロー、資金調達コスト、そして利益の実現でしょう!
AI計算能力市場で、また驚くべき数字が明らかになりました!
CoreWeaveの最新決算によると、第3四半期の売上高は36億6,100万ドルで、前年同期比168%増。受注残はさらに1,325億ドルに達し、前年同期比138%増となりました!
一方で、同社の四半期純損失は7億900万ドル、純支払利息はなんと8億4,600万ドルに上ります!
受注が増え、売上高も伸びているのに、なぜ純利益を上げられないのでしょうか?
私が考えるに、問題はAI計算能力産業の資本集約型ビジネスモデルにあります。
CoreWeaveは、GPUの購入やデータセンターの建設、電力設備の拡充に、巨額の資金を前もって投じなければなりません。こうした投資の回収には、顧客との契約を通じて数年かかることも珍しくありません。
さらに警戒すべきなのは、同社が2026年通期の設備投資額を370億~390億ドルと見込んでいる一方、通期売上高の見通しは130億~133億ドルにとどまることです!
つまり、AI計算能力への需要は力強いものの、この業界は依然として資金調達と継続的な投資に大きく依存しています。
もちろん、設備投資がそのまま当期の損失になるわけではありませんし、長期契約は将来の売上をある程度下支えします。
私の見立てでは、今のAI業界に最も欠けているのは受注ではなく、巨額の投資を持続可能な利益に変えられると証明する力です!
暗号資産市場では、RENDERやTAOなどAI計算能力関連の銘柄が業界のムードに影響される可能性があります。しかし、AI企業の売上高が伸びれば、関連トークンも必ず上昇すると単純に考えることはできません。
AIの成長ストーリーにはまだ可能性がありますが、次の市場サイクルで本当に注目されるのは、キャッシュフロー、資金調達コスト、そして利益の実現でしょう!