#coreweave营收增长168%股价涨10% CoreWeaveの売上高が168%急増!AI計算能力への需要は衰えていないが、本当のリスクは決算の裏に潜んでいる!
AIバブルをめぐる議論はまだ終わっていない。それでもCoreWeaveは、予想を上回る決算で市場の熱気を再び呼び起こした!
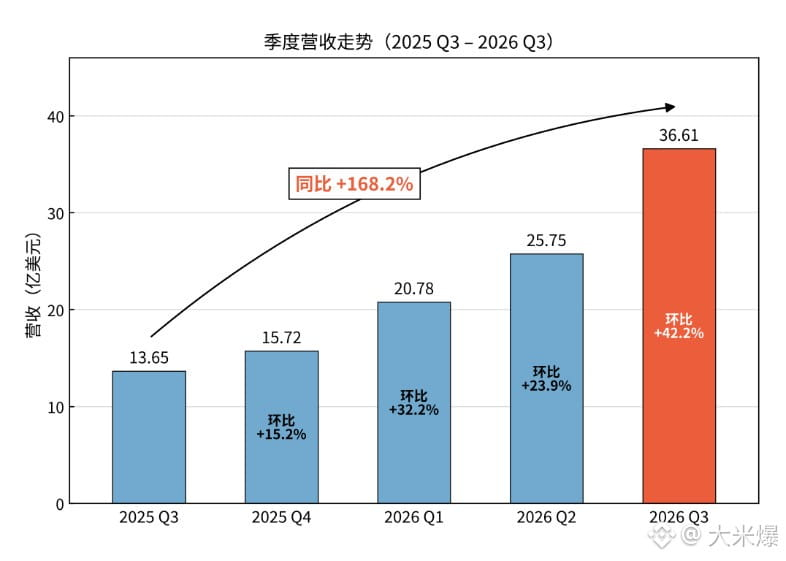
発表されたばかりの2026年第3四半期決算によると、CoreWeaveの売上高は36億6100万ドルに達し、前年同期比168%増となった。前年同期は13億6500万ドルだった。
発表後、同社の株価は寄り付きで約10%上昇し、AIクラウドコンピューティング関連株もそろって反発した。
さらに注目すべきなのは、受注残高が1325億ドルに達し、通期売上高見通しが130億〜133億ドルに引き上げられたことだ。
これは、AI計算能力への需要が依然として強く、大手テクノロジー企業によるGPUやデータセンターへの投資が目立って減速していないことを示している!
しかし、私が本当に警戒すべきだと考える数字は、売上高の伸び率168%ではなく、四半期純損失7億900万ドルだ!
CoreWeaveは売上高を大幅に伸ばしているものの、依然として高額な資金調達コストに直面している。第3四半期だけで、純支払利息は8億4600万ドルに達した。
つまり、AIインフラ企業は今、特殊な局面を迎えている。受注は増え、売上高の伸びも加速している一方、データセンターの建設に必要な資金もますます膨らんでいる。
今後、企業価値を左右するのは、GPUをどれだけ保有しているかだけではない。膨大な計算能力への需要を、継続的な利益につなげられるかどうかだ。
暗号資産市場では、RENDERやTAOなどのAI計算能力関連銘柄が投資家心理の改善を受ける可能性がある。一方、BTCやETHについては、米国株のテクノロジーセクター全体の動向に注目したい。
私の見立てでは、AI計算能力への需要は依然として長期的な成長分野だが、高成長が高利益を意味するわけではない。今後、市場がより重視するのは、企業が継続的な資金調達に依存して事業を拡大するモデルから脱却できるかどうかだ!
AIバブルをめぐる議論はまだ終わっていない。それでもCoreWeaveは、予想を上回る決算で市場の熱気を再び呼び起こした!
発表されたばかりの2026年第3四半期決算によると、CoreWeaveの売上高は36億6100万ドルに達し、前年同期比168%増となった。前年同期は13億6500万ドルだった。
発表後、同社の株価は寄り付きで約10%上昇し、AIクラウドコンピューティング関連株もそろって反発した。
さらに注目すべきなのは、受注残高が1325億ドルに達し、通期売上高見通しが130億〜133億ドルに引き上げられたことだ。
これは、AI計算能力への需要が依然として強く、大手テクノロジー企業によるGPUやデータセンターへの投資が目立って減速していないことを示している!
しかし、私が本当に警戒すべきだと考える数字は、売上高の伸び率168%ではなく、四半期純損失7億900万ドルだ!
CoreWeaveは売上高を大幅に伸ばしているものの、依然として高額な資金調達コストに直面している。第3四半期だけで、純支払利息は8億4600万ドルに達した。
つまり、AIインフラ企業は今、特殊な局面を迎えている。受注は増え、売上高の伸びも加速している一方、データセンターの建設に必要な資金もますます膨らんでいる。
今後、企業価値を左右するのは、GPUをどれだけ保有しているかだけではない。膨大な計算能力への需要を、継続的な利益につなげられるかどうかだ。
暗号資産市場では、RENDERやTAOなどのAI計算能力関連銘柄が投資家心理の改善を受ける可能性がある。一方、BTCやETHについては、米国株のテクノロジーセクター全体の動向に注目したい。
私の見立てでは、AI計算能力への需要は依然として長期的な成長分野だが、高成長が高利益を意味するわけではない。今後、市場がより重視するのは、企業が継続的な資金調達に依存して事業を拡大するモデルから脱却できるかどうかだ!